


GMO 2026年第二季信警告:SpaceX約2兆美元解禁、Anthropic與OpenAI潛在IPO,加超大型雲廠商淨增發,美股正從年縮供1%轉向年擴供近5%。歷史顯示供給每增1%,未來一年市值約縮4%;他們估算未來12–18個月回報恐較常態低兩成——市場可能在AI收入證偽前,先被砸下去。
(前情提要:華爾街傳奇熊派 Jeremy Grantham 轟 SpaceX 崩盤機率達 90%:50 年後再看招股書是大笑話)
(背景補充:紐約時報:中國把西方 AI 末日論視為拖慢自家企業的策略)
全球投資人都在猜AI泡沫何時被「業績證偽」戳破,但GMO資產管理在最新季度信拆解出另一條引爆路徑:在AI需求露出疲態之前,天文數字的股權供應就可能先把市場壓垮。Ben Inker與John Pease警告,SpaceX約2兆美元鎖定期解禁、Anthropic與OpenAI的潛在IPO,疊加超大型雲廠商瘋狂增發,正讓美股從每年縮供1%的世界,轉向年增近5%股權供應的時代。這意味未來12到18個月,回報恐比常態少兩成——而變臉的時機,可能遠比基本面壞訊息來得早。
這一波市場回落,推手很可能是網際網路相關股票的發行潮。
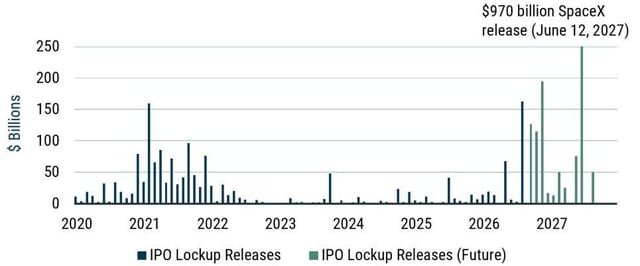
2027 年 6 月 12 日,約 2 兆美元的 SpaceX 股票將解除合同「鎖定」,迎來最後一批可流通。
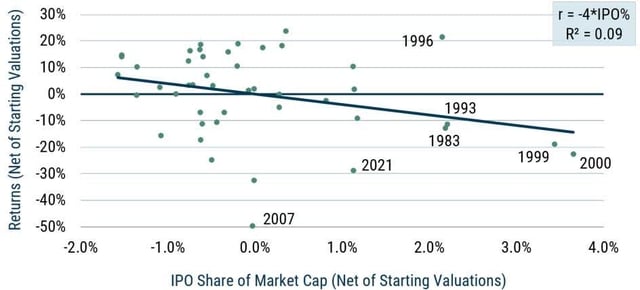
在控制估值因素後,IPO 佔市值比重每上升 1 個百分點,歷史上對應股價約下跌 4%。
我們正從股權供應每年收縮約 1%的世界,走向供應每年增加近 5%、甚至更多的世界。
我們認為,已經湧入市場的股權供應,足以對未來回報形成有實質意義的壓制。
2兆美元SpaceX解禁:天量股票鎖定到期
隨著 AI 基建吸引天量資本,我們認為潛在泡沫破裂的催化劑,可能來自股權供應,而非令人失望的 AI 需求:
■ 泡沫必須不斷吸進新錢,供應增加往往就是戳破它的那一刀。
■ 在 AI 這一幕裡,供應可能來自 SpaceX(SPCX)鎖定期解除、Anthropic(ANTHRO)與 OpenAI(OPENAI)很可能推進的 IPO,以及超大規模雲廠商主導的二次增發。
■ 當今市場以被動、對標基準、約束重重為主,願意承接新增股權供應的買家更少了。
■ 資料顯示,股權供應每增加 1%,歷史上會在未來一年把市值壓低約 4%。
■ 供應上升可能在 AI 基本面走弱變得顯而易見之前,就先壓低迴報。
IPO每多1%,一年後市值就少4%
投資泡沫天生危險。它像一場自然形成的龐氏,必須不斷吸入更大規模的資本才能維繫。沒有什麼比「看起來成功」更能吸引資本:泡沫膨脹、早期入場者暴富,後來者必然跟進。不幸的是,這意味著泡沫破裂時損失的錢,往往超過上漲階段創造的賬面財富。
對職業投資者而言,躲開泡沫同樣兇險——因為退得太早,通常比待得太久更不可饒恕。待得太久,至少熊市裡有一堆同病相憐的人;可客戶最憤怒的,莫過於眼睜睜看別人在泡沫裡發財,而回避泡沫標的所帶來的跟蹤誤差,只會隨泡沫繼續膨脹而越來越大。於是「卡點離場」成了高風險博弈:看見徵兆的人,都在等某種神秘催化劑,好讓自己來得及在頂部附近脫身。
看穿泡沫我們算在行,但要精準喊出頂部,從來不是我們的強項。;但這一輪AI泡沫,我們倒是很有把握什麼會觸發它謝幕——供應。供應增加往往是泡沫破裂的近因。有意思的問題——也只有時間能回答——是:供應的究竟是什麼?
有些泡沫死於底層資產的實物供給過剩。例如英國鐵路熱潮,就毀於鐵路投資過度:當需求跟不上時,產業資本回報崩塌。另一些泡沫死法不同:砸垮它們的不是技術產能,而是投資人搶破頭的金融資產供給。,而不是被當初點燃泡沫的那項技術的實體產能拖垮。2000 年網際網路泡沫似乎屬於後者。光纖產能最終確實超過了流量增長,但泡沫破裂遠早於這一點成為常識。市場回落更像是由一波網際網路相關股票發行潮推動——即便關於網際網路增長令人失望的基本面訊息尚未到來,那種類龐氏的動力學也已難以為繼。
2000 年以來,股市若有變化,也是對供應更加敏感。正因如此,「股權供應」很可能在AI過度投資真正碾壓可信需求之前,就先動手。關於支撐今天鉅額投資需要多少 AI 收入,已經寫得夠多。我們的猜測是:最終需求會跟不上供應,AI 基建的投資回報將令人失望。但關於股市為何對股票供需變化越來越敏感,寫得少得多。本文其餘部分聚焦這一敏感性,以及它如何與未來幾個季度天量股權供應疊加,即便 AI 收入尚未明顯低於投資者預期,也足以輕鬆把市場推向下行。
2027 年 6 月 12 日,約 2 兆美元的 SpaceX 股票將解除合同「鎖定」,迎來最後一批可流通(見圖 1)。這將允許在公司仍為私有時買入或獲授股票的個人與機構——從捐贈基金、基金會到公司員工——把股份賣給公開市場的買家。我們猜,多數非馬斯克股東會傾向賣出。員工得籌錢還房貸、付SpaceX股票質押貸款的利息。;基金會在「少分紅」的世界裡現金緊張,也不想扛巨大的個股風險;捐贈基金更缺流動性。而幸運的是,SpaceX 似乎並不缺買家。
主動資金只剩30美分,誰來接盤?
圖 1:IPO 鎖定解除規模
截至 2026 年 6 月 30 日 | 來源:GMO、SpaceX 申報檔案
要買 SpaceX 股票,投資者得按市價向原先的私人股東付錢。多數投資者並沒有大量閒置現金,因此很可能靠賣掉資產籌資——而最可能被賣掉的,就是流動性好的股票。如果這些前私人股東隨後把現金全部再投回其他流動性股票,交易對市場壓力很小,本質上只是 SpaceX 股票與其他股票的互換。
但如果他們不是單純換股票,而要把部分現金用於繳納資本利得稅、降低負債、投入新的 AI 主題風投,或者買魚子醬,那就不再是股票換股票。前私人股東不會自動成為「為買 SpaceX 而必須賣出的那一堆股票」的接盤方。於是公共股權供應上升將超過需求;正如一輪又一輪大型 IPO 潮之後所見,結果就是更低的股價。如圖 2 所示,在控制估值後,IPO 佔市值比重每上升 1 個百分點,歷史上對應未來一年股價約下跌 4%。
圖 2:美國 IPO 發行 vs 次年標普 500 回報
截至 2026 年 6 月 30 日 | 來源:Jay Ritter、Compustat、Worldscope、Bloomberg、MSCI、GMO
基金經理被「格子」綁架:不敢買便宜貨
IPO 與次年標普 500 回報均對同期遠期一年盈利收益率做了殘差化(Frisch–Waugh–Lovell),因此斜率是在估值固定條件下的 IPO 係數。
表面上,股權供應增加不該重要。金融資產——不像消費品——定價應只取決於它所對應的現金流索取權。星巴克(SBUX)咖啡的價格,取決於人們有多喜歡這杯咖啡(需求)以及有多少替代品(供應);而星巴克公司股票的價格,應只取決於投資者對未來現金流的預期,再以補償風險的折現率折現。二級市場裡交易 100 股還是 1000 股,或其他咖啡連鎖是否上市,都不該影響星巴克的價值——除非這些事改變了公司預期現金流或其風險感知。這意味著在一個利潤最大化、可選資產很廣的世界裡,供需挪動造成的風險收益錯位,本應被套利抹平。一次特異的資金流——「我在 AI 股票上槓桿太高,現在得全砍;哎」——或許會帶來暫時的價格變動,但不該等太久,逐利套利者就會撲上去,把價格拉回公允價值。
現實世界當然有純粹追求利潤、專吃價格偏離的玩家。但現實裡更多的是受約束的利潤最大化者。舉例說,一隻美股基金的經理可能覺得歐洲股票和阿根廷債券便宜,可招股說明書不允許,她就不能買;她也可能覺得美股整體貴,卻幾乎無法實質性降倉。這聽起來合理——美股基金本就該持有美股——但即便在授權範圍內,她多半仍受約束:她可能討厭某些基準權重股,卻因相對基準的持倉限制被迫持有;她可能覺得今天相對基準的機會集極佳,卻因跟蹤誤差上限加不了風險。即便在自己的資產類別裡,這位投資者也無法只盯著利潤最大化。
約束為何如此之多?機構把組合管理外包出去,在專門「格子」裡比較和跟蹤經理更容易;表現落後的經理有非對稱激勵去賭大的,因此清晰的風險上限很重要;而基準又很容易被被動產品複製,於是成了評判主動業績的方便尺子。比原因更有意思的,是後果。
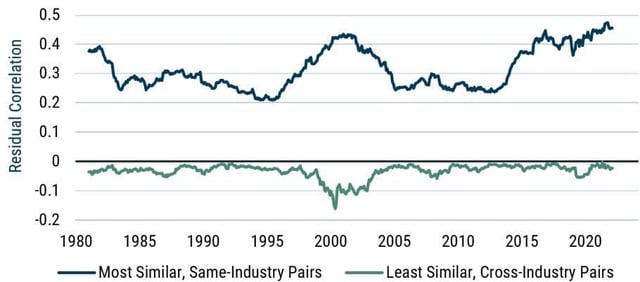
第一個後果是市場被分割。專業化傾向把「明顯相鄰」的證券定價拴在一起,也在看起來不那麼像的資產之間楔入價差。當越來越多管理人從跨資產、跨類別比較,轉向在單一資產類別的細分賽道里打轉,比較就越來越少。如果你的工作是交易美股,你或許還會拿微軟(MSFT)和埃克森(XOM)比;若你是成長風格經理,這就難得多;若你坐在成長科技小分隊裡,幾乎不可能。願意在微軟與埃克森之間交易的人越少,兩者價格就越容易漸行漸遠。一個隨時間越來越清楚的現象是:相似業務的股票相關性上升,而產業與風格迥異的股票之間相關性穩穩接近零。
圖 3:平均兩兩相關性
超大型雲廠商狂發股:20年首見淨稀釋
最相似 vs 最不相似股票(羅素 3000 代理)
截至 2026 年 6 月 30 日 | 來源:Compustat、Worldscope、Bloomberg、MSCI、GMO。相似度基於 GMO 資產配置風險模型特徵與 GICS 產業;為過去 36 個月月度殘差回報(個股減當月市值加權宇宙回報)的兩兩相關。最相似=同產業對中最近十分位;最不相似=跨產業對中最遠十分位。
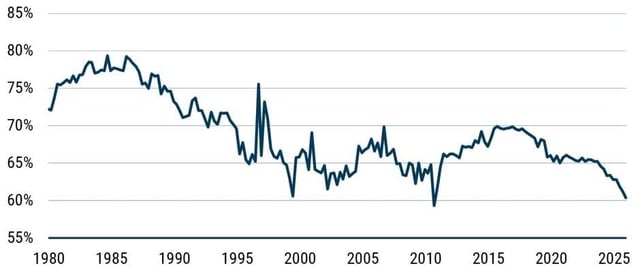
第二個後果是:基準重要到不合理的程度。1980 年代,投向美國主動股票共同基金的每一美元裡,約有 80 美分配置到基準外倉位。這一數字逐年下滑,到 2025 年約為 60 美分,部分因基本面選股依賴減弱,部分因整體更「看基準」。下滑幅度看似不戲劇,直到你想到:如今逾 50%的股票資產投向被動產品(1980 年不足 10%),而被動產品根本不做基準外倉位。我們從一個約 75%的資金持續在找更好機會的世界,走到了「主動」資本不到一半的世界。用大白話說:投向股市的每一美元裡,只有約 30 美分被用來機會主義地買賣證券。這意味著任何想交易的人,能找到的對手盤佔市場的比例小得多。
圖 4:對標標普 500 的美國主動股票基金主動份額
截至 2026 年 6 月 30 日 | 來源:Cremers & Petajisto、Thomson Reuters、Factset、GMO。樣本為持股不少於 10 只、AUM 不少於 1000 萬美元、主動份額高於 50%的美國普通股基金。
想想也夠震撼:職業投資經理持有的美股裡,超級多數無論價格怎麼變都不會被買進或賣出。理論上,股票仍可以完全按折現現金流定價——你「只」需要剩下的主動資金對價格與資訊高度敏感——但這似乎遠非現實。其一,即便價格極端波動,我們看到持倉變動仍然很少;其二,關於指數納入、共同基金被迫拋售等外生需求衝擊的學術研究,也印證了這種價格不敏感。平均而言,這些研究發現:對某隻股票的需求增加 1%,往往推高其價格約 1%。
AI業績還沒爆雷,股權海嘯先到
坦白說,1%的資金流對應 1%的價格變動,似乎犯不著太激動——差不多就是汽車或貝類這類普通消費品的需求價格彈性。但個股不該像貝類那樣交易。理論上任何股票都有成百上千的替代品,且都按同一標準(風險與回報)評估;即便資金流對價格只有不大的中期影響,也說明我們遠不在「純粹利潤最大化者」的國度。當我們從替代品很多的個股,轉向替代品很少的整個美股市場時,這一差距還會更大。
很少有投資工具會主動大幅調整美股配置。截至 2026 年 5 月,主動與被動共同基金及 ETF 合計約 30 兆美元中,約 83%放在只交易美股的基金裡。事實上,僅約 3%的(非目標日期基金)持股型基金能夠在股票與其他資產類別之間進出。這意味著即便所有資產配置者都像 GMO 那樣——隨機會集變化有意義地挪倉——他們仍無法完全抹平原本由資金流造成的價格錯位。
最終資產所有者,如退休帳戶與主權財富基金,也不會顯著改變資產配置。構成約 45 兆美元退休資產主體的 401(k)與 IRA 裡,每年只有約 10%的帳戶會調整資產組合;主權基金同樣極不願改配比。全球最大主權基金過去二十年只兩度調整目標股票倉位,最近一次是 2017 年從 60%調到 70%。這一切意味著:真正在跨資產類別追逐機會的美元很少。
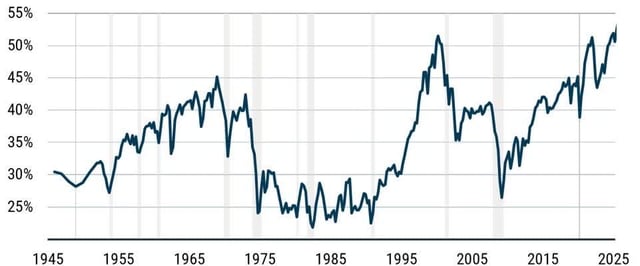
推論與個股層面類似:一旦資金流跨過資產類別,影響就很大。我們對這一效應的最佳估計——觀察各類可預測、非資訊性的資金流如何衝擊美股價格——是:股權供應每增加 1%,未來 12 個月股市總市值約下降 4%。鑑於很少有投資者會因股價下跌而調整股票倉位,這並不特別意外;而美國投資者創紀錄的高股票配置——流動資產裡從來沒有這麼大比例鎖在公開股票上——也幫不上忙。
圖 5:投資者合計股票配置比例
截至 2026 年 6 月 30 日 | 來源:Jay Ritter、Compustat、Worldscope、Bloomberg、MSCI、GMO。基於 Philosophical Economics 提出的指標:國內公司股權負債(非金融加金融)除以該股權加上家庭、非金融公司、聯邦、州/地方及海外的債務證券與貸款。陰影為 NBER 衰退期。
回報恐少兩成:泡沫結局已在劇本裡
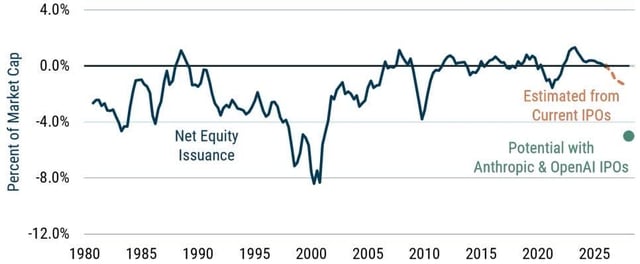
再看看股權供應正在發生什麼。僅 SpaceX 非馬斯克股東的潛在賣出,就超過美股市值的 1%。未來 12 個月我們很可能看到 Anthropic 與 OpenAI 的 IPO——合計估值約相當於美國可投資股市總市值的 5%。二十年來首次(全球金融危機那一陣短暫例外不算),美國股市出現淨稀釋,也就是發行超過回購,因為超大規模雲廠商仍在資本開支狂飆。合計來看,我們正從股權供應每年收縮約 1%(回購超過一級或二級發行)的世界,走向供應每年增加近 5%、甚至更多的世界。
圖 6:美國淨一級與二級股權發行
截至 2026 年 6 月 30 日 | 來源:Jay Ritter、Compustat、Worldscope、Bloomberg、MSCI、GMO
若你相信我們的 4 倍乘數,僅上升股權供應這一逆風,就意味著未來 12–18 個月回報可能比常態(大約 6%的實際回報)低約 20%。而這 20%還沒計入今天極端昂貴的估值、過高的利潤預期,以及全球市場迄今興高采烈忽略的宏觀與地緣政治問題。在網際網路泡沫裡,發行似乎引爆了熊市的第一段;一旦市場開始下行,高估值與那一輪過度投資帶來的利潤率下滑,又把普通回撥變成腰斬——網際網路寵兒則慘得多。沒有什麼能告訴我們,今天的市場不會上演類似劇本。
股價對供應衝擊的敏感度提高,對職業投資者的含義遠不止整體市場層面。再疊加上槓桿型個股 ETF、槓桿高到離譜的 AI 避險基金這類會製造供需衝擊的機制,我們已經見識過這種敏感效能掀起多大風浪。坦白說,我們猜這個話題著墨偏少,是因為有能力利用部分含義的投資者,沒有動機把方法講清楚。但說到整體市場,我們談的並不是套利機會,而是風險收益權衡的遷移——這一遷移重要到值得分享,對我們策略又無害,沒有不說的理由。我們認為,已經湧入市場的股權供應,足以對未來回報形成有實質意義的壓制——若歷史還算靠譜的嚮導,未來一年半相對常態或許少賺約兩成。
當然,這絕非板上釘釘。需求完全可能與供應一起增長,市場在未來幾個季度避開絆倒。但泡沫有龐氏式正反饋:若這一輪供應被市場平靜吞下,只會鼓勵更多供應,最終壓垮市場的承接能力。與此同時,募到的資本幾乎肯定會繼續砸向更多 AI 產能,最終壓迫該領域的投資回報。給夠時間,疲弱的投資回報會終結泡沫——因為供應增量終將跑贏需求,聚合 AI 投資的回報會令人失望。但在一個對股權供應如此敏感的市場裡,價格很可能在市場真正「知道」這一切之前,就已經拐頭。
Seeking Alpha



