

SK 海力士第三季營業利益衝上 83.3 兆韓元、年增 632%,營益率達 80%,帶動 KOSPI 單日大漲 6.6%、三星電子跳升 9%。公司同時宣布第三季股利與買回共 34 兆韓元,全年股東回報上看 100 兆韓元。
(前情提要:韓股報復性反彈!KOSPI 盤中飆近 8% 觸及 7400 點,SK 海力士漲 12% 逼近熔斷)
(背景補充:摩根大通喊還會漲77%!上調韓股KOSPI目標至 15000 點:AI 硬體迴圈持續,韓國仍是亞洲首選市場)
韓國股市週三出現報復性反彈,KOSPI 指數單日大漲 6.6%,晶片股是唯一的主角。SK 海力士勁揚 11%、三星電子跳升 9%,漲勢還延伸到美股盤前,美光與 SanDisk 各自上漲 4%。
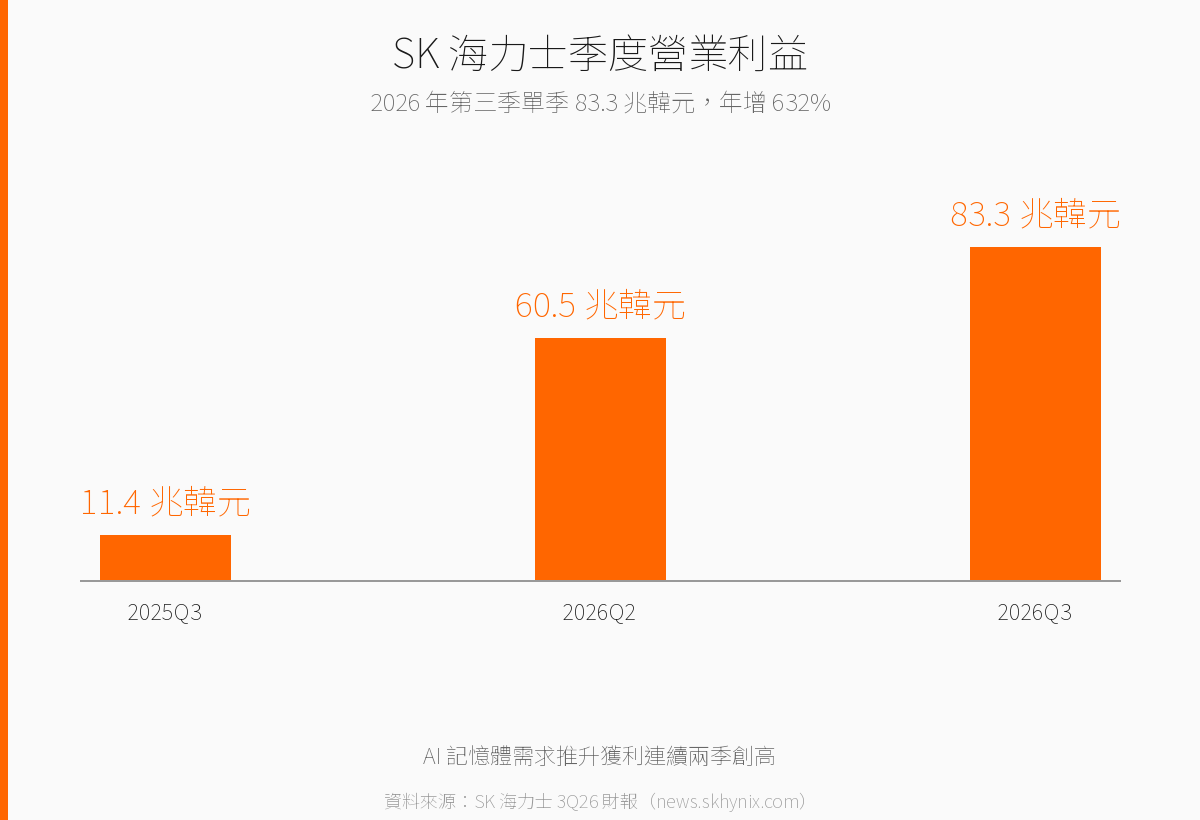
點火的是 SK 海力士的第三季財報。這家記憶體廠公布單季營收 104.6 兆韓元(約 789 億美元)、營業利益 83.3 兆韓元(約 628 億美元),營益率高達 80%,淨利 39.8 兆韓元(約 300 億美元)。換算年增率,營收成長 328%、營業利益成長 632%;即使與上一季相比,營收也還有 32%、營業利益 38% 的增幅。
這個數字比市場預期還高。分析師原本估的營業利益約 76.7 兆韓元,實際開出來足足多出 7% 以上,也讓去年同期 11.4 兆韓元的水準相形見絀。
比獲利更讓股東有感的,是回報方案。董事會透過第三季現金股利 14 兆韓元與 20 兆韓元的庫藏股買回,合計 34 兆韓元(約 256 億美元);公司並表示,今年全年執行的股東回報規模將達到約 100 兆韓元(約 754 億美元),其中很大一塊來自日本快閃記憶體廠 Kioxia 持股的投資收益,將以特別股利的形式分給股東。
支撐這些數字的,是賣到沒貨的產能。SK 海力士指出,一般 DRAM 與高頻寬記憶體(HBM)的產能已經賣到 2029 年,缺貨狀況至少會延續到 2030 年。對照過去幾週市場一路質疑 AI 基礎建設的投資成本與融資能力,這份財報等於用訂單能見度回答了一半的疑問。
加密市場也跟著喘了一口氣,比特幣在這波風險偏好回升中彈到 81,700 美元附近。不過幅度有限,說明資金目前仍把 AI 硬體當作風險資產的主戰場,而不是先回流加密。
記憶體的超額利潤,帳單最後誰付
把 83.3 兆韓元的單季營業利益放進脈絡看,這不是單純的景氣迴圈高點,而是 AI 資本支出往下游擠壓的結果。站內過去整理的資料顯示,HBM 已佔 AI 晶片成本的 63%,記憶體三強等於坐在算力定價權的位置上收租。當雲端業者一年砸下數千億美元蓋資料中心,其中相當比例會變成海力士與三星的營收,這也是為什麼三星上半年獲利能衝到近 910 億美元、員工拿到 100% 績效獎金。
對加密市場而言,這條線索比表面更直接。AI 資料中心與比特幣礦場爭的是同一批電力、同一批先進封裝與同一批記憶體;當 HBM 的毛利率高到 80%,記憶體廠沒有理由把產能讓給其他用途,礦機與 AI 伺服器的交期與成本都會被牽動。換句話說,AI 的好訊息對礦業是成本壓力的訊息,兩者並不在同一條船上。
接下來看兩件事。一是三星即將公布的第三季財報,如果記憶體雙雄同時開出超預期數字,KOSPI 這波就從技術性反彈升級為基本面重估;二是 HBM4 的新一輪報價談判,那會決定 80% 的營益率是高原還是尖峰。至於 AI 股能不能延續,關鍵不在晶片廠自己,而在雲端業者下一個季度的資本支出指引開得多高。




