

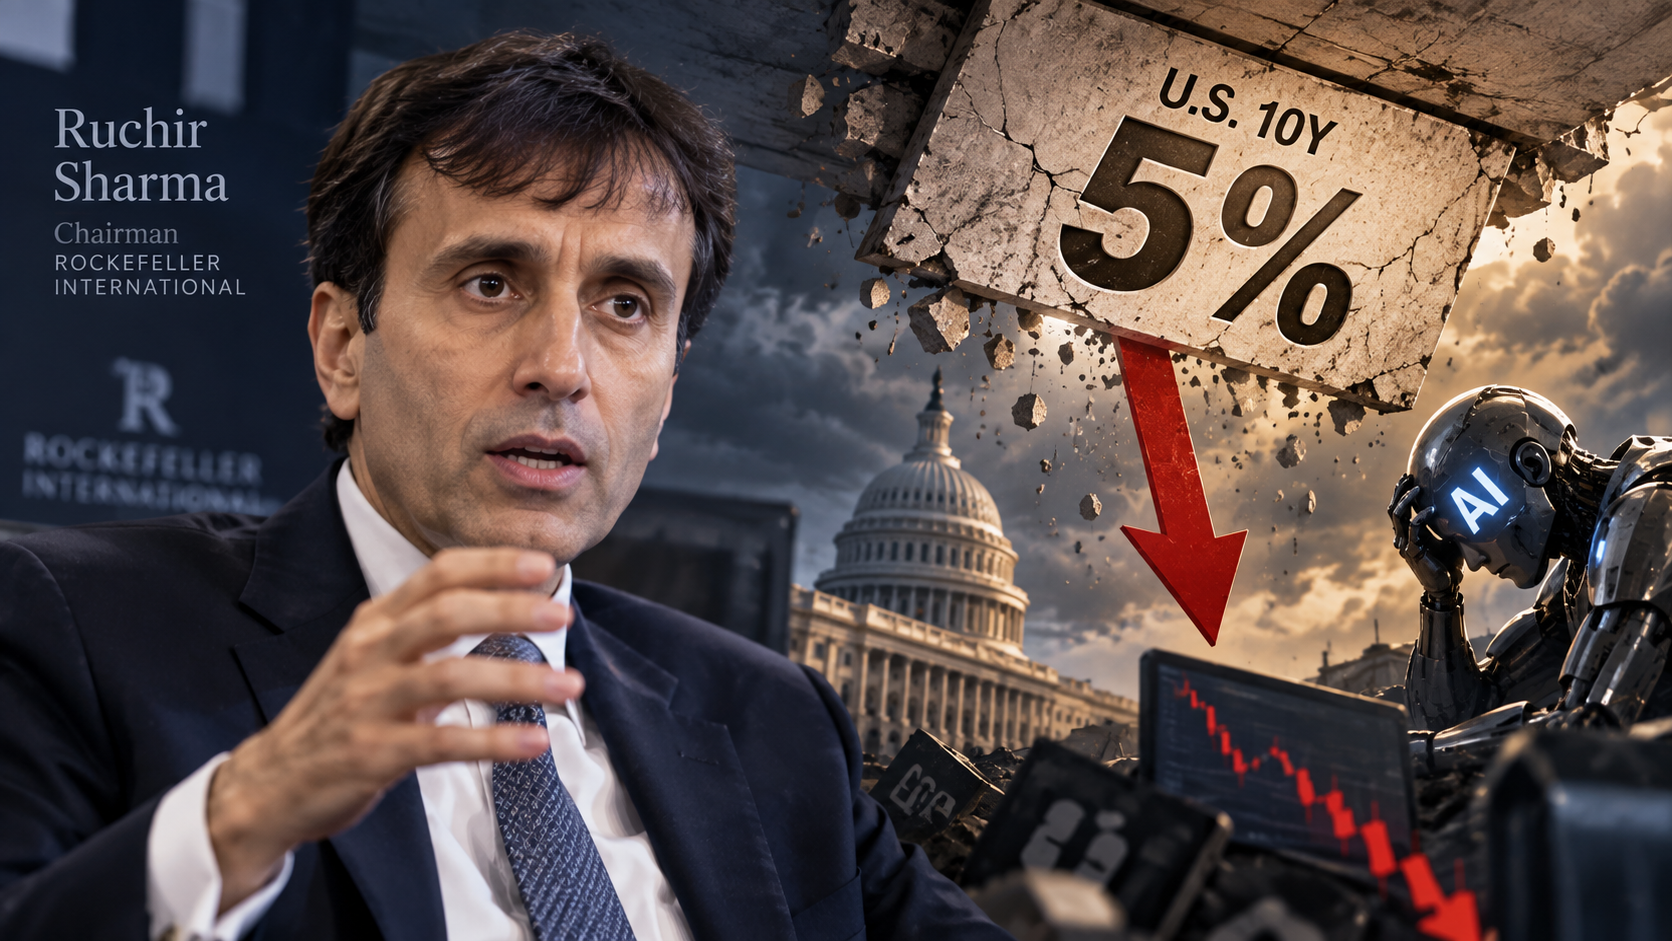
美債 10 年期殖利率升到 5.21%,創 19 年新高。洛克斐勒國際主席 Ruchir Sharma 在彭博電視警告,5% 若從天花板變地板,寬鬆資金時代就此結束,而 AI 榮景最怕的是資金變貴。
(前情提要:10 年期美債殖利率飆破 5.1%!創 19 年新高,聯準會 10 月恐再升息?)
(背景補充:GMO警告:SpaceX解禁+AI IPO,美股先崩?)
美債 10 年期殖利率週一收在約 5.21%,是 2007 年以來的高點,也是 19 年新高。前大摩首席策略師、現任洛克斐勒國際(Rockefeller International)主席 Ruchir Sharma 在彭博電視專訪中警告:過去 20 年被視為天花板的 5%,如果變成地板,寬鬆資金的時代就已決定性地結束,而 AI 榮景正是靠這種資金撐起來的。
天花板變成地板
Sharma 的推論從一段歷史開始。他指出,過去 20 年,10 年期美債殖利率大致在 5% 到 5.25% 之間就會見頂,這個區間一直是市場的天花板。現在殖利率站在 5.2% 以上,如果新的區間變成 5.5% 甚至 6%,等於整個利率環境換了一個檔位。
更麻煩的是股債關係。Sharma 的團隊回頭檢視歷史,發現殖利率一旦升破 5.25%,股票與債券殖利率的關係就會轉成負相關。簡單來說,就是殖利率每上升一次,股市就受傷一次,而且殖利率越高,這種連動越強。他觀察到,這次連 5.25% 都還沒到,過去幾週就已經出現這種走勢。
當然,有人反駁:1990 年代 10 年期殖利率也在 5% 到 6% 之間,經濟照樣撐過來了。Sharma 認為關鍵差別在債務:現在政府債務佔 GDP 的比重,接近當年的三倍,而且大量是短期債務,每年都得用更高的利率快速再融資,利息支出膨脹得很快。AI 發債潮又疊在政府債務之上,等於替更高的利率鋪好了路。
油價則是另一根稻草。彭博報導指出,川普拒絕伊朗重開荷姆茲海峽的最新提案後,油價走高,債市拋售再度延續。Sharma 說,殖利率與油價的相關性高到前所未見,因為市場是帶著偏高的通膨與債務、赤字,走進這場伊朗戰爭危機的,任何額外的衝擊都只會加重傷害。
軟銀的 10% 債券
主持人拿軟銀當例子。軟銀上週完成 111 億美元的高收益債發行,是全球史上最大規模的高收益公司債,美元債殖利率落在 9% 到 10%,資金用來支應對 OpenAI 的第三筆 100 億美元投資。主持人問,這類資料中心交易的期限多半只有幾年,再融資風險會不會成為終結榮景的因素?
Sharma 沒有直接給出時間表。他研究過 300 年的泡沫,用「四個 O」判斷是否身處泡沫,也就是估值過高、持有過度集中、槓桿過高、投資過度,而他認為 AI 已經具備多項特徵。但四個 O 只能判斷是不是泡沫,判斷不了何時破。前聯準會主席葛林斯潘(Alan Greenspan)1996 年 12 月就喊過「非理性繁榮」,之後股市又瘋狂漲了三年。
不過 Sharma 也指出,過去 300 年,真正殺死每一次榮景的,只有一個因素:利率上升。利率一升,出錯的風險就跟著上升。政府債、AI 發債潮、油價疊在一起,在他看來,就是把局面搭好了。
指數很穩,底下不穩
但轉頭看股市,畫面卻很平靜。依彭博統計,標普 500 已連續 41 個交易日沒有單日跌逾 1%,離歷史高點也只差約 1%。Sharma 說,指數底下是另一回事:成分股的中位數,比 52 週高點低了約 15%。高盛的報告更直接,約 45% 的標普 500 成分股貝塔值為負,也就是大盤上漲時,它們反而下跌。
貝塔值簡單來說,就是個股跟著大盤漲跌的程度,負值代表反著走。Sharma 說,他看了 30 年市場,從沒見過這種現象,這個數字最先由高盛提出,他的團隊也自行驗證過。他形容,過去有句老話叫「股市不等於經濟」,現在可以說,指數已經不等於股市。
主持人追問,只買指數基金的散戶為什麼要在意?Sharma 的回答是,市場廣度差到這種程度時,後續報酬通常偏弱:2000 年頂點前,也出現過只有少數股票撐住指數、之後整個市場才下跌的情形。不過他也強調,市場沒有科學可言,這些只是該觀察的訊號,而非定論。
他真正盯的,是傳導路徑:公債市場的壓力,會不會傳到公司債。CCC 等級等垃圾債的殖利率已經出現跡象,但還不普遍。如果殖利率在 5% 之上停留夠久,信用市場的壓力就會累積,替靠債務與發股撐起來的支出狂潮踩下煞車。Sharma 的結論是,AI 如今已不只是科技故事,更是資本市場故事,一旦舉債與發股受到高利率拖累,AI 榮景就會開始反轉。

📍相關報導📍
全球警報!美 10 年期公債殖利率突破 5%,市場定價聯準會本週升息 1 碼


