

韓國總統室傾向把加密貨幣利得稅第四度延後,開徵日可能從 2027 年 1 月改到 2029 年;關鍵卡在美國要到 2029 年才參與 OECD 跨境資料交換,最終決定預計 12 月初出爐。
(前情提要:韓國推遲課加密貨幣利得稅至2027年,臺灣課稅程式會有影響?)
(背景補充:韓國加密基本法衝線了!但稅收杯葛更兇,執政黨暗示「年底見分曉」)
韓國加密貨幣利得稅第四度延後幾成定局。總統室傾向把原定 2027 年 1 月 1 日上路的課稅時程再往後推,相關討論在 10 月下旬曝光,最可能的落點是 2029 年 1 月 1 日,最終決定預計在 12 月初出爐。
讓青瓦臺猶豫的核心不是稅制設計,而是資料。依 OECD 的加密資產申報框架(CARF),韓國、日本、英國要到 2027 年才會開始交換交易所資料,新加坡、瑞士、香港排在 2028 年,美國則要到 2029 年才加入,完整承諾名單見 OECD 公布檔案。總統室官員私下坦言,加密市場將近一半的成交量落在美國,沒有美方資料,課稅只會打到國內交易所的使用者,形成老實人被課、跨境大戶跑掉的扭曲。
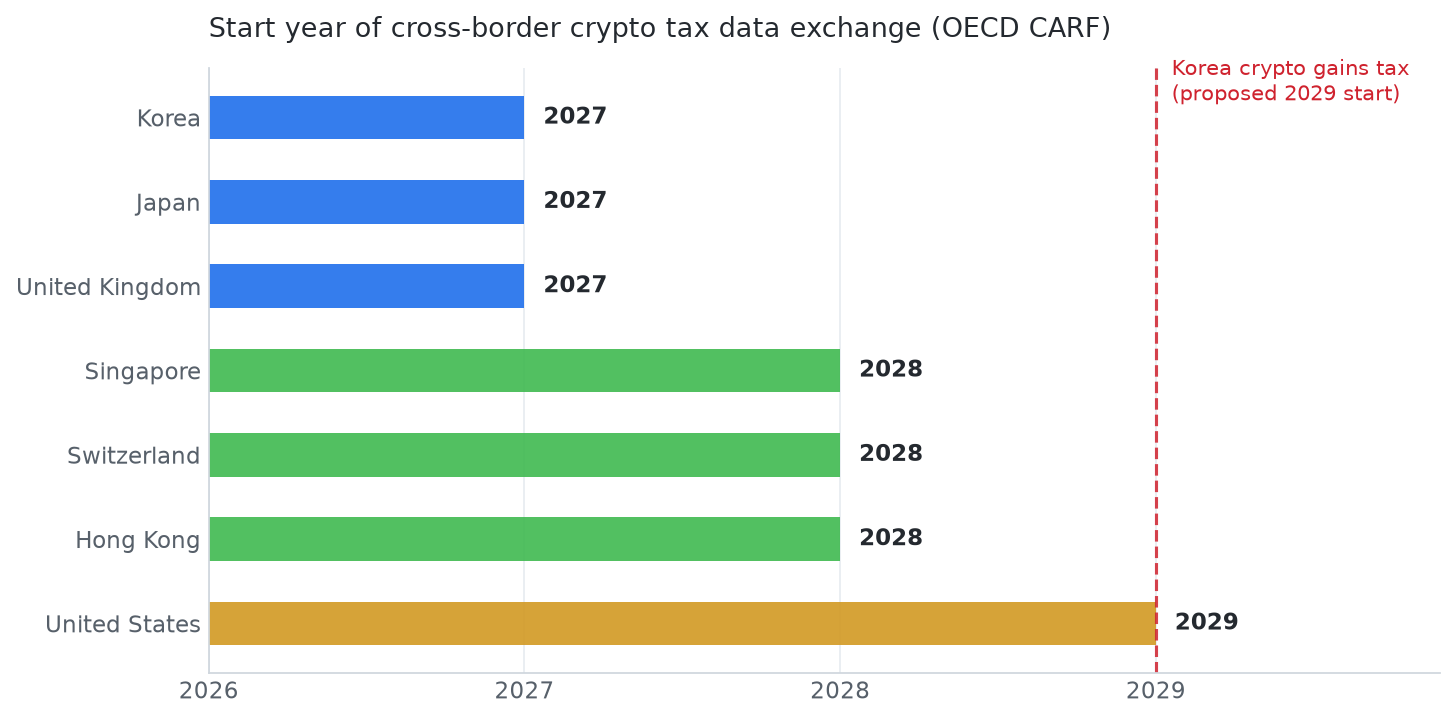
現行方案是對加密資產轉讓與借貸的年度淨利課 20%,加上地方所得稅後實質稅率 22%,並設有 250 萬韓元(約 1,887 美元)的扣除額。韓國國稅廳官網目前仍把開徵日列為 2027 年 1 月 1 日,制度與時程之間的落差,正是這輪爭議的起點。
從 2027 到 2029 的政治轉折
今年 7 月,副總理兼企劃財政部長官仍公開表示課稅會如期在 2027 年上路;但該職位隨後換人,新任財長在 10 月 6 日的國會答詢中改口,說會重新收集意見。執政黨議員則直接提案,把開徵日搬到 2029 年 1 月 1 日。這項稅目原定 2022 年開徵,若這次再延,將是第四度跳票,且必須經國會表決才能生效。
為什麼等美國成了關鍵
韓國政府過去主張,就算沒有全球自動交換,也能透過海外金融帳戶申報掌握本國居民的境外交易。問題在於這套機制的覆蓋率太低:真正的跨境大戶多半把資產放在美國平台,而美方既不參與 2027 年首批交換,也不在可直接查核的名單內。
相較之下,美國、英國、日本都已經依本國規則對加密資產課稅,並沒有等跨國資料到位。這意味著韓國若持續等待,等於用稅收公平換取與主要市場的時程同步;若不等待,則必須承擔資本外流的風險。兩難的根源,是各國稅制前進速度與資料交換速度不一致。
對臺灣的參照
臺灣財政部近期已委外研究加密貨幣課稅,聚焦所得認定、申報方式等四個面向,方向上同樣卡在如何掌握境外交易這一關。韓國的四度延後提供一個現實樣本:在跨國資料交換尚未覆蓋主要市場之前,任何課稅時程都容易演變成政治消耗戰,課稅技術問題反而退居其次。
後續觀察
首先,12 月初的內閣決定與國會表決是分水嶺。若延後成案,韓國將成為主要市場中課稅時點最晚的國家之一,短期內對本地交易所的合規成本是鬆綁。其次,若政策反覆確立了等美國的路線,其他亞洲市場很可能跟進觀望,全球加密稅制的碎片化會再維持兩年以上。對投資人而言,真正該追蹤的不是稅率高低,而是 CARF 首批資料交換在 2027 年是否如期落地。

📍相關報導📍
加密賦稅將臨?臺灣財政部首次委外研究加密貨幣課稅,聚焦 4 面向年底出爐
韓國 2025 擬實施 20% 加密貨幣利得稅,臺灣會跟進嗎?
臺灣加密貨幣課稅惹民怨「未出金也要申報」,財政部與金管會各玩各的?



