


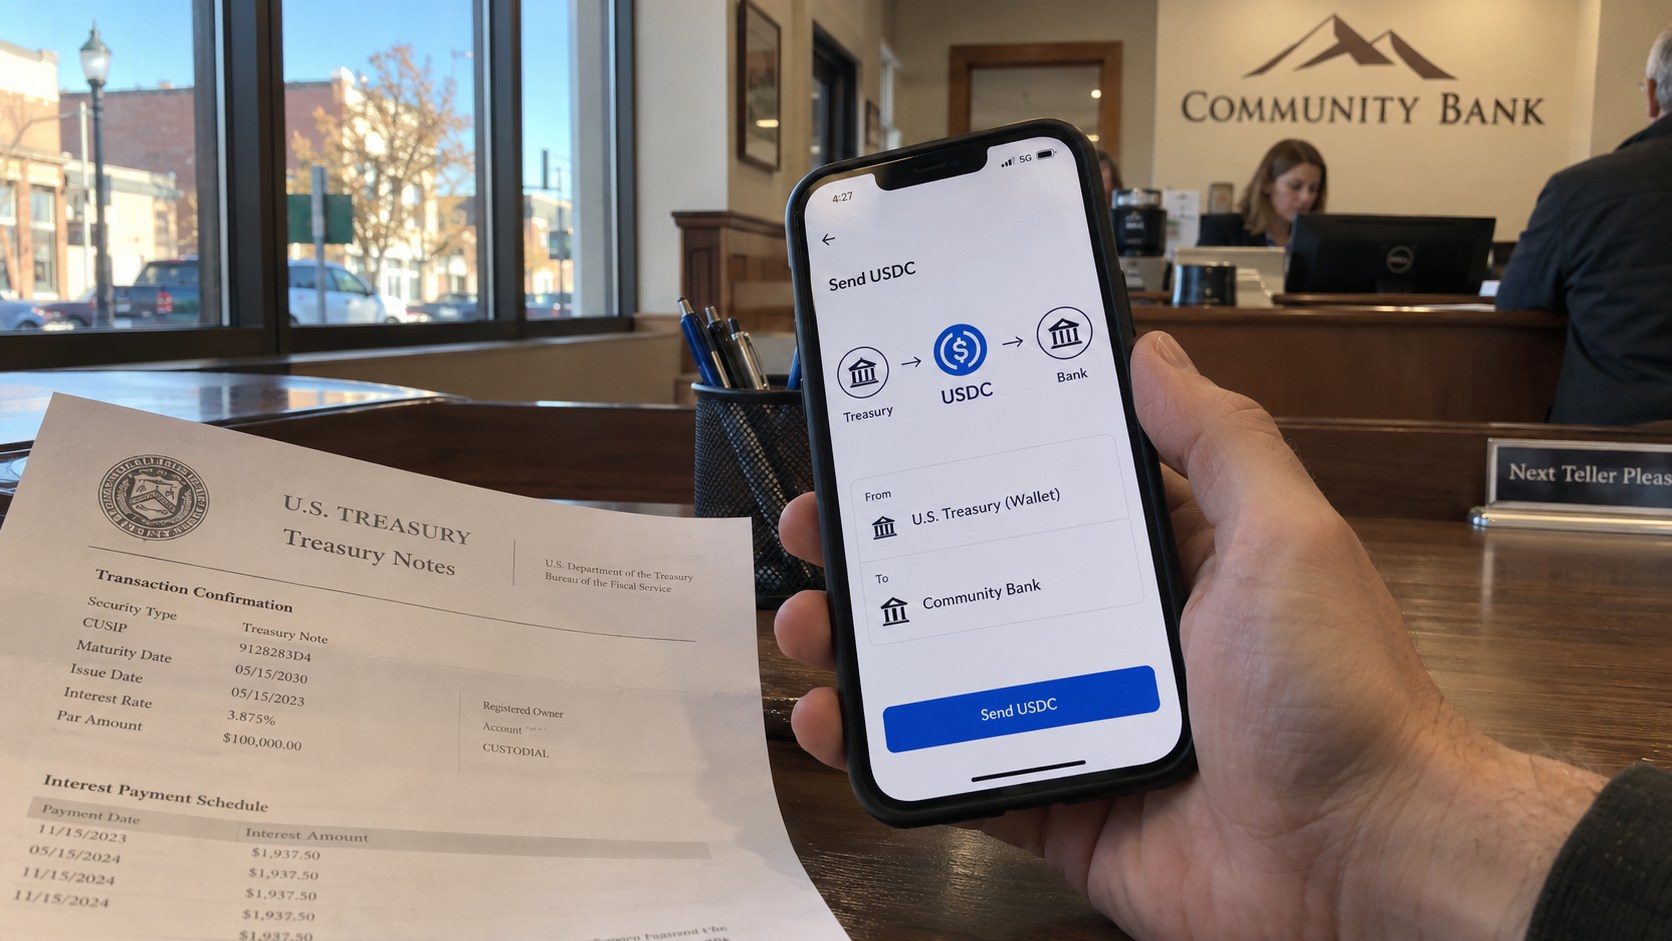
美國 10 年期公債殖利率衝上 5.3%、創近 20 年新高,聯準會啟動升息循環。同一週 OUSD 正式發行,花旗與 Coinbase 合作讓加密業務退到銀行後台,北達科他州社區銀行則透過 Roughrider 把穩定幣嵌入 Fiserv 網銀介面。金融派大星温宏駿認為,美元穩定幣正從加密貨幣產品變成銀行系統裡的 API,在高利率下,誰掌握分銷比誰發行更重要。
(前情提要:《温宏駿穩定幣新金融-23》CLARITY 法案不清晰,華爾街上鏈反而加速 )
(背景補充:Stripe 發行新穩定幣 OUSD:準備金收益回饋夥伴,會威脅 Circle / Tether 獲利模式? )
銀行不需要「成為加密公司」,
只需要「呼叫穩定幣 API」
這一週,穩定幣市場同時發生了三件事,單看每一件都像是一則普通新聞,但把它們放在一起,我看到的是一個清楚的結構轉折:美元穩定幣正在從「加密貨幣產品」,變成「銀行系統裡的一個 API」。
第一件事,美國十年期公債殖利率衝上 5.3%、創下近 20 年新高,而聯準會不但沒有降息,反而啟動了升息循環。第二件事,OUSD 正式發行,同時花旗與 Coinbase 的合作機制,讓加密貨幣業務正式退到銀行的後台營運。第三件事,北達科他州的社區銀行,透過 Roughrider 穩定幣平台,直接把穩定幣服務嵌入既有的網銀介面。
這三件事分別代表利率、聯盟、通路。今天派大星就把它們串起來講。
一、國債與利率走升:穩定幣的「浮存金」生意再度升溫
先講最底層的經濟學。
穩定幣發行商的商業模式,本質上就是巴菲特說的「浮存金」:用戶把一美元交給你,你拿去買短天期美債,利息歸你。在 GENIUS 法案框架下,發行商不得直接對持有人支付利息,這意味著準備金收益幾乎全數留在發行與分銷這條價值鏈上。
去年市場還一直預期降息導致 Circle 股價一路跌,大家擔心的是穩定幣的利差會被壓縮,商業模式會變薄。但現在劇本完全反過來了:長端殖利率創高、Fed 升息,短端利率被往上推,穩定幣的利差收入不但沒縮,反而擴大。
舉個簡單的算數:假設一個發行規模 3,000 億美元的穩定幣生態,短債收益率每提高 0.5 個百分點,整條價值鏈每年就多出 15 億美元的收入。這筆錢要分給誰?發行商、交易所、錢包、支付公司、銀行,每個人都想分一杯羹。
這就是為什麼我說,高利率環境下,「誰掌握分銷」比「誰發行」更重要。過去我們在系列文中討論過 Coinbase 與 Circle 的分潤結構,那就是分銷方話語權的最佳例證。而這一週的 OUSD,則把這個邏輯推到了聯盟層級。
二、OUSD 與花旗×Coinbase:加密貨幣退到後台
OUSD 的設計重點,是零手續費鑄造與贖回,並將準備金收益分享給聯盟夥伴。換句話說,OUSD 不是要跟 USDC 比誰的品牌大,而是直接把「利差分潤」做成聯盟的基礎規則,讓 140 多家機構都有誘因幫它分銷。
在利率上行的環境下,這個設計的吸引力只會更強。
而花旗與 Coinbase 的合作,則展示了另一種結構:花旗負責法幣端的入金、出金與支付調度,Coinbase 負責鏈上基礎設施。對花旗的企業客戶來說,他們看到的仍然是一筆美元付款,只是速度變成 24/7、即時到帳。區塊鏈還在,但它已經退到後台,變成看不見的清算層。
這是非常關鍵的一步。過去十年,加密產業一直想讓使用者「上鏈」;但真正的大規模採用,往往是讓使用者根本不需要知道自己上了鏈。
三、Roughrider:社區銀行的穩定幣「選單化」
第三件事,最容易被忽略,但我認為最有啟發性。
根據 VersaBank 提交的文件,北達科他州的穩定幣 Roughrider 已正式上線。它的技術堆疊是這樣分工的:
- 發行與準備金管理:VersaBank USA NA
- 基礎設施:Fireblocks,運行在 Solana 上
- 銀行端介面:Fiserv Commercial Center(銀行原本就在用的企業網銀平台)
- 適用對象:北達科他州超過 90 家金融機構
- 目前用途:主要是銀行間資金轉移
Fiserv 也同步表示,其數位資產平台已正式對金融機構客戶開放。
這是什麼意思?
我認為,核心系統供應商(core processor)才是真正的分銷商。
美國有四千多家銀行,其中絕大多數是小型社區銀行與信用合作社。這些銀行沒有能力自己養區塊鏈工程團隊,也不可能自己去評估哪條鏈、哪個託管商、哪家發行商。它們的核心帳務系統,幾乎都外包給 Fiserv、FIS、Jack Henry 這幾家寡頭。
所以當 Fiserv 把穩定幣加進銀行家每天已經在使用的介面時,採用就不再是一個戰略決策,而變成一個選單選項。
社區銀行的行員不需要學什麼是 Solana、什麼是 MPC 錢包。他打開熟悉的 Fiserv 畫面,在「轉帳」旁邊多了一個選項,勾下去,就完成了。這跟當年 ACH、Zelle 在美國銀行業普及的路徑一模一樣:不是每家銀行都去開發,而是核心系統商統一上架。
四、兩端收斂:花旗的後台,Fiserv 的選單
把第二件事和第三件事放在一起看,會發現一個有趣的對稱:
- 在市場的頂端,花旗這樣的全球大行,把加密業務放進後台營運,交給 Coinbase 這類專業夥伴處理。
- 在市場的底端,北達科他州的小銀行,把穩定幣當成核心系統的一個模組,交給 Fiserv 處理。
大行與小行走的是同一條路:穩定幣不是一個需要客戶理解的新產品,而是一個被封裝好的金融功能。
更巧的是,Fiserv 本身也在 OUSD 的合作夥伴名單上。這意味著,聯盟型穩定幣的利差分潤機制,未來可能透過 Fiserv 的核心系統,一路滲透到數千家社區銀行。頂端的聯盟架構與底端的分銷管道,在 Fiserv 這個節點上接起來了。
五、為什麼我說這是「銀行 API 的時代」
所謂 API,就是一個標準化的介面:你不需要知道對方系統內部怎麼運作,只要呼叫函數,就能拿到結果。
今天的美元穩定幣,正在變成這樣的東西:
- 鑄造(mint):把存款轉成鏈上美元
- 轉帳(transfer):24/7 即時清算
- 贖回(redeem):換回銀行存款
這三個動作,正在被核心系統商、全球大行、支付網路包裝成標準介面。銀行不需要「成為加密公司」,只需要「呼叫穩定幣 API」。
一旦走到這一步,價值鏈的分配就很清楚了:
- 底層公鏈:越來越像公用事業,競爭的是效能與成本
- 發行商:越來越同質化,零手續費鑄贖將成標配
- 分銷與介面層:掌握客戶關係與準備金分潤,是高利率時代最大的贏家
六、回到海耶克經濟學:貨幣競爭的戰場在通路
我們這個系列一直以海耶克的《貨幣的非國家化》作為思考主軸。海耶克的理想是私人貨幣彼此競爭,讓最好的貨幣勝出。
但現實發展給了一個有趣的修正:私人美元確實在競爭,但決勝點不在貨幣本身的品質,而在分銷通路。每一個穩定幣都是一比一錨定美元、都持有短債,產品本質差異極小;真正的差異,在於誰能被放進銀行家每天打開的那個畫面裡。
這不是海耶克的失敗,而是貨幣競爭進入了「通路戰自由競爭」階段。
七、對台灣的啟示
通常我一定最後會講回台灣。
我在系列第 8 篇提過,零售端的新台幣穩定幣,短期內缺乏清楚的使用場景,這個看法我到今天仍然維持。但 Roughrider 給了我們另一個參考方向:穩定幣在小型金融機構的切入點,可能不是零售支付,而是銀行間清算與核心系統整合。只是現在可能央行還是比較青睞存款代幣來擔任這個角色。
台灣同樣有大量的地方金融機構與信用合作社,它們的資訊系統也高度依賴共用平台與少數核心系統商。如果有一天台灣要推動代幣化存款或穩定幣的機構應用,最有效率的路徑,恐怕不是讓每家銀行各自開發或是試辦虛幣託管,而是由共用基礎設施統一上架,讓採用變成「選單選項」。
這也是很多國家可以思考的問題:我們要做的不是另一個幣,而是讓幣變成可以被呼叫的金融基礎建設。
📌結語
國債殖利率與聯邦基準利率持續走升,讓穩定幣的利差重新成為兵家必爭之地;OUSD 用分潤規則爭奪分銷方;花旗把加密業務收進後台;Fiserv 把穩定幣變成社區銀行的選單。
這四件事指向同一個結論:美元穩定幣的下一階段,不是讓更多人上鏈,而是讓銀行系統在不知不覺中,全面接上這條鏈。
當穩定幣(當然裡面包裹的是『美債』)變成 API,真正的競爭才剛要開始。
我是金融派大星,下一次我將講述另一個非銀行管道的超大戰場:算力美元,我們下一篇見。

📍相關報導📍
花旗把穩定幣支付接進企業帳戶!跟 Coinbase 合作,不用碰加密資產也能收 USDC


