10 年期美債殖利率 2 月以來飆升 120 個基點,金融條件大幅收緊。大摩策略師 Wilson 直言債市已替聯準會完成升息工作,若本週 CPI 溫和,美股最壞時刻可能已過——但反彈與否,關鍵看 MOVE 指數與金融股財報兩大訊號。
(前情提要:輝達傳停供「RTX 5090 晶片」全轉 AI 專業卡,玩家旗艦顯示卡或退到 5080 24GB)
(背景補充:AI 推高記憶體價格,全球 Q3 電腦出貨少 1,580 萬臺,蘋果與華碩跌幅最少)
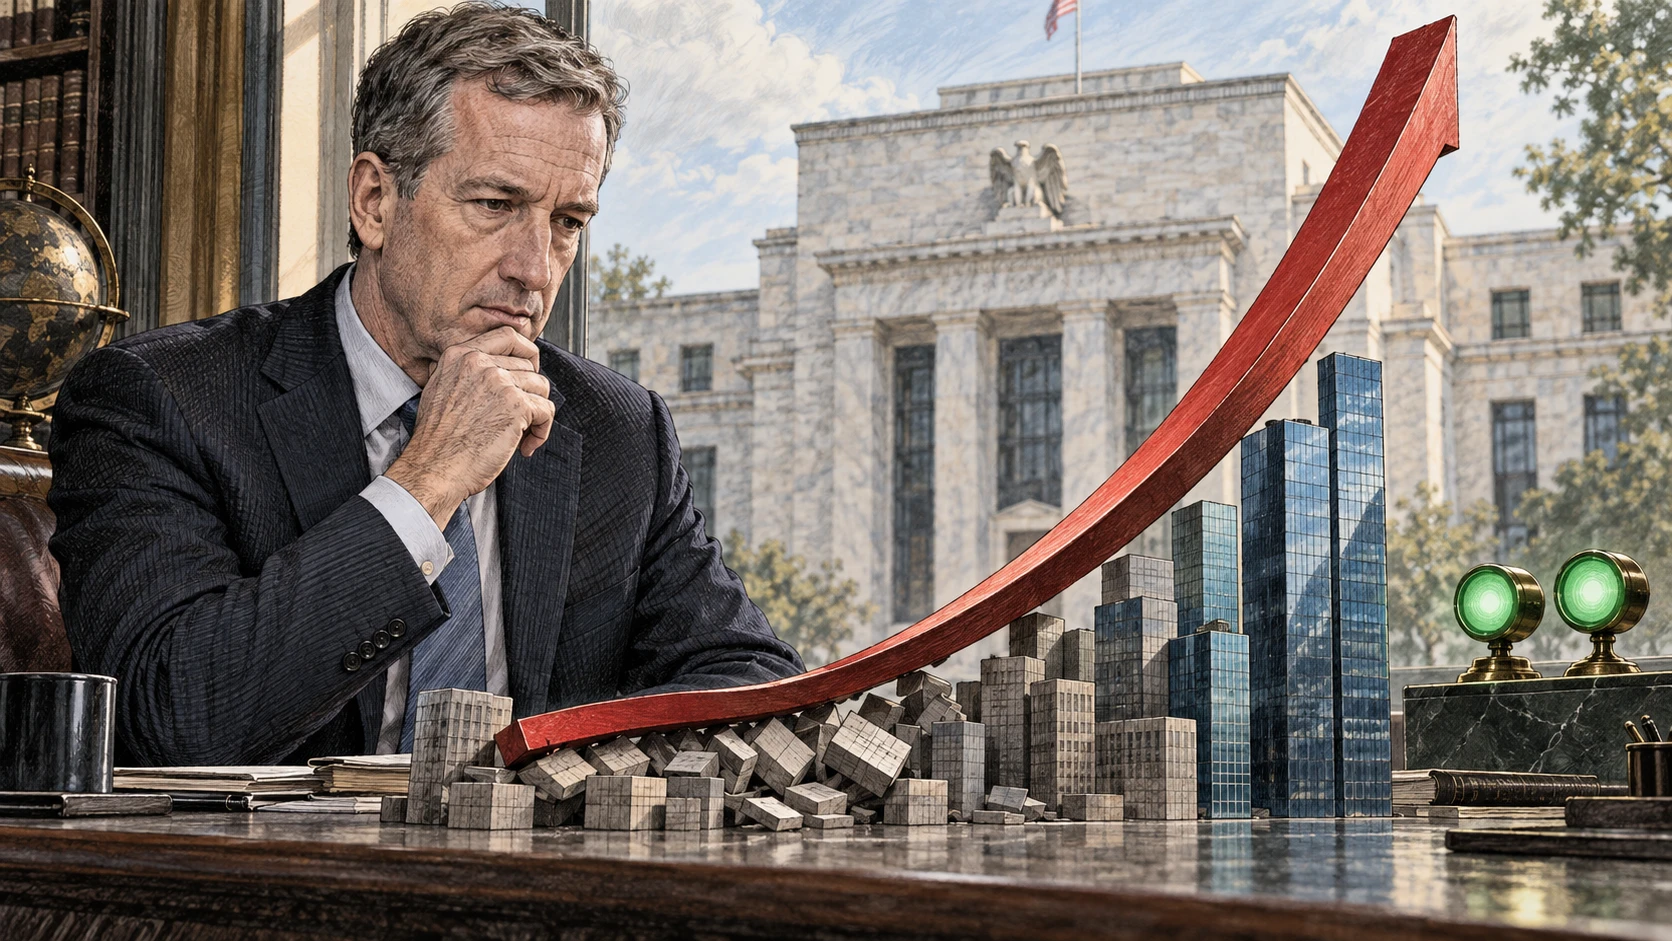
聯準會還沒動,債市卻已悄悄替它「升息」。華爾街見聞報導指出,摩根士丹利首席股票策略師 Mike Wilson 在最新週報中拆解了一個罕見格局:10 年期美債殖利率自 2 月以來累計上行 120 個基點,美元走強、油價高檔,三者疊加已構成實質性的金融條件收緊,讓聯準會進一步調升政策利率的壓力大幅減輕。
Wilson 在週一發布的「Weekly Warm-up」報告中指出,當前多重因素疊加,貨幣緊縮效應已在市場中發揮作用:10 年期美債收益率自 2 月以來跳升 120 個基點,美元指數走強,油價維持高位,三者共同構成了實質性的金融條件收緊。
全球政府債券收益率目前已整體超過 4%,為 2000 年以來首次。Wilson 認為,在債市已大幅定價更高利率的情況下,聯準會主席 Kevin Warsh 面臨的政策壓力實際上有所減輕。若本週 CPI 資料不出現超預期上行,長端收益率的上行動能或將趨於平緩。
債市代打升息:120 個基點的緊縮壓力
Wilson 指出,標普 500 之所以沒有完全反映當前金融環境收緊,原因在於指數漲幅高度集中在少數以 AI 為核心的大型科技股——這些公司的成長性足以抵禦資本成本上升的衝擊。
這一結構性分化在市場廣度上已有明顯體現。標普 500 等權重指數自 3 月以來落後市值加權指數達 6 個百分點,顯示普通個股已承受了更多來自長端利率上行的壓力。Wilson 強調,對多數個股來說,殖利率快速走高已造成實質傷害。
Wilson 建議投資者重點追蹤兩項指標,以判斷市場壓力是否已觸頂。
標普 500 的假象:漲幅全被 AI 巨頭吃掉
其一是 MOVE 指數,即債市波動率指標。Wilson 認為,真正重要的不是收益率的絕對水平,而是收益率的變化速度及其波動性。MOVE 指數的回落將是債市壓力緩解的重要訊號。
其二是金融股的相對錶現。本週恰逢 JPMorgan、Goldman Sachs、Citi 及 Wells Fargo 集中披露三季度業績,Wilson 認為,若上述銀行財報表現穩健,將在相當程度上發布「全面解除警報」的訊號。
儘管 Wilson 承認收益率持續走高存在演變為增長阻力的風險,但他目前認為這一情形尚未成真。他指出,這波殖利率上行很大程度來自經濟成長本身所帶動的資本需求,而非單純的通膨或政策預期驅動。
MOVE 指數與金融股:兩大警報解除訊號
從實際利率角度看,Wilson 以當前 CPI 同比約 3.4% 與聯邦基金有效利率 3.88% 相減,所得利差遠低於歷次衰退前的峰值水平,表明市場對增長前景的悲觀預期存在高估。結合對即將到來的財報季的樂觀預期,Wilson 得出結論:美股走勢仍有改善空間。
📍相關報導📍
AI 記憶體荒為何反讓輝達減配?大摩:瓶頸將把資料掃向 NAND 與互連晶片