

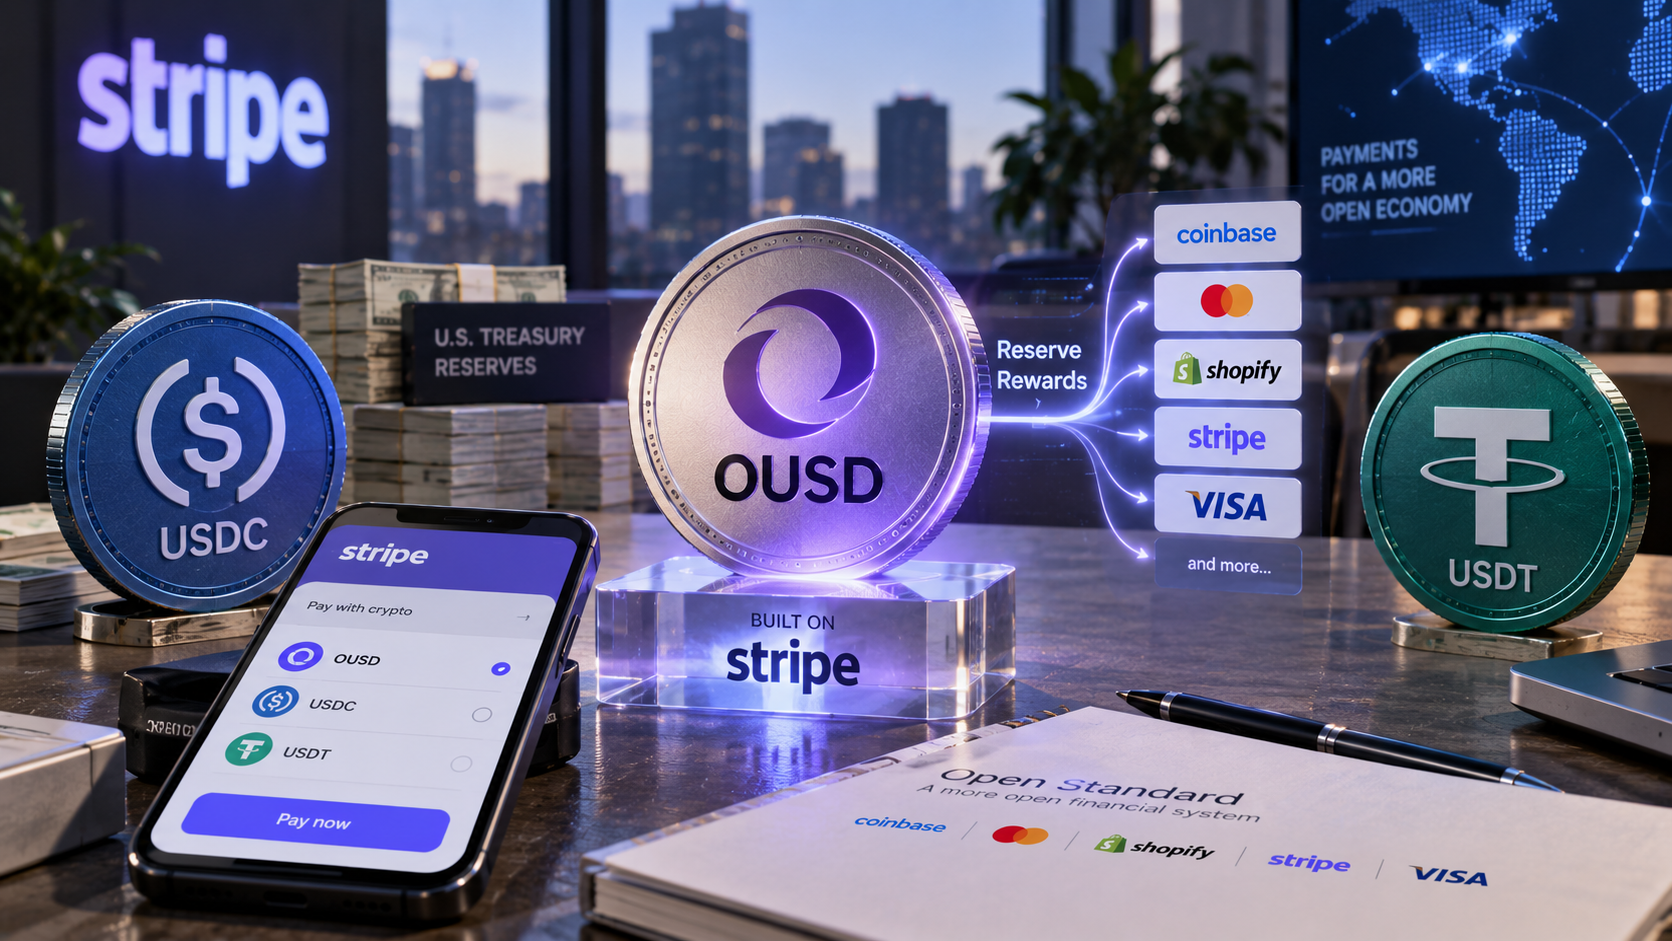
OUSD 上線後,真正受威脅的可能不是 USDT 與 USDC 的流動性,而是發行方獨吞準備金收益的模式。
(前情提要:Visa、貝萊德等百家巨頭推出新型穩定幣 Open USD(OUSD)!Circle 股價嚇跌 13%,CEO 反擊)
(背景補充:Visa 宣布推出全新穩定幣平台!無縫整合 OUSD、USDC,逾 2 億商家迎即時結算)
穩定幣的賺錢邏輯,正在被重新定價。Open Standard 聯盟 9 月 30 日宣布 Open USD(OUSD)正式上線,發行方是 Stripe 旗下的 Bridge,Coinbase、Mastercard、Shopify、Stripe、Visa 皆為創始夥伴。
發行商獨吞利息,OUSD 把利息分出去
傳統穩定幣的賺錢邏輯很單純:用戶把美元換成代幣,發行方把準備金拿去生息,利息主要歸發行方。
但 OUSD 改寫了這條分配線。Open Standard 在官方公告中指出,準備金收益會在扣除管理費後,回饋給參與的企業,分配依據是各家推動的供給量與交易活動。管理費比例至今未公開。
股權也是同一套邏輯。OUSD 創辦人暨執行長 Zach Abrams 受訪時表示,「絕大多數」公司股權將依夥伴對網路成長的貢獻分配出去,創始人與非創始人都有份。
另一頭,企業可在 Stripe 等管道以 1:1 免費鑄造與贖回 OUSD,Open Standard 只收可預期的交易費。準備金存放在 BlackRock、Lead Bank 與 BNY,每月發布準備金證明。換句話說,發行方放棄吃利差,改賺交易費與網路規模,把最大的一塊利潤讓給通路。(細節可參考 Stripe 官方部落格。)
夥伴本身就是餘額的來源
這套設計對支付與交易平台特別有吸引力,原因在於它們自己就是流量與持有餘額的來源。Visa、Mastercard、Stripe、Shopify 同時是 OUSD 的創始人與通路,只要把結算餘額、商家備付金放進 OUSD,就能分到原本流向 Circle 或 Tether 的收益。
Mastercard 的 Raj Dhamodharan 說得很直白:「我們把穩定幣視為軌道……消費者看不到背後的複雜性」。
對這類夥伴而言,穩定幣只是底層管線,誰的管線讓利最多,就用誰的。這也是 OUSD 的賣點:夥伴不必只當通路,還能把自己的流量變成議價籌碼。
Allaire 的反擊:網路效應與基礎建設
6/30 聯盟首度宣布時,市場就先給了反應:Circle 股價(CRCL)單日重挫超過 13%。Circle 執行長 Jeremy Allaire 隨後在 X 發長文回應。
他認為,穩定幣網路是平台與網路效應的生意,需要長時間建立,傾向「贏家通吃」,USDC 的優勢來自流動性、整合與監管取得。他同時質疑,把準備金收益幾乎全數讓給夥伴,再加上永久免費鑄贖,可能「減少基礎建設投資資金,或讓大型聯盟決策變慢」。
Stablecoins represent one of the largest market opportunities in the world as the internet transforms the infrastructure for storing and moving money. We deeply believe in this, and it’s why we both founded Circle and why we’ve invested to build the largest regulated stablecoin…
— Jeremy Allaire (@jerallaire) June 30, 2026
不過 Allaire 也表示歡迎創新與競爭,並稱與 Coinbase 的 USDC 合作「一如既往穩固」。Coinbase 同時是 OUSD 創始夥伴,等於兩邊都下注。
Circle 的對策則是擴大讓夥伴成為 USDC 網路的「經濟利益相關者」,並在 Arc、CCTP、StableFX 等基礎設施上支援更多美元與非美元穩定幣。Tether 執行長 Paolo Ardoino 的反應更簡短:「Welcome OUSD. Player 2 has entered the game」。
數字上,OUSD 還是小個子
創始夥伴出資約 10 億美元作為首批供給,而今年 4 月時,USDT 約佔穩定幣市場 62%、USDC 約 25%,兩者合計近九成。短期內 OUSD 在規模上根本撼動不了它們。
另有幾個變數也仍然模糊:管理費比例沒公開,夥伴實際能分到多少無從驗證;夥伴數也有兩種說法,聯盟 6/30 宣布時稱 140 家以上,上線公告則稱 200 家以上。
更關鍵的是,OUSD 的目標看起來是把新增的鏈上支付量收進來,而不是搶走現有的加密流動性。交易所與 DeFi 的深度仍在 USDT 與 USDC,OUSD 首批只上 Coinbase、Kraken、Uniswap 三處場所。再加上 Allaire 點出的聯盟決策速度問題,OUSD 要把紙上的分潤優勢變成實際餘額,還有一段路要走。
先壓縮的是利潤,不是市佔
對 USDT 和 USDC 等先行者來說,OUSD 短期威脅有限,但中期衝擊落可能會落在「商業模式」。即使 OUSD 吃不到太多流動性,只要支付夥伴開始拿它當談判籌碼,Circle 與 Tether 就得被迫把更多收益讓出去,利潤率才是先被壓縮的那一塊。
未來可持續觀察三件事:第一,夥伴是否真的把餘額放進 OUSD,而不只是掛名創始人;第二,管理費與收益分配是否透明,若分潤不如預期,吸引力會迅速打折;第三,Circle 的「經濟利益相關者」計畫能否留住夥伴。

📍相關報導📍
企業級穩定幣來了!Open Standard 宣布 OUSD 上線,主打分潤機制、貝萊德託管儲備金
Open USD(OUSD)穩定幣聯盟爆「名單造假」?三星電子、Upbit 母公司打臉:根本沒簽約


