


美股代幣化一週內分成三條鏈:紐交所把清算結算帳本交給 Avalanche、Formation 向 SEC 遞件要在 Solana 開場、Canton 上跑出首檔創新豁免交易。整體市場規模已達 37 億美元,Avalanche 靠紐交所一舉拿下約 5% 市佔。
(前情提要:紐交所進軍美股代幣化!採 Avalanche 為「獨家清算結算帳本」,拚 Q4 上線 24/7 交易)
(背景補充:Solana 迎來首個 SEC 豁免代幣化美股平台!Formation 預計 2027 上線,首發 Galaxy 等三檔股票)
美股代幣化這一週的主旋律是「一鏈一場」。本週一,紐約證交所宣布由 Avalanche 擔任其代幣化證券平台的底層清算與結算帳本技術,目標今年第四季推出每週 7 天、24 小時不間斷的股票交易;同樣在本週一,Formation 向美國證交會遞件,要在 Solana 上開出第一個取得 SEC 創新豁免(Innovation Exemption)的代幣化美股交易場所,目標 2027 年初上線。往前一週的 11 月 4 日,Five North 已把旗下代幣化的 CNTN 股票賣給交易商 DRW Cumberland,於 Canton Network 上的許可制場所 TSV 完成交割,成為第一檔在創新豁免架構下成交的美國股票。
三筆動作放在一起看,美國代幣化股票的發行與交易正分成三條互不重疊的軌道:Avalanche 拿走清算結算層、Solana 搶交易場所層、Canton 先吃到許可制批發場所的生意。三條鏈、三種監管路線,三家場所首發時都選擇單鏈而非多鏈。
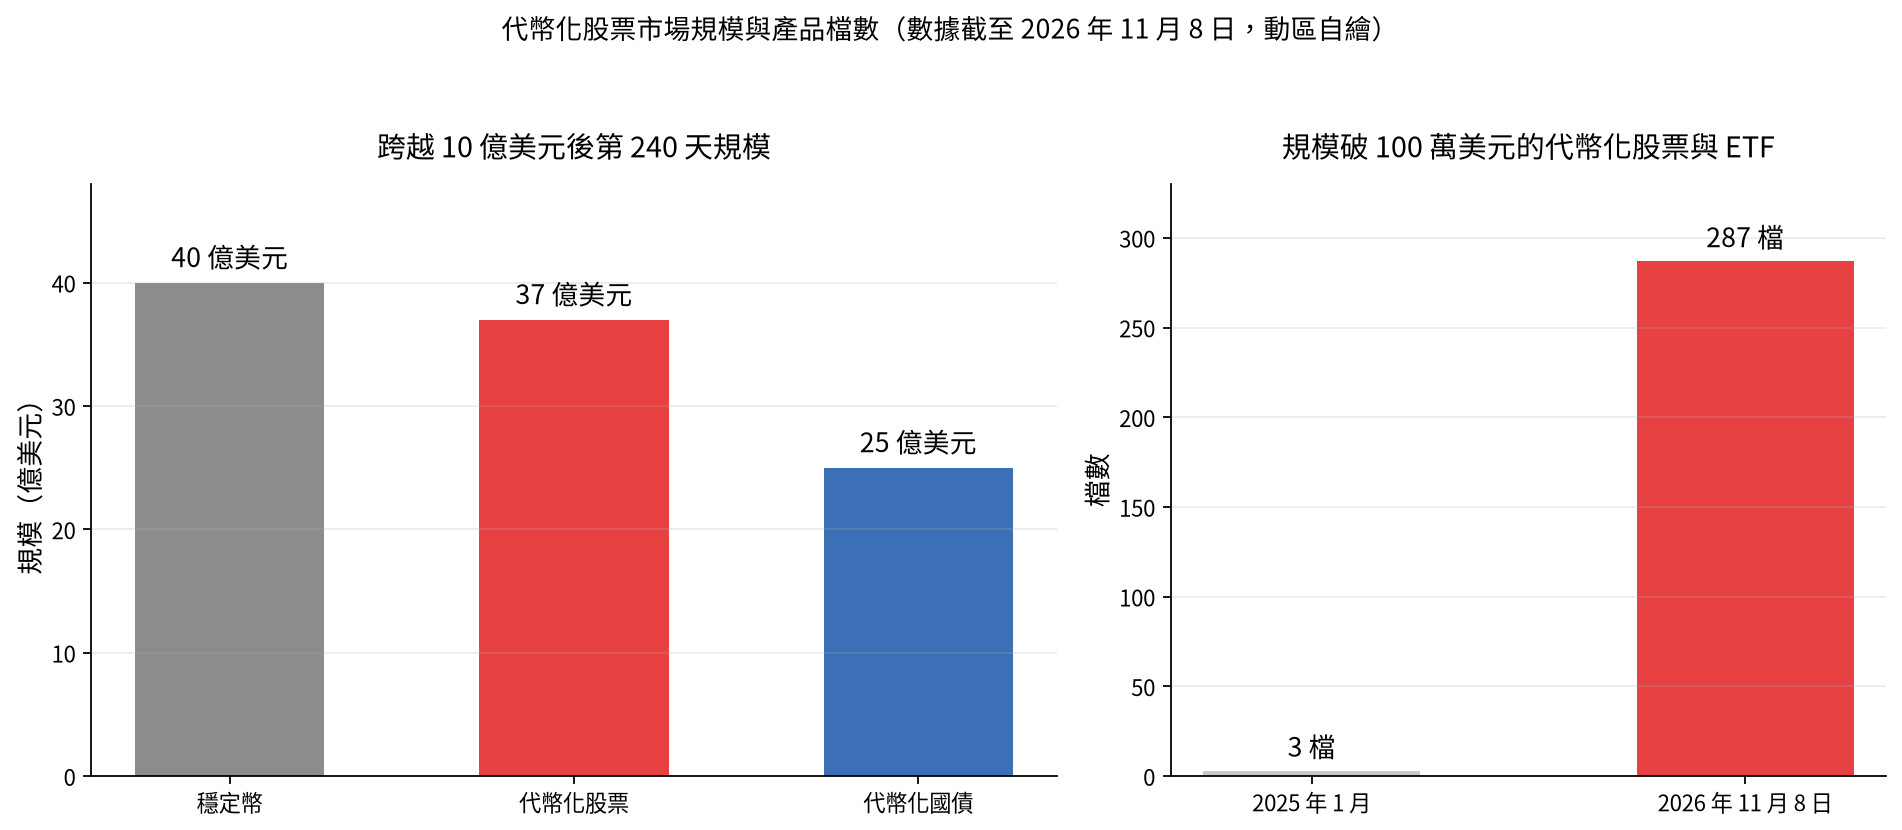
規模也在同一時間加速。統計至 11 月 8 日,整體代幣化股票市值約 37 億美元,代幣化資產總數約 4,400 檔;其中市值突破 100 萬美元的代幣化股票與 ETF 檔數,從 2025 年 1 月只有 3 檔,到 11 月 8 日已經長到 287 檔。Avalanche 靠紐交所這條線拿下約 5% 市佔,以 37 億美元的市場規模推算,約當 1.85 億美元。
一場交易場所、一條鏈:流動性被法規切成三個池子
代幣化股票至今沒有一家在推出時同時支援多條鏈,原因不難理解。一是監管複雜度:代幣化證券的發行牽涉轉讓代理人、託管與過戶登記,每多接一條鏈,等於多一套帳本要對帳、多一組合規文件要寫,紐交所這類由交易所自建的清算架構(可從官方說明看到它如何串接轉讓代理人)自然傾向單鏈。二是美國現行規範對單一代幣化資產設有日均成交量 0.25% 的比率上限,交易量衝太快,平台得自己踩剎車,「把同一檔股票鋪到多條鏈去搶量」的策略在現階段根本行不通。
結果是深度被切成好幾塊。同一檔 NVDA,未來在 Avalanche 與 Solana 上可能是兩套不同的發行結構、不同的流動性池,投資人要比較的不只是價格,還有發行方、託管人與股東權利。對發行方而言,選鏈等於選通路;對投資人而言,鏈的名字反而最不重要。
交易量其實抓在交易所手上
鏈的市佔,很大程度是分銷端的市佔。目前的量能集中在三條鏈:BNB Chain 主要來自幣安推的 bStocks、Base 由 Coinbase 帶動、Solana 的交易量多半掛在 Kraken 的 xStocks 上。週一又多了新玩家,HTX 上線 bStocks 現貨交易,首波掛出 NVDA、TSLA、QQQ、CRCL 等 20 檔標的,把代幣化美股的銷售通路從原本少數幾家券商往外擴。發行端同樣在集中,若以掛牌檔數計算,Strategy 與 SpaceX 是目前被代幣化最多次的標的。
與穩定幣比:成長曲線幾乎重疊,國債版卻掉隊
把三類代幣化資產放在同一條時鐘上看更清楚。跨越 10 億美元門檻後的第 240 天,穩定幣規模約 40 億美元,代幣化股票約 37 億美元,兩條曲線幾乎貼在一起;同期代幣化國債約 25 億美元,明顯落後。代幣化股票能在一年內追上穩定幣當年的速度,主要來自供給面的檔數擴張,也就是標的從幾檔大型股變成一整條長尾;需求面則是海外投資人用一個鏈上錢包就能持有美股,繞開開戶、匯款與時區的摩擦。
清算機構自己下場
值得注意的是,下場的不只是券商與新創。美國證券集中保管結算公司(DTCC)已規劃把代幣化服務接到 Solana,時程訂在 2027 年下半年;紐交所則直接把清算與結算帳本換成鏈。傳統清算基礎設施與交易所同時自己進場,代表代幣化的下一段不再是「券商賣的代幣」,而是市場後台的替換工程,這也讓鏈與鏈之間的競爭從行銷層升級到基礎設施層。
後續觀察:0.25% 上限與兩個時間點
第一個觀察點是 0.25% 的日均成交量上限會不會鬆綁。這條規則存在的一天,代幣化股票就很難在單一平台上長出真正的深度,紐交所平台今年第四季能否如期上線、上線後成交量怎麼走,會是第一個實測。第二個觀察點在 Formation 能否在 2027 年初拿到 SEC 核准,這關係到「創新豁免」會不會變成一條可複製的發照路徑;一旦成形,Canton 之外會有更多許可制場所跟進。第三個觀察點落在分銷端,幣安、Coinbase、Kraken、HTX 誰能把長尾標的的成交量做大,誰就決定自己那條鏈的市佔,鏈與鏈的競爭本質上是券商通路之間的競爭。
對台灣投資人來說,這條線的意義還不在能不能直接買。目前本地買美股仍以複委託與海外券商為主,代幣化股票沒有在台合法上架的管道,真正要觀察的是權利結構:一檔股票被代幣化之後,投票權、股息與清算順位留了多少在代幣裡,還是只把價格波動包裝成代幣。這才是判斷這波「一鏈一場」究竟是市場基礎設施升級,還是又一輪通路實驗的關鍵。

📍相關報導📍
DTCC 代幣化服務將接入 Solana!預計 2027 年下半年推出



