


Ripple 主導的 XRP Ledger 銀行借貸修法再進帳三票,核心修法與金庫修法各停在 22 與 23 票,距 29 票門檻還差 6 至 7 票,銀行無擔保放款上鏈近了。
(前情提要:XRP Ledger 補丁太急!潛伏 10 年漏洞還沒完,開發者說「不搶先就沒了」)
(背景補充:紐約梅隆銀行擴大與 Ripple 合作!XRP、RLUSD 納入託管,測試鏈上貿易融資)
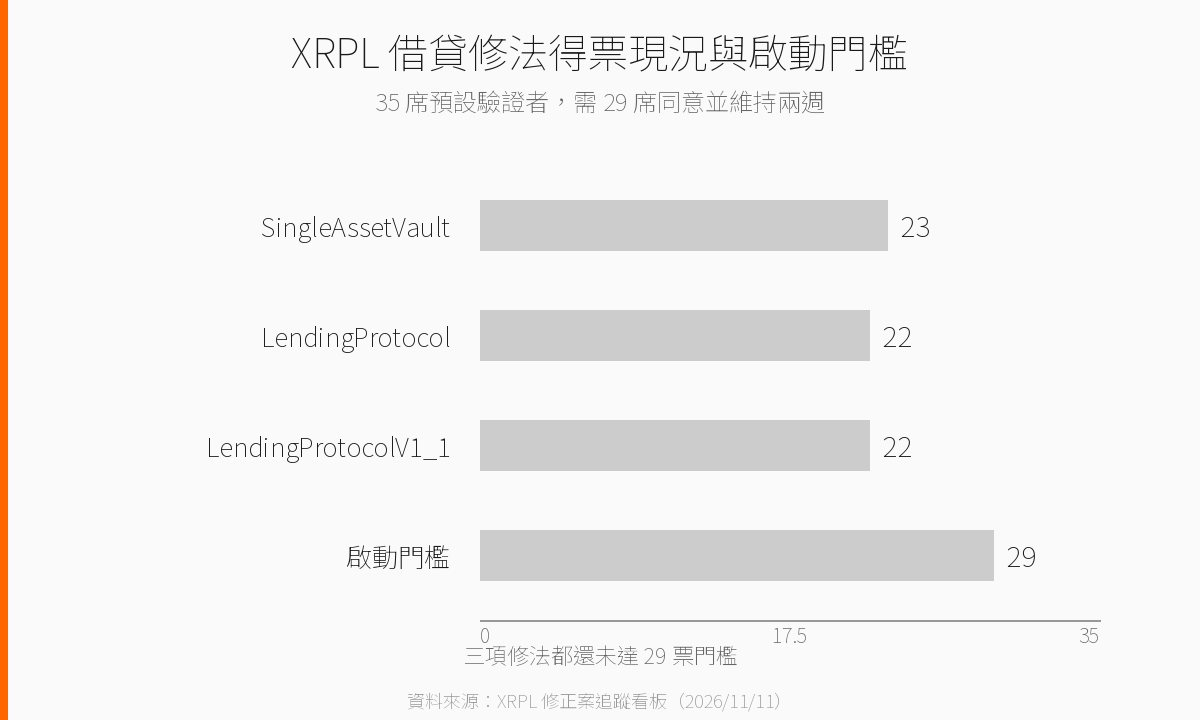
瑞波(Ripple)主導的 XRP Ledger 銀行借貸機制,離真正上線又近了一步。根據 XRPL 修正案追蹤看板,截至 11 月 11 日,核心修法 LendingProtocol 與首個補丁 LendingProtocolV1_1 各拿到 22 張驗證者同意票,負責承載放款資金的 SingleAssetVault 則有 23 票,三項都還沒跨過啟動所需的 29 票門檻。
XRP Ledger 的規則變更全靠修正案投票。依照 官方治理規則,一項修正案必須取得節點預設信任名單中 35 席驗證者裡「超過 80%」的支援,也就是 29 席同意,並連續維持 14 天,才會在主網正式生效;一旦支援度掉回 80% 或以下,兩週計時就得從頭來過。換句話說,借貸機制真正能開門,得等 LendingProtocol 與 SingleAssetVault 兩項修法同時站上 29 票之後,再走完兩週倒數。
票數推進的速度其實不快。10 月 19 日時,這套借貸系統在看板上只有 19 票、金庫修法 21 票;到了 11 月 10 日的快照,兩者已升到 22 票與 23 票,代表新增的票在週二之前就已進帳,週三為止未再變動。以現況計算,SingleAssetVault 還差 6 票,借貸修正案還差 7 票。
這套設計對出資方要求不低。放款人先把 XRP 或其他代幣存入單一資產金庫,再由貸款經紀人(Loan Broker)把資金以固定期限借出,而借款人不需要提供任何擔保品。根據 XRP Ledger 官方技術檔案,這套機制「依賴鏈下的信用審查與風險管理」,換句話說,經紀人的判斷加上其自行投入的首損資本(first-loss capital),就是存款人唯一的保護。
正在等票的 LendingProtocolV1_1 也不是小補丁。它把放款限定在新引入的封閉式金庫(closed-ended vault):這種金庫有固定的募資期、投資期與贖回期,時程在建立時就寫死、之後不能改,投資期間金庫資金被鎖住無法提領;同時把利息認列從「一次認列全期利息」改為收付實現制(cash-basis),只有實際收到的款項才算進金庫收入。這套金庫標準編號 XLS-66,官方檔案載明它與其前置的 XLS-65 曾於 2025 年 2 月至 3 月由 Halborn 完成獨立審計,之後多個清理型修正案陸續修掉精度與捨入問題。
Ripple 把這套設計推銷給需要現金的支付公司:跨境結算在途期間資金卡在傳統銀行體系裡,若能在鏈上以固定期貸款週轉,就能少墊一筆成本。這也是 XRP Ledger 近年一路往機構場景靠的理由,從代幣化資產、穩定幣支付到跨境結算接連落地,近期紐約梅隆銀行也把 XRP 與 RLUSD 納入託管,並測試鏈上貿易融資。
值得注意的是,這段期間並非所有修法都在前進。負責隱藏代幣餘額的 ConfidentialTransfer 從 22 票掉到 21 票,讓發行方能在代幣上線後修改引數的 DynamicMPT 也從 18 票降到 16 票。看板本身只公布票數總計,它的每日紀錄明白寫著公開介面上沒有逐驗證者的投票名單,因此哪些驗證者轉向,能被計數卻無法被點名。
開發端並沒有等投票結果。11 月 4 日送出的第 8685 號合併請求目前仍在審查,內容是新增第三項借貸修正案 LendingProtocolV1_2,讓「開立貸款加上附帶託管」這組交易,在同一名經紀人已有另一筆貸款先落地時能整批失敗,不會只成交一半。同日,修補借貸程式碼的清理修法已在帳本高度 108,112,129 正式生效,等於在任何人真的用上這套機制之前,先把已知問題補完。
無擔保放款,XRPL 走的是鏈上私人信貸
Aave、Compound 這類主流 DeFi 借貸靠的是超額抵押:借款人得先押上比借款更多的資產,價格跌破清算線就自動清算,違約風險由協議的程式碼處理。XRPL 這套設計反過來,完全不要求擔保品,靠鏈下徵信、經紀人自負首損資本,以及把還款期限寫死的固定期結構。這個方向其實更接近傳統市場的私人信貸(private credit),而不是典型的 DeFi 借貸,也讓銀行的名字有機會真的掛在鏈上。
問題也在這裡。沒有擔保品、沒有自動清算,代表違約風險最後由金庫存款人承擔,程式碼頂多確保還款紀錄與首損資本的順位,無法替經紀人的判斷背書。對機構資金而言,這既是聽得懂的商業模式,也是它能否真的吸到大筆存款的關鍵測試。
後續觀察
首先是票數與時鐘連動。支援度不到 29 票,兩週倒數根本不會開始,而任何一次掉票都會讓已累積的時間歸零。以 10 月 19 日到 11 月 10 日約三週進帳三票的速度粗算,剩下的 6 至 7 票還要一個半月以上,且兩項修法必須同時過線,最快也要 12 月下旬之後才可能看到倒數啟動。
其次是 V1_2 能否趕在啟用前併入。它處理的是同一名經紀人多筆貸款競態下的整批交易失敗邏輯,若沒能在主網啟用前落地,第一批上線的貸款就得先依 V1_1 的規則運作,之後再靠新修正案補洞。
最後,真正決定這套系統價值的不是票數,而是首筆貸款由誰承作。Ripple 若要說服銀行與支付公司把資金搬進金庫,第一筆貸款的借款人、金額、期限與首損資本比例,會比任何治理進度更能說明市場買不買單。

📍相關報導📍
美國OCC開綠燈!Ripple、BitGo、Circle等五家加密巨頭獲「有條件批准」信託銀行牌照



