


本週三件事決定幣圈方向:聯準會會議紀要攤開 12 月升息分歧、輝達公布黃仁勳請辭後首份財報、俄羅斯散戶買幣新規上路。比特幣連六週收黑後在 64,000 美元附近震盪。
(前情提要:重磅!Nvidia 黃仁勳辭職,財務長 Colette Kress 臨危接掌輝達)
(背景補充:Fed 理事華勒放鷹:12 月傾向升息 1 碼,若 10 月 CPI 仍偏高須考慮 2 碼)
美股與加密市場本週被同一批事件綁住:聯準會 10 月會議紀要、輝達(NVIDIA)財報、俄羅斯散戶買幣新規,三件事分別落在週四凌晨、週三清晨與週二。比特幣最新報價 64,393 美元,24 小時下跌 1.5%,11 月以來回落 17%,寫下連六週收黑的紀錄;以太幣報 1,800 美元、XRP 0.94 美元、SOL 70.95 美元同步走弱。把三件事排在一起看,這一週問的其實是同一個問題:資金還願不願意承擔風險。
紀要週四凌晨登場,爭點是 12 月還升不升
聯準會在 10 月 27 至 28 日的會議按兵不動,把聯邦資金利率維持在 3.75% 至 4% 區間,會議紀要將於美東時間 18 日下午 2 時、也就是週四凌晨 3 時公布。市場想知道的不是紀錄本身寫了什麼,而是決策圈對「通膨最後一哩」的分歧有多大。
分歧早就公開化。理事華勒(Christopher Waller)11 月已表態,即使 10 月通膨月增率如他預期降溫,仍傾向支援 12 月升息 1 碼,若核心 CPI 月增率維持在 0.3% 以上則應考慮 2 碼;票委洛根(Lorie Logan)更主張至少再升 2 碼,且冬季推進速度可能比秋季更快。他本週二晚間另有一場支付議題的公開演說,主席華許(Kevin Warsh)今日也將在舊金山一場就業任務小組會議致詞。換句話說,紀要若顯示多數官員把「再升一次」當成基本情境,12 月就會是升息會議,而不是降息前的最後觀望。
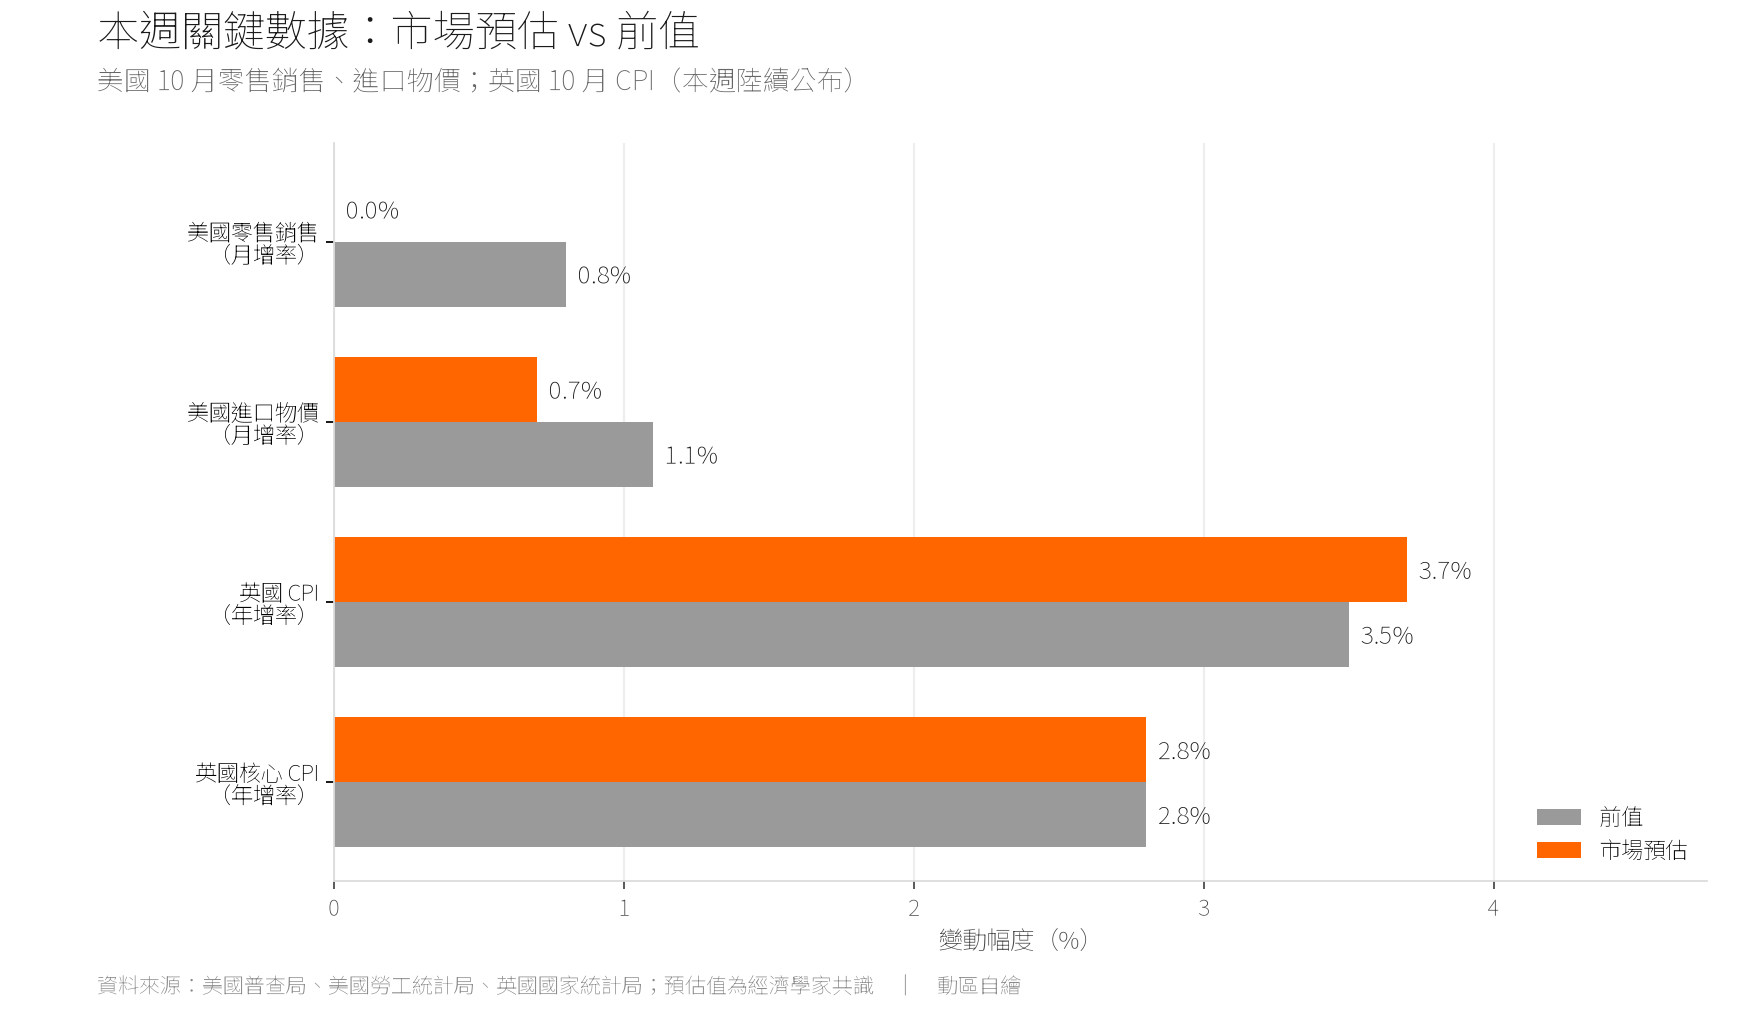
同一個晚上還有兩組資料。美國 10 月零售銷售於週二晚間 9 時 30 分公布,經濟學家預估月增率 0%,明顯低於 9 月的 0.8%;同時段的 10 月進口物價預估月增 0.7%、前值 1.1%。零售銷售若強於預期,等於替 12 月再升息補上理由,對比特幣這類高 Beta 資產是逆風。週三下午先由英國 10 月 CPI 上場(預估年增 3.7%、前值 3.5%,核心 2.8%),晚間 9 時 30 分換美國 10 月房屋開工(預估 127 萬戶、前值 122.1 萬戶),週四還有初領失業金與費城聯準銀行製造業指數(前值 20.9),週五收在密西根大學消費者信心終值(前值 51.0)與 1 年期通膨預期(前值 4.3%)。
輝達財報:黃仁勳辭職後的第一張成績單
輝達週二美股盤後公布財報,分析師預估每股盈餘 2.47 美元。這是共同創辦人黃仁勳上週辭去執行長後的第一份成績單,也是在回鍋傳聞滿天飛的情況下,市場第一次能用數字檢驗「換人不換路線」的說法。黃仁勳去職當天,輝達股價單日重挫 10%,並拖累整體風險資產;目前股價 162.85 美元,24 小時跌 2%。
更關鍵的是傳導路徑。加密與 AI 交易的資金池早就混在一起:Cipher Digital、Galaxy Digital、CoreWeave 與 IREN 這批「礦場轉 AI 資料中心」的公司在這波下跌中同步走弱,跌幅都在 5% 上下,說明市場把它們當成同一種 AI 曝險在賣。輝達若在指引上給出保守的資本支出輪廓,賣壓會直接回傳幣圈;反之若財報與指引雙雙超標,被壓抑的風險偏好有機會先從 AI 股鬆動。週三同一批財報還有交易所營運商 Bullish 與資產管理公司 CoinShares,等於替「加密股」再補一次體檢。
俄羅斯散戶週二解禁,限額是關鍵變數
俄羅斯央行新規週二生效,非合格投資人可透過中介機構買進比特幣、以太幣與 USDT,但每家中介設有年度購買上限;合格投資人則可不受上限購買其他加密資產。第二階段排在 11 月 22 日,俄羅斯交易所只要交易規則取得央行批准,就能開辦組織化加密交易。
把它和英國放在一起看更有意思。英國金融行為監理總署(FCA)針對CP26/36的諮詢週三截止,題目是「哪些加密活動該落進監理範圍」;俄羅斯則是先開門、再用量化額度控管風險。同一個星期,一邊還在劃界線,一邊已經把散戶放進門,這正是今年各國監管最大的分歧:不是要不要納管,而是先管交易所、還是先定零售准入。
鏈上投票與解鎖:Arbitrum 還幣案今日截止
治理面上,Arbitrum DAO 正在表決把 10 月漏洞事件後凍結的 8,425.997 枚 ETH 與 7,455.9 萬枚 ARB 送回幣安以填補使用者損失,以當前報價計算約 2,500 萬美元,條件是幣安提供完整法律免責,投票今日截止;Mantle DAO 表決把 Halo Prime 列為生態夥伴、由其在 Mantle 上發行以掛牌股票為參照的 mStocks 代幣化憑證,同時宣告不承擔法律責任與資金承諾;Stake DAO 準備終止 sdPENDLE 與 sdBAL 的投票權獎勵;ShapeShift DAO 要續撥 1.65 萬美元等值 FOX 支援多語系翻譯與使用者測試;Optimism DAO 兩案則是以 Lead 提名取代安全理事會選舉(保留 20% OP 否決權),以及對特定合作方回饋 OP 主網的 ETH 排序器手續費。
解鎖壓力集中在這兩天。Cronos 今日解鎖 2.3% 流通量、約 5,502 萬美元,Arbitrum 今日解鎖 1.53%、約 1,348 萬美元,LayerZero 週五解鎖 3.69%、約 3,655 萬美元。金額不算大,但都落在流動性最薄的時段,對短線價格是額外雜訊。
市場影響與後續觀察
三個變數其實是同一個資金池的三道閥門。利率紀要決定無風險報酬的高度,美債 10 年期殖利率已站上 5.1%、美元指數維持 103 以上,這是壓在比特幣頭上的第一層;輝達財報決定 AI 交易的估值願不願意續命,而礦場與 AI 資料中心早已共用同一批資金與同一批客戶;俄羅斯新規則決定的則是增量需求從哪裡來,把原本走灰色管道的零售買盤拉進合規中介。
後續要盯三件事。第一,紀要裡支援再升息的票數,如果連觀望派都開始談 12 月,這波回檔就不只是技術性修正。第二,輝達的資本支出指引與董事會對黃仁勳回鍋的態度,這決定 AI 溢價能不能延續到明年。第三,俄羅斯每家中介的年度額度怎麼訂、會不會出現多中介拆分,這決定那批零售資金是真流量還是紙上開放。對加密讀者而言,本週真正該記住的不是任何一根 K 棒,而是這三道閥門同時收緊的機率有多高。

📍相關報導📍
通膨警報未除!美國 10 月 PPI 月增 0.3% 略低預期,年增率飆至 6.5% 創近四年新高
冬季升息可能加快!Fed 票委洛根主張至少再升 2 碼,德銀預測緊縮延伸至明年
黃仁勳與 Nvidia 臨時執行長早有嫌隙?兩人曾為 OpenAI 千億擔保撕破臉,Colette Kress 被罵「只看財報不懂策略」



