

AI 讓寫程式碼的成本趨近於零,但金融生意的護城河不在程式碼裡。Multicoin 合夥人 Spencer Applebaum 發表最新長文,拆解 DeFi 在 AI 時代真正能賺錢的三道護城河:分銷管道、資本與專有資料。
(前情提要:Multicoin Capital 點名看好 SOL、HYPE 與 ZEC!合夥人揭露 2026 必買清單與估值模型)
(背景補充:「不再相信web3前景」Multicoin Capital 創辦人刪PO文後閃電離職:去中心化背後還是資本)
Multicoin Capital 的 Spencer Applebaum 於 11 月 10 日在 X 平台發文指出,AI 讓軟體成本趨近於零之際,金融是少數仍有護城河的產業,而 DeFi 正好站在最佳位置。他同步發表在 Multicoin 部落格的最新長文,重新梳理 DeFi 價值捕獲的演進框架,並提出三道護城河:分銷管道、資本與專有資料。
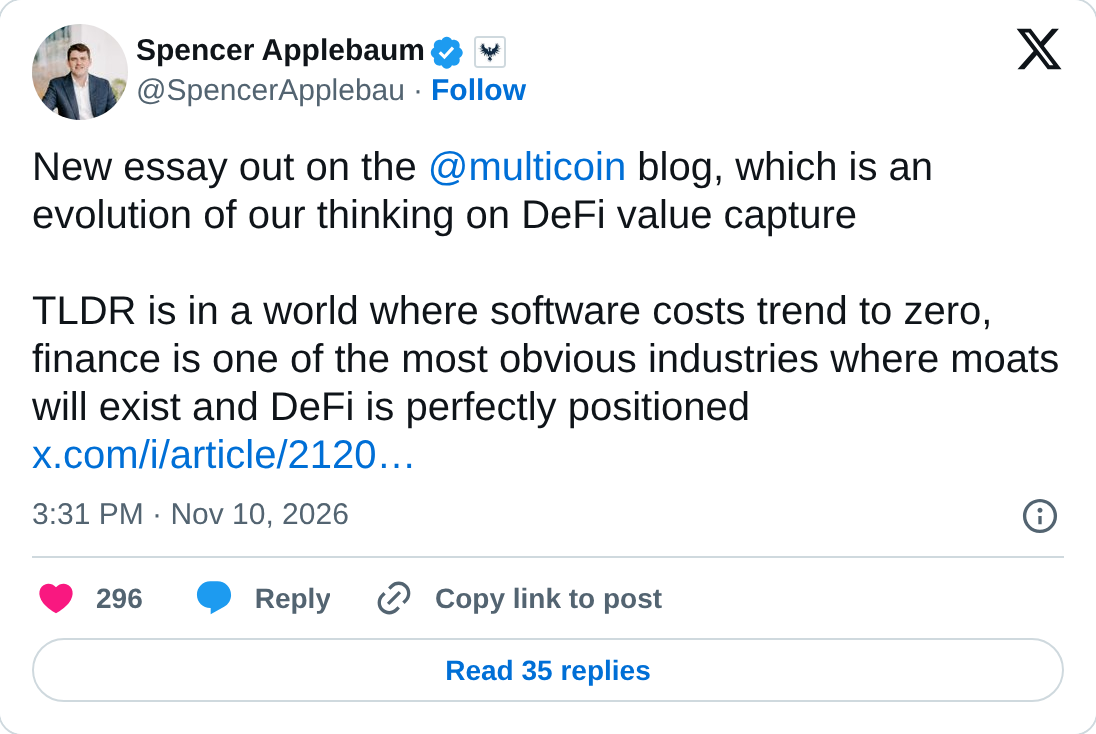
New essay out on the @multicoin blog, which is an evolution of our thinking on DeFi value capture
TLDR is in a world where software costs trend to zero, finance is one of the most obvious industries where moats will exist and DeFi is perfectly positioned https://t.co/iXBtFnZndw
— Spencer Applebaum (@SpencerApplebau) November 10, 2026
AI is making DeFi protocols cheaper and faster to build, with core lending or trading software potentially assembled in a weekend. An essay by Spencer Applebaum argues that code alone will no longer provide a lasting edge.
It identifies three durable DeFi moats: user…
— Coincamps (@coincamps) November 11, 2026
軟體成本趨零,金融壁壘反而更明顯
Spencer Applebaum 在文章中先點出一個殘酷現實:五年前要打造一個 DEX 或借貸協議,團隊得先融資 300 萬美元、僱用五名工程師,再花六個月才能做出最小可行產品。如今,創辦人用 Claude Code 這類 AI 工具,一個週末就能搭出永續合約交易所的撮合引擎、風控引擎、交易介面與 API。
他認為 AI 正在降低幾乎所有軟體細分領域的競爭門檻,但金融服務會是其中最難被商品化的生意之一。原因很簡單:一家金融企業最有價值的部分,跟軟體本身關係不大。累積忠實客戶、養大資產負債表、打磨專有資料與承保能力,都需要多年關係、業績紀錄與信任,AI 能讓軟體變便宜,卻無法讓這些能力變得好複製。
他用一個對比說明這個觀點:大語言模型一個下午就能寫出借貸協議的程式碼,但它變不出流向合約的 100 億美元穩定幣存款,也無法為新型網路券商拉來 2800 萬名客戶。換句話說,程式碼不再是稀缺資源,真正稀缺的是軟體無法創造的東西。
從胖協議到護城河:Multicoin 的思考迭代
Applebaum 回顧了 Multicoin 多年來對 DeFi 價值捕獲的思考演進。早期他們研究過應用代幣如何透過工作代幣與銷毀/鑄造平衡模型捕獲價值;後來聚焦於 DeFi 的可防禦性與不可分叉狀態,認為任何人都能分叉開源程式碼,卻無法複製流動性或網路效應;更近期則論證,當 DeFi 協議必須管理某種實質風險時,才能捕獲最大價值。
這篇文章是下一次迭代。他先表明前提判斷:DeFi 將持續吞噬 CeFi,最終吞噬整個傳統金融體系。當前 DEX 相對於 CEX 的現貨市場份額處於歷史新高,且仍在攀升;同時,美國國債、私人信貸與股票等代幣化資產正迎來真實採用,推動成長的已不止是加密原生使用者,傳統金融巨頭、金融科技公司、機構資管與傳統券商都在鏈上建產品,並把存量客戶帶進鏈上世界。
但關鍵問題是,今天的藍籌 DeFi 協議未必能當然吃下這波成長紅利。隨著軟體與資料分析成本下降,價值會流向掌控「軟體無法創造的稀缺要素」的一方。他提出 DeFi 的三大核心護城河:分銷管道、資本與專有資料,另外還有第四個要素「風險容忍度」,作用方式不同,比較像切入市場的楔子。
護城河一:分銷管道,從穩定幣到錢包的瀑布式價值鏈
Applebaum 先從穩定幣價值鏈切入。只要做出規模且利率不接近零,穩定幣發行向來是門好生意,Tether 與 Circle 持有美元儲備賺取利息,多數時候幾乎不向持有者分潤。自 2021 年以來,僅 Tether 一家就靠這個模式賺了超過 200 億美元,利潤率接近 100%。
但 Hyperliquid 的案例改變了遊戲規則。其平台上沉澱超過 60 億美元的 USDC 作為衍生品保證金,這些留存餘額為 Circle 及其分銷夥伴創造可觀的儲備利息收入。到了一定階段,Hyperliquid 意識到自己才是這筆餘額存在的根本原因,於是握有議價籌碼:倘若 Circle 不願共享收益,Hyperliquid 完全可以用願意分成的穩定幣替代 USDC,或理論上發行自己的穩定幣。
今年早些時候,Hyperliquid 依託對齊計價資產框架與 Coinbase 達成合作協議。依據協議,Hyperliquid 平台上約 90% 的 USDC 儲備收益不再歸屬 Circle 或 Coinbase,而是流向協議的援助基金並用於回購 HYPE。以金庫中佔這 90% 份額的 55 億美元 USDC 計算,這項安排如今每年能為 Hyperliquid 帶來約 1.85 億美元的收入來源。Applebaum 強調,Hyperliquid 並不需要自己維護鑄造贖回管道、國庫資金管理或合規牌照,它牢牢掌握著分銷入口,單憑這一點就能要求分走更多經濟收益。
硬幣的另一面出現在錢包與前端領域。早期非託管錢包一度在商業化上舉步維艱,後來才意識到加密產業最暴利的生意其實是交易,於是幾年前將其升格為核心產品。如今在兌換交易中,MetaMask 收取高達 0.875% 的手續費,而 Uniswap 過去 12 個月的平均交易費率僅 0.13%,且其中大部分還要分給流動性提供者。錢包賺得遠比撮合執行交易的場所多得多:底層交易所必須不斷吸引 LP、維護複雜基礎設施並比拼成交滑點,MetaMask 只需贏下並留住客戶關係,如果某家 DEX 報價不佳,隨時可以把訂單切去別處。
類似的博弈也出現在永續合約賽道。Phantom 允許使用者交易 Hyperliquid 上的永續合約,並在 Hyperliquid 原生 4.5 個基點費率之上額外加收 5 個基點。Hyperliquid 承擔風控引擎、撮合與流動性重擔,Phantom 僅憑掌控介面與使用者便賺走更高分成。不過 Applebaum 也指出,前端層本身無法對商品化免疫,Hyperliquid Builders 生態中價格戰已經開打,各團隊紛紛降費以換取使用者留存。
更普遍地看,加密錢包之所以相對脆弱,是因為使用者遷移成本太低:只要把私鑰或助記詞匯入另一個錢包,幾分鐘內就能在新介面無縫接管同一批資產。相比之下,更換銀行或金融科技應用則繁瑣得多,需要重新開戶、完成 KYC、透過傳統清算通道轉移資金、重新繫結發薪帳戶並更新關聯服務。
他以 Robinhood 為例:這家金融科技巨頭坐擁 2800 萬個已入金帳戶,目前 Uniswap 仍是 Robinhood Chain 上的主要 DEX。但隨著 AI 持續壓低金融軟體開發成本,沒有什麼能阻止 Robinhood 自己開發並推出一套專屬 DEX 協議,然後把流量導過去。憑藉其海量觸達能力與頂尖 AI 程式設計工具,他們幾乎一夜之間就能拉起 DeFi 領域最大的 Layer 2 DEX 之一。Applebaum 強調,寫協議程式碼已不再是難事,獲取使用者、資本與專有資料才是。
他總結出一條清晰的 DeFi「瀑布式價值鏈」:前端(Phantom)正從交易場所奪取更多分成,而交易場所(Hyperliquid)又在從穩定幣發行方(Circle)手中奪回收益。在所有環節中,手握分銷權的企業都對其下層基礎設施擁有定價權,至於每一層最終能留存多少利潤,取決於使用者離開的難度有多大。
護城河二:資本,真正的風險承受能力
從前一節推論,無前端的底層協議與後端基建似乎處於明顯劣勢。Applebaum 承認部分場景確實如此,但除了分銷管道之外還有其他護城河,其中最重要的一道就是資本。資本是金融市場的命脈:交易員需要資本加槓桿,做市商需要資本持續報價,借貸協議需要存款才能放貸。AI 能幫忙寫程式碼並自動化工作流,卻無法憑空變出資金;一旦系統出事,例如 Aave 的 KelpDAO 事件或 MakerDAO 黑色星期四,必須有人站出來兜底買單。
他先談流動性:流動性確實存在對數級的網路效應,交易員流向流動性所在之處,流動性又反過來追隨交易員。Hyperliquid 的未平倉合約規模固然是一大優勢,但那部分資金屬於使用者,隨時可以撤往別處。過去 DeFi 裡屢次見過流動性在代幣激勵與吸血鬼攻擊驅動下大遷徙,一旦激勵枯竭,流動性也隨之撤離。真正能創造長期防禦壁壘的,是兩種資本形態:DeFi 主經紀商業務,以及協議自有資本。
主經紀商是傳統金融市場的關鍵參與者,提供槓桿與交易融資,允許避險基金跨市場與策略使用同一套共享資金池。他認為這個角色在 DeFi 裡會以新形態出現,為鏈上衍生品交易、做市與借貸提供融資基礎設施。協議自有資本則讓協議在極端行情中具備吸收損失的能力,這不是靠激勵撒錢能複製的。
護城河三:專有資料,以及風險容忍度這把楔子
第三道護城河是專有資料。Applebaum 指出,金融業務的承保與定價能力高度依賴資料,而鏈上世界正在產生大量傳統金融機構無法取得的專有資料。例如 USD.ai 能夠為以 GPU 算力硬體作抵押的貸款完成風險承保與定價,傳統銀行對這類新型資產幾乎毫無經驗;Project 0 則專門為傳統主經紀商不願碰的 DeFi 抵押品提供融資。這些都是專有資料與資本護城河的具體案例。
至於第四個要素「風險容忍度」,他認為這不是一道持久的護城河,更像是一把切入市場的楔子。Hyperliquid 殺入原本由幣安、Bybit 與 OKX 壟斷的衍生品賽道,還上線了 OpenAI、Anthropic 等未上市科技巨頭的盤前永續合約,這是傳統持牌交易所絕不會碰的產品。SpaceX IPO 當日,Hyperliquid 平台新增錢包突破 4 萬個,顯示這類市場能持續吸引新交易員與增量流動性。
貫穿這些成功案例的共同線索是:它們切入的都是巨頭由於監管約束、營運複雜性、聲譽顧慮或初期嫌規模太小而主動留白的細分陣地。Applebaum 認為,歷史經驗顯示這類不對稱競爭的切入口未來還會不斷湧現。單純的高風險容忍度本身無法持久,隨著時間推移,監管終會追上,一旦新興市場得到驗證,老牌巨頭也終將大舉進場,正如比特幣現貨 ETF 市場所經歷的那樣。但新創公司並不需要在第一天就擁有完整護城河,只需要一個巨頭不願涉足的突破口,並抓住時間視窗把它沉澱為上述三道護城河中的一道或多道,隨後便可開啟複利滾雪球式的擴張。
他最後總結,未來十年將有數兆美元的金融活動遷移至鏈上,AI 會讓服務這些活動的金融軟體建造成本降至前所未有的低點。但當軟體日益淪為大宗商品時,真正撐起一家金融企業價值的要素並沒有貶值:直連客戶關係、真實風險資本與非公開專有資料依然極難獲取,握有這些稀缺要素的企業將穩握定價權。程式碼可以隨時被分叉,也可以交給最頂尖的 AI 模型直接生成,但沒有任何模型能替你憑空生成任何一道護城河。

📍相關報導📍
a16z 逆勢再募 20 億美元加密基金,但隔壁創投已經跑去看 AI 和機器人



