
Bitwise 首席投資官 Matt Hougan 指出,無論聯準會走何種利率路徑,經濟發展最終都指向同一個終點——比特幣長期價格走高。
(前情提要:億萬富豪Mike Novogratz從看好比特幣到變成泡沫揶揄的物件,他依然全力押注比特幣)
(背景補充:比特幣與黃金、美股相關性還存在嗎?答案取決於這一關鍵)
比twise 首席投資官 Matt Hougan 最近頻繁出席各類金融會議,發現一個現象——每個場景,他幾乎都會被問到同一型別、但句式略有不同的問題。
「如果聯準會升息,把經濟拖入衰退,比特幣會怎樣?」
「如果利率維持不變,通膨再度飆升呢?」
「如果 AI 泡沫破裂,經濟陷入衰退呢?」
「如果 AI 帶來物質極大豐裕、社會財富無限增長,比特幣又如何?」
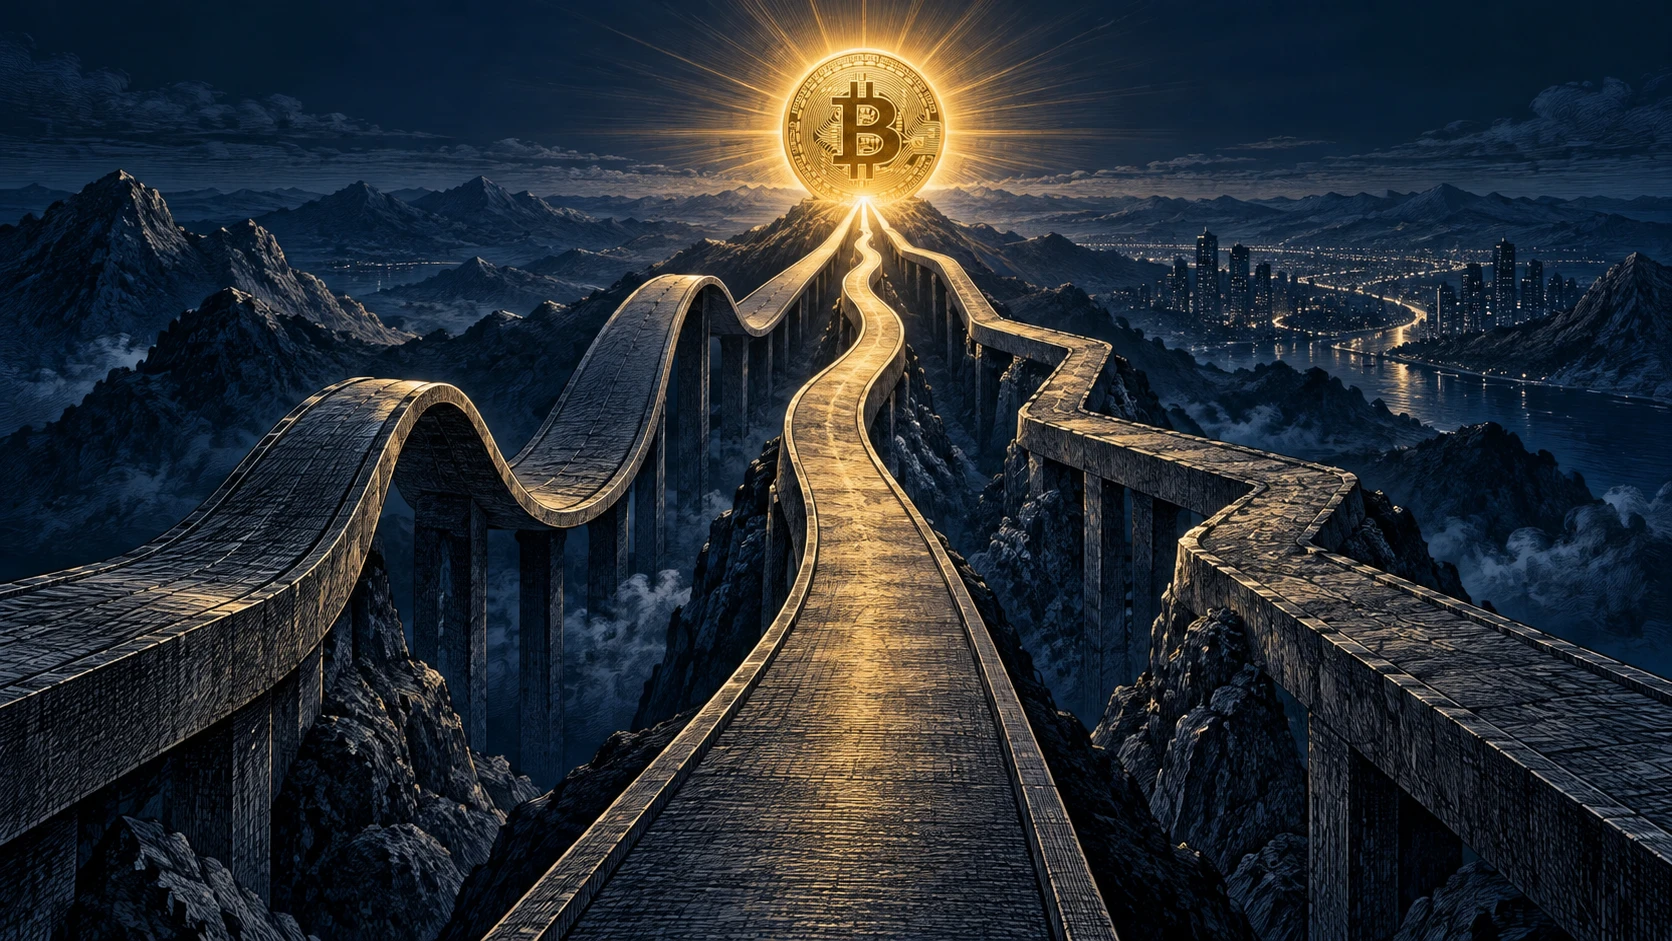
Hougan 表示,在他看來,無論哪條路徑,比特幣的長期價格都會走高。坦率地說,利率環境亦是同理。
三條路徑,同一個終點
他的分析框架很直接——幾乎所有能設想的宏觀情景,最終都會落入以下三者之一:
第一,貨幣與信貸擴張速度超過實體經濟成長。當聯準會因為衰退而放水,或因為不升息讓通膨維持在高檔,貨幣的購買力就會被稀釋。在這種環境下,比特幣作為總量固定、供給上限 2,100 萬枚的稀缺資產,自然受益。投資者會將比特幣當作價值儲存的避風港。
第二,經濟生產力高度發達。如果 AI 帶來真正的生產力提升,社會財富無限增長,那麼「不可複製的稀缺資產」會獲得估值溢價。比特幣的固定供給在財富膨脹的宏觀背景下,同樣成為合理的避風港。
第三,宏觀環境波瀾不驚。如果聯準會成功實現軟著陸,既不衰退也不通膨,比特幣依舊會穩步上行——因為資金在資產配置中的比重仍在持續增加。
路徑千差萬別,但最終抵達的終點是同一個。就像老讀物裡的小詭計,中間的選擇並不改變結局。
—— Matt Hougan
直線向上?不,先跌後漲才是常態
但 Hougan 也提醒,這不代表比特幣會直線上漲。在多數情景下,比特幣在迎來最終結果前,都會經歷一段艱難的下行週期。
以 2020 年新冠恐慌為例,比特幣在短短數日內暴跌近 50%。隨後觸底反彈,漲幅接近 20 倍。這樣的劇烈波動,正是比特幣作為資產的常態。
不可忽視的尾部風險
Hougan 也列出了比特幣核心敘事可能破滅的情境:
- 量子計算破解舊錢包
- 全球各國協同監管圍剿
- 西方國家推行緊縮財政、回歸穩健貨幣管理
他認為這些情景機率很低,但並非完全不可能。
對長線投資者來說,重大宏觀問題的權重,遠低於大多數人的想像。因為無論經濟發展走哪條道路,幾乎條條大路,最終都會通向比特幣。