

Variational 旗下 Omni 結束私人測試全面開放,兩個月交易量翻倍至 664 億美元,其中黃金、原油、股指等傳統金融掉期合約佔比逾 60%。單一做市商模式能否在公開市場經受考驗,成為鏈上交易賽道最受矚目的逆向豪賭。
(前情提要:比特幣 ETF 單週失血 12.8 億美元:今年由淨流入翻負)
(背景補充:Coinbase、Circle、Robinhood 財報出爐!新業務撐住營收,獲利仍看幣價)
Bankless 最新報導指出,Variational 旗下 Omni 正式結束私人測試向公眾開放,兩個月內交易量翻倍至 664 億美元,其中傳統金融掉期合約佔比超過 60%。這背後是鏈上交易最受爭議的逆向豪賭——單一做市商模式能否在公開市場經受流動性與價格競爭的考驗?
Omni 的封閉測試階段已經結束,其單一做市商設計即將迎來更大規模的考驗。
Variational 剛剛全面開放,隨之而來的是當今鏈上交易領域最具逆向思維的賭注之一。
本週,該團隊宣布其旗艦交易應用 Omni 的封閉測試已正式結束,註冊帳戶「不再需要邀請碼」。
當我 9 月份上次撰文介紹 Variational 時,這款應用還在僅限受邀使用者訪問的情況下爬升 DefiLlama 永續合約排行榜,當時的高門檻讓這些早期資料顯得尤為亮眼。
如今准入門檻已經移除,真正接受考驗的是這套模式本身,即由單一做市商承接每一筆交易對手方的平台架構。
支持者認為這才是構建鏈上券商的正確方式,而批評者則表示它根本算不上真正的 DEX。讓我們為你整理其中的完整脈絡。
先來快速回顧一下背景。
Omni 採用詢價(RFQ)模式執行,即你請求報價並由做市商應答,整個過程不涉及公開訂單簿。這個做市商始終是 Omni 流動性提供者(OLP),一個由 Variational 團隊注資啟動的資金池,負責為每筆交易報價並在其他交易場所避險由此產生的敞口。
664 億美元背後:傳統金融佔比破 60%
平台不收取交易手續費。相反,使用者需要支付買賣價差,目前協議會抽取 OLP 所得價差收益的 20%。
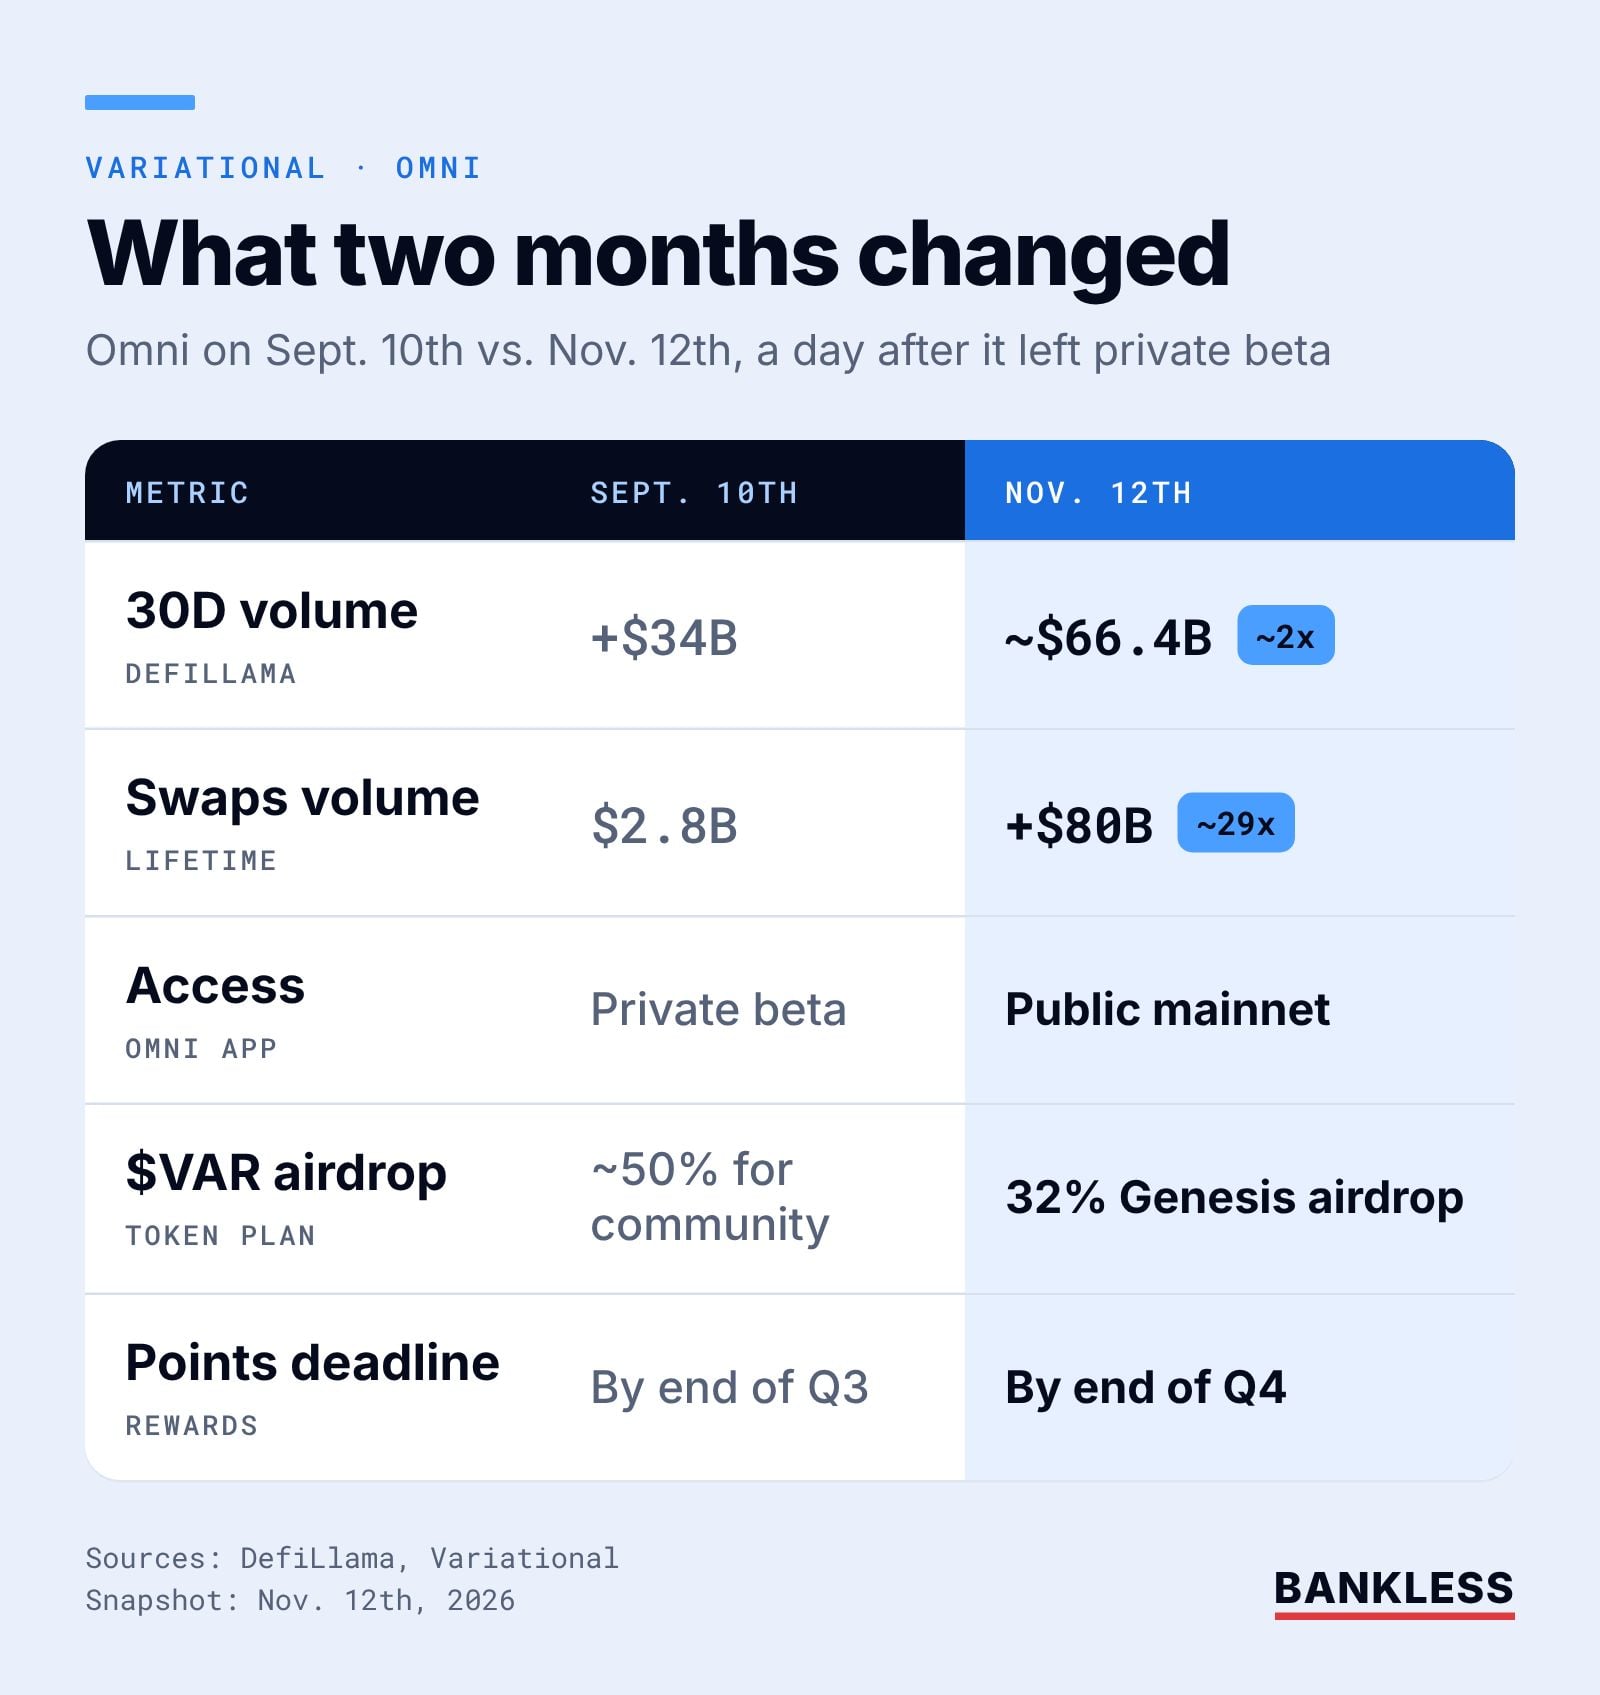
那麼兩個月過去,情況有哪些變化?首先,交易量大約成長一倍。
早在 9 月 10 日,我曾提到 Variational 的 30 天交易量突破了 $340 億。截至週四上午,DefiLlama 顯示該資料已達約 $664 億,過去 24 小時交易量約為 $22 億。
這一表現目前在永續合約平台中排名第三,僅次於 Hyperliquid(約 $98.4 億)和 Lighter(約 $26.9 億)。
值得留意的是,其中大部分交易活動已經不再是加密資產。
Swaps 是 Omni 由做市商提供報價的傳統金融市場(涵蓋黃金、原油、股指等),我上次檢視時,該板塊首周處理了 $28 億交易量。11 月 10 日,Variational 表示 Swaps 累計交易量已突破 $800 億,目前傳統金融市場佔 Omni 總交易量的 60% 以上。
此外,$VAR 代幣的藍圖也更加清晰。
在 9 月 23 日的一篇代幣經濟學文章中,團隊分配了總供應量的 32% 用於向積分持有者進行創世空投,將代幣生成事件(TGE)推遲至 2026 年第四季度,並表示計劃將國庫收入的 100% 用於回購並銷燬 $VAR。
我此前猜測積分計劃可能會在第三季度截止日期後繼續延長,事實也確實如此。
券商模式豪賭:OLP 如何運作?
執行長 Lucas Schuermann 在 9 月告訴 Bankless,Omni 是「一種類似券商的模式,而不是交易所」。因此團隊不斷對標的物件是 Robinhood 和盈透證券(Interactive Brokers),而非 Hyperliquid。
不過,為什麼要做券商模式?
傳統金融做市商通常希望在報價前知道交易對手是誰。匿名訂單簿無法提供這種確定性,但簽署了協議的單一做市商可以做到。於是 OLP 居中協調,一端對接專業做市商,另一端面對普通使用者。
到目前為止,交易者似乎很認可這種結果。
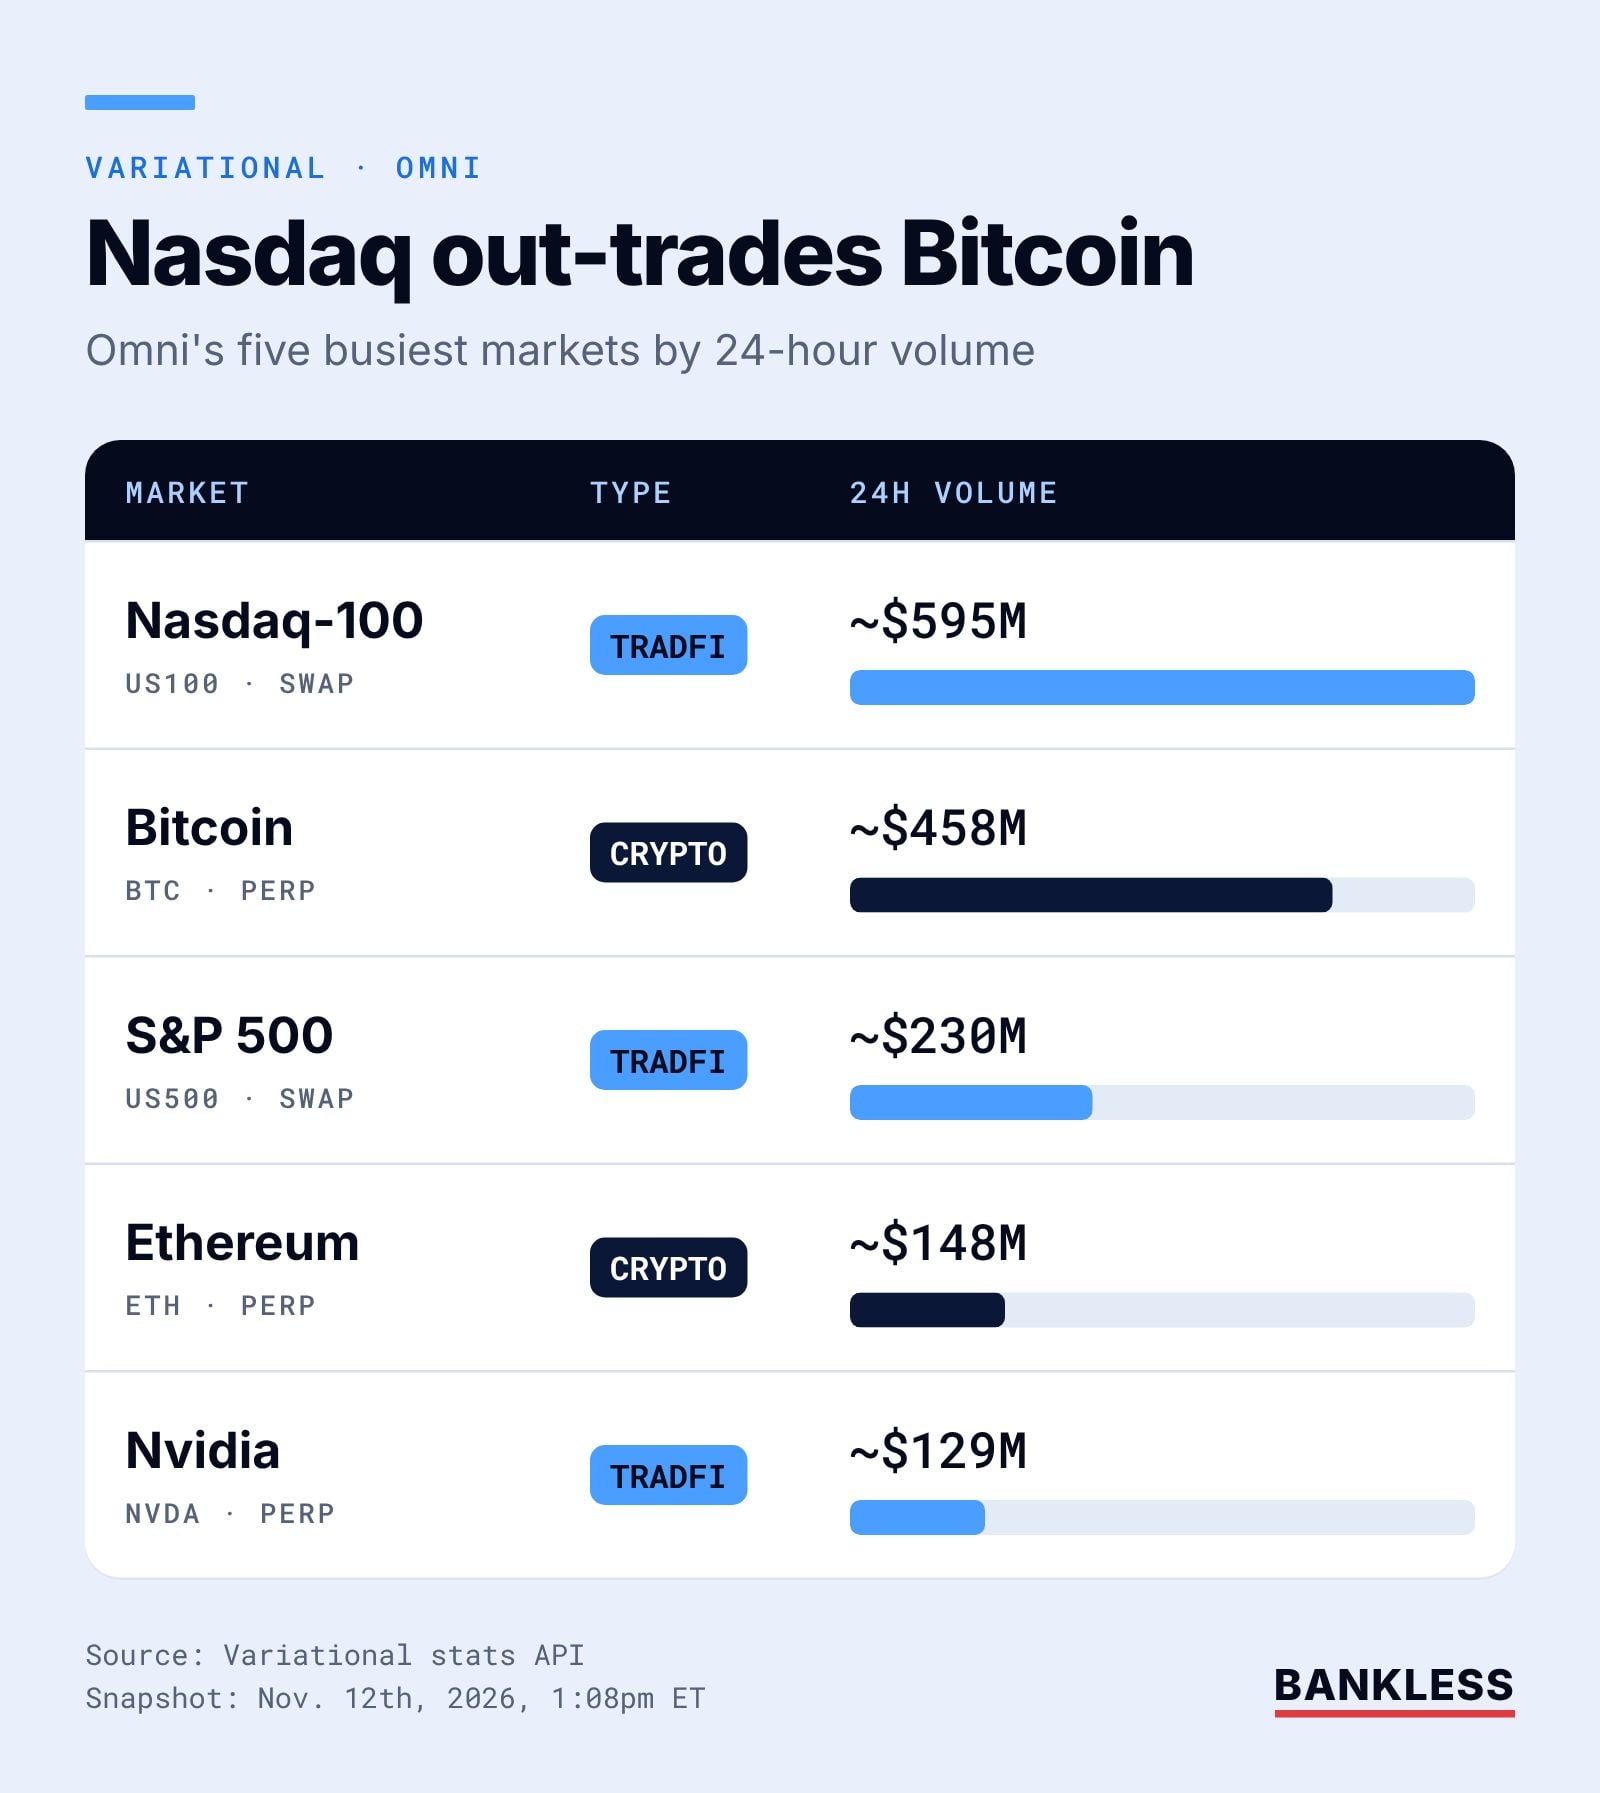
根據 Variational 的公開資料 API,截至週四上午的 24 小時內,納斯達克 100 掉期合約交易量約為 $5.95 億,而比特幣約為 $4.58 億。Omni 最活躍的五個市場中有三個追蹤的是美股指數或股票。
成本端也同樣經受住了考驗。
Alea Research 估算 Variational 第三季度的點差成本佔交易量的 2.35 個基點(bps),而 Hyperliquid 的平均永續合約手續費為 2.40 個基點。誠然,這一估算部分基於團隊自身披露的資料,但它表明「零手續費」背後並沒有隱藏更差的成交條件。
此外還有資金費率,即持有槓桿部位的週期性費用。
Variational 聲稱在 11 月初納斯達克拋售潮期間,永續合約資金費率年化一度飆升至 80% 以上,而其 Swaps 市場的資金費率卻穩定在 5% 左右。如果這種差距能夠長期維持,對於任何持有股票敞口超過日內交易週期的人來說都將是一大優勢。
成本戰開打:點差 2.35 bps 碾壓 Hyperliquid?
接下來談談批評的聲音。
10 月 31 日,0xLoris 在 X 平台上發起了一場討論,認為在由單一交易對手為所有資產報價的情況下,Omni 「甚至算不上真正的永續合約 DEX」。他進一步指出,傳統金融中的 RFQ 系統通常有多個做市商競爭同一筆報價,而不是只有一家。
對此,Variational 聯合創始人 Edward Yu 反駁稱,在鏈上透明地提交抵押品是交易業務中最陽光的做法,而且 Omni 必須在「有大量永續合約交易場所可選」的自由市場中贏得使用者。
平心而論,使用者的存款並不存放在做市商那裡。
每位使用者都會獲得專屬的結算池,即一個僅存放其個人抵押品的隔離鏈上合約,而 OLP 則用 OLP 自己的資金在其他平台進行避險。當幣安在 10 月 29 日發生安全事件時,Yu 表示 OLP 放在該交易所的資金不到 25%,且任何損失都將由 LP 而非普通使用者承擔。
而對批評者而言也公平地說,檔案中確實提到了尾部風險。
如果 OLP 出現資不抵債,OLP 說明頁面寫明從那一刻起使用者累計的任何盈利都將被視為「壞賬」,無法兌付。此外,外部人員目前也無法審計 OLP 的避險賬簿。
在我看來,更尖銳的批評集中在價格而非償付能力上。正如 X 使用者 Rencrypta 所言,只有一家做市商的風險在於「單一報價沒有競爭」。換句話說,訂單簿透過允許任何人壓低報價來約束做市商,而在 Omni 上,約束力量來自於使用者可以隨時離開。
只要點差保持競爭力,這種約束就足夠有效。到目前為止確實如此。即便如此,這依然是一種與大多數 DeFi 使用者習慣截然不同的信任模型。
批評者開炮:這算真正的 DEX 嗎?
值得留意的是,Yu 曾表示單做市商和多做市商平台「各有其用」,Variational 希望同時覆蓋這兩個細分市場。多做市商版本最有可能落實在尚未上線的機構平台 Variational Pro 上。
公開主網的上線還有另一層重要意義。
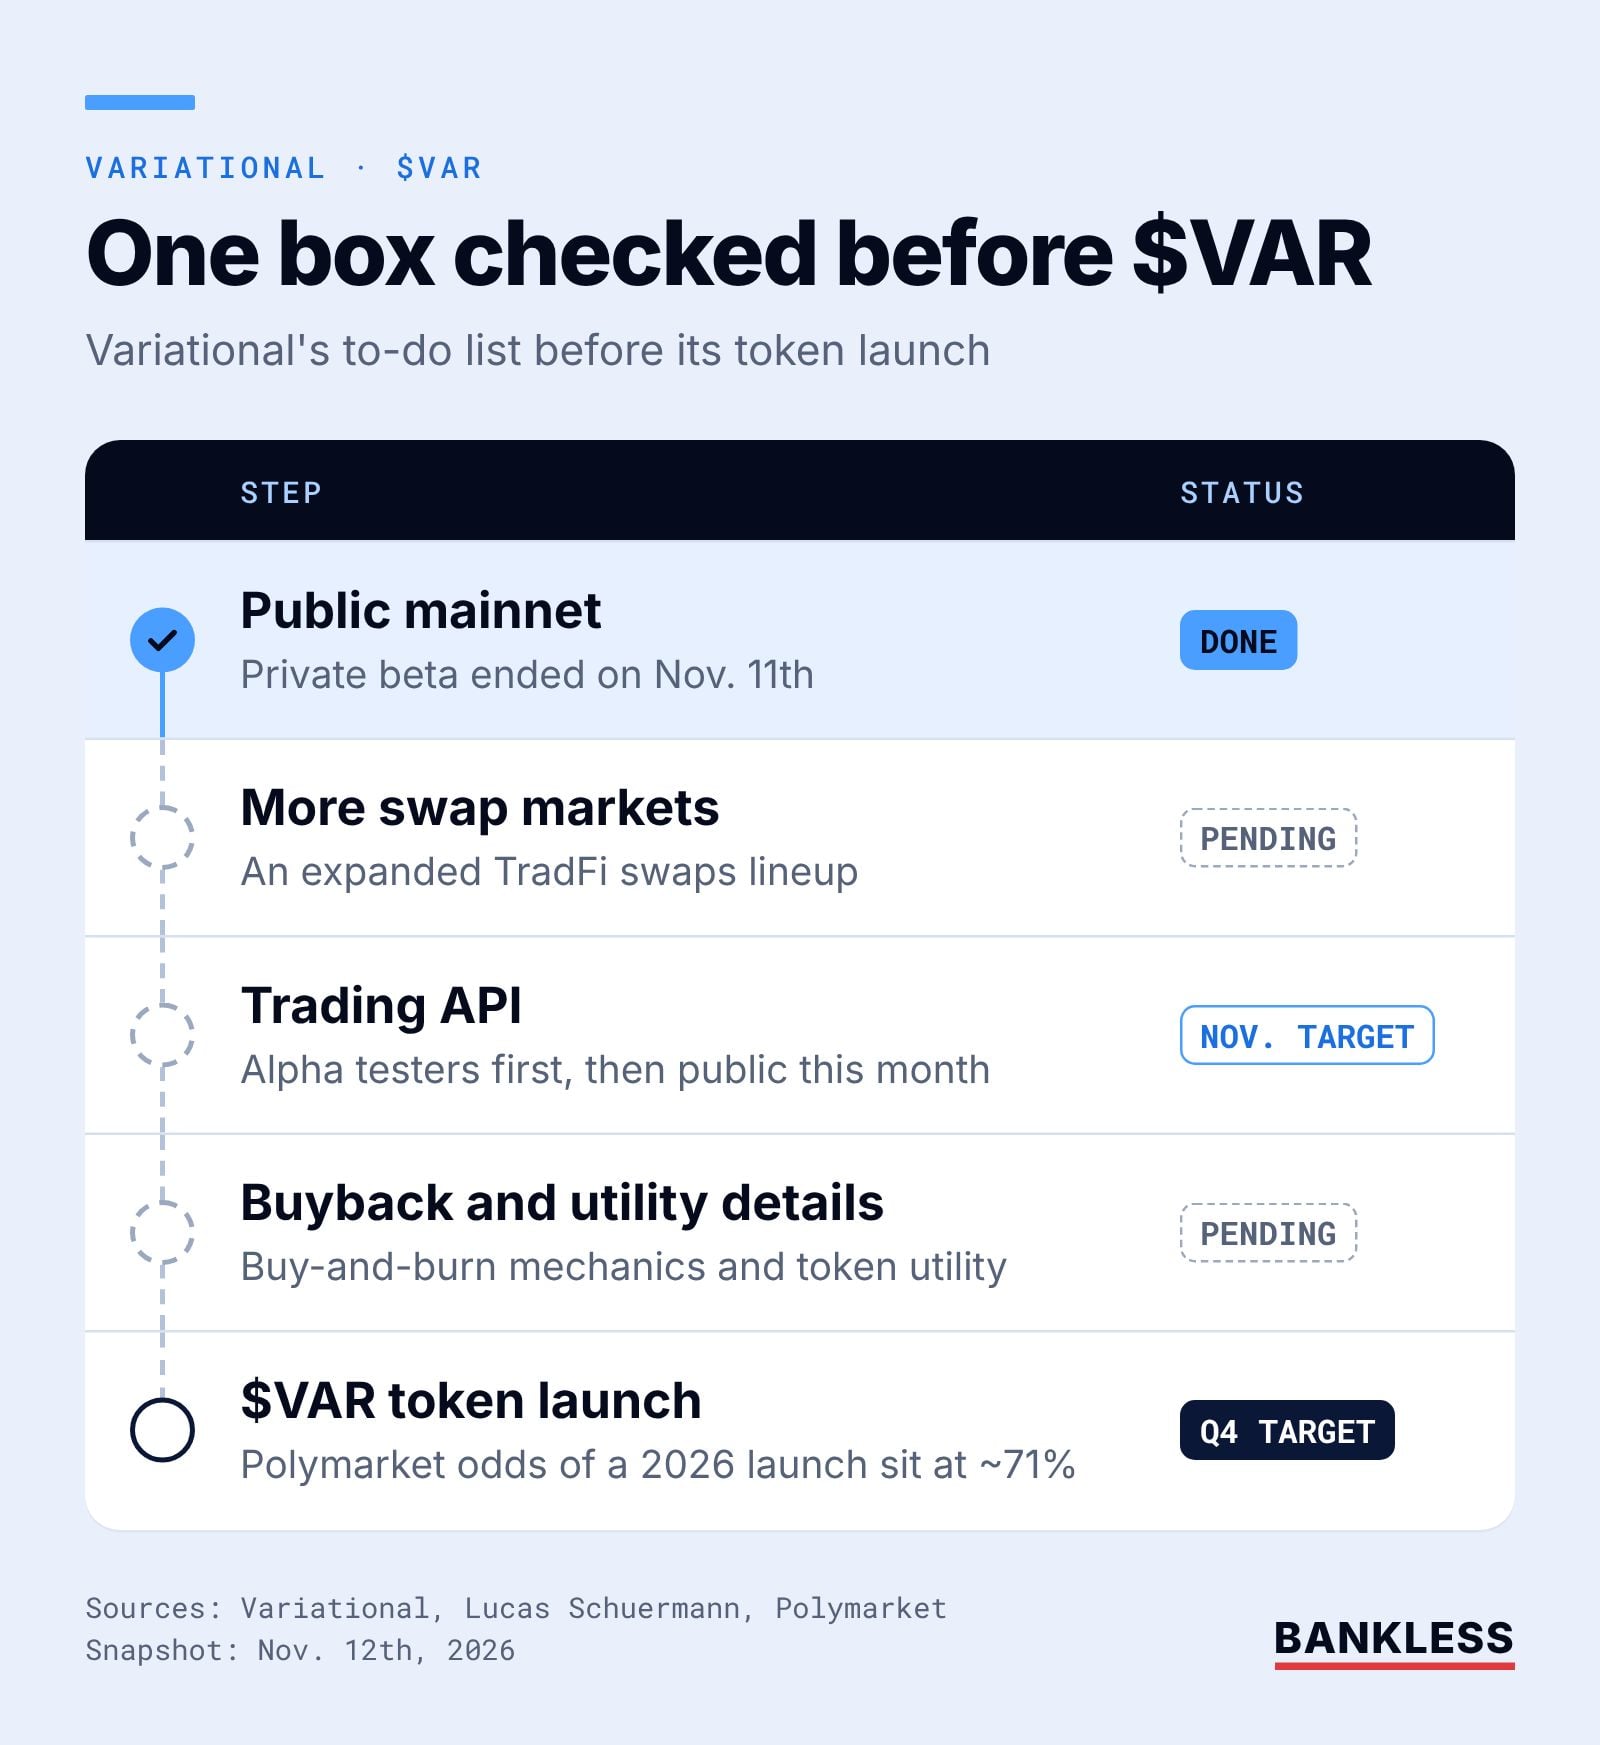
在前述 9 月 23 日的代幣經濟學文章中,Variational 表示 TGE 前最後幾周將陸續帶來公開主網、更多掉期市場、交易 API 以及 $VAR 回購與代幣效用的詳細說明。
第一項任務現已完成。至於其餘事項,Schuermann 在 11 月 4 日表示團隊仍按計劃在今年內完成 TGE,API 已先面向一小批早期測試者開放,預計將於本月正式公開發布。
那麼 $VAR 真的會在 2026 年落實嗎?Polymarket 交易員目前給出的年底前發幣機率約為 71%。換句話說,這並非板上釘釘,且團隊在推遲時間表時提及的「重大戰略合作伙伴」至今仍未公布名稱。
在此期間,我還在關注幾個次生動態:
· 積分更難賺取了。每週空投總量固定為 15 萬積分,近期由約 3.2 萬個帳戶瓜分。因此,移除邀請門檻意味著更多帳戶來分同一塊蛋糕。
· 回購願景具備一定支撐。在團隊披露的過去兩週內,國庫抽成的 20% 收益約為 $105 萬。如果這些資金全部用於回購並銷燬 $VAR,那麼該代幣的價值支撐本質上就取決於 OLP 的點差收入。
· 本土競爭即將到來。美國和加拿大居民目前仍無法使用 Omni。與此同時,美國監管機構正在積極釐清國內股票永續合約的監管歸屬。這不僅可能驗證該賽道的合法性,還會把市場份額拱手讓給美國本土合規平台。
把視角拉遠來看,如果說 Variational 的封閉測試是為了證明人們確實需要加密軌道上的傳統金融市場,那麼如今的公開階段就是要證明,單一做市商能夠在經歷市場拋售或交易場所故障的情況下依然大規模提供服務,且報價質量不會惡化。
後續表現仍有待觀察,但如果未來幾周團隊能夠如期交付 API 並公布 $VAR 的具體細節,這個專案還將有很多值得深挖的地方。
Bankless




