
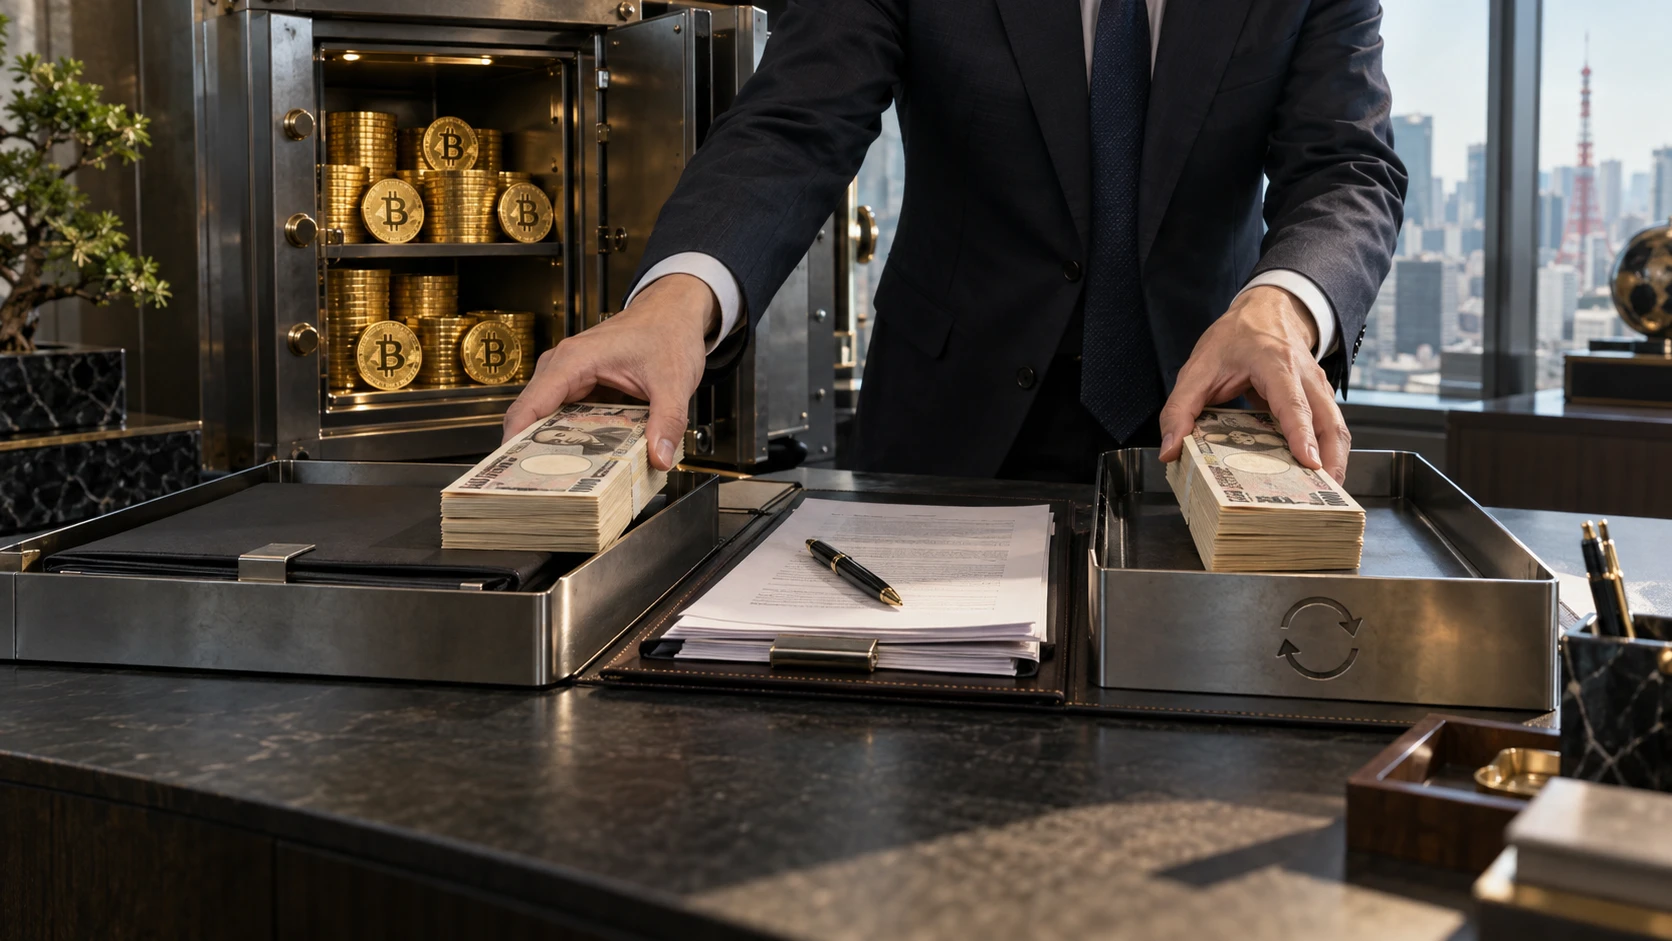
Metaplanet 宣布發行 520 億日圓(約 3.29 億美元)零息可轉換公司債,資金將用於償還比特幣擔保貸款與回購股份。這筆融資讓這家比特幣財庫公司能在不觸動 44,000 枚 BTC 持有量的前提下重組債務結構。
(前情提要:Robinhood 資產負債表加碼 2500 萬鎂比特幣!市值千億公司也追比特幣財庫潮)
(背景補充:Metaplanet 收購日本一級券商 Siiibo,要把囤的比特幣變生息商品)
日本投資與比特幣財庫公司 Metaplanet 在 10 月 13 日於 官方公告 中披露,將發行面值 520 億日圓(約 3.29 億美元)的五年期零息可轉換公司債,到期日為 2031 年。募集資金淨額將拆成兩塊:約 236 億日圓(1.49 億美元)用於償還既有比特幣擔保貸款,剩餘的 283 億日圓(1.79 億美元)則投入股份回購。
不賣比特幣的債務最佳化策略
這筆融資的核心目的很清楚:在完全不觸動比特幣持倉的前提下,重組 Metaplanet 的債務結構。根據 BitcoinTreasuries 資料,Metaplanet 目前持有 44,000 枚比特幣,總值約 36 億美元,是全球第二大比特幣財庫公司,僅次於 Michael Saylor 的 Strategy。
比特幣擔保貸款是這類公司常見的融資工具,但當幣價波動時,抵押品維持比例容易觸發補保證金甚至強制平倉,用長期可轉換公司債取代短期貸款,能大幅降低這類槓桿風險。
零息債券的設計也值得注意:五年期間不付利息,到期才還本,這意味著 Metaplanet 在債券存續期間的現金流壓力最小。可轉換特性則讓債券持有人有權在條件達成時將債券轉為公司普通股,對 Metaplanet 而言,若未來股價上漲,部分債務可以「轉股」方式消除,不用真掏現金。
600 億日圓回購計畫才剛起步
這次債券募集中的 283 億日圓只是 Metaplanet 股份回購計畫的一小部分。根據公告,公司的整體回購規模目標高達 600 億日圓(約 3.8 億美元)。這筆錢從哪裡來?除了本次債券資金,公司可能也會運用既有現金流與營運資金。
回購動機與最近幾個月股東的壓力不無關係。Metaplanet 在 2026 年 9 月因為擴張 Series 10 高管股票選擇權池近七倍而引發反彈,隨後在 9 月 11 日 宣布縮減 41%,把潛在選擇權份數從 3.19464 億股調降到 1.8819 億股,回到 2025 年 9 月國際公開發售前水準。股份回購可視為另一種回應股東的姿態:減少流通股份能提高每股對應的比特幣價值,對持股人有利。
股價已提前反映預期,12 個月腰斬
訊息公布後,Metaplanet 股價在東京交易所收盤下跌 1.5%,Yahoo Finance 資料 顯示其 12 個月跌幅已達 52.6%。這跟公司早期的高漲形成強烈對比,2025 年初 Metaplanet 宣布把飯店改名「Bitcoin Hotel」、全面押注比特幣時,股價一年曾飆升超過 4000%,Q2 財報更是扭虧為盈、資產暴漲 333%。市場對 Metaplanet 的期待值拉高後,任何不如預期的訊號都會被放大解讀。
市場影響與後續觀察
Metaplanet 這次發債對比特幣財庫公司這條賽道有示範意義。過去這類公司主要靠兩種方式籌錢:一是發行可轉換票據(像 Strategy 最常用的模式),二是比特幣擔保貸款。Metaplanet 這次同時用「可轉換債券 + 回購」組合拳,顯示這類公司從單純囤比特幣,開始進入資產負債表最佳化的第二階段。
值得觀察的後續指標有三個:一是這筆債券最終的轉換價格設定,這會透露出管理層對未來股價的自信程度;二是 600 億日圓回購計畫的實際執行進度,若真能完成將顯著提升每股 BTC 對應量;三是 Metaplanet 本月初公布的資本配置框架(最多 15% 資產投入戰略投資),與這次發債是否形成連動。
📍相關報導📍
Robinhood 資產負債表加碼 2500 萬鎂比特幣!市值千億公司也追比特幣財庫潮
比特幣立功!Metaplanet發布Q2財報:扭虧為盈資產飆漲333%,股票今年翻漲177%
Metaplanet 收購日本一級券商 Siiibo,要把囤的比特幣變生息商品