


德銀報告指出科技股輪動仍有空間,因倉位遠低於6月初峰值;利率波動率回落將是自主決策型投資者加倉關鍵。
(前情提要:德銀黃金模型預告爆發:金價每磅飆漲上看 4700 到 5100美元)
(背景補充:當穩定幣開始造鏈,以太坊還有機會嗎?)
德意志銀行在 2026 年 9 月 25 日發布的投資者倉位與資金流報告中表示,7 月底以來科技股輪動上漲 14%,創歷史新高,同期標普 500 其餘部分下跌 3%。這輪輪動仍有空間,因為科技股倉位雖已明顯超配,但遠低於 6 月初的峰值。
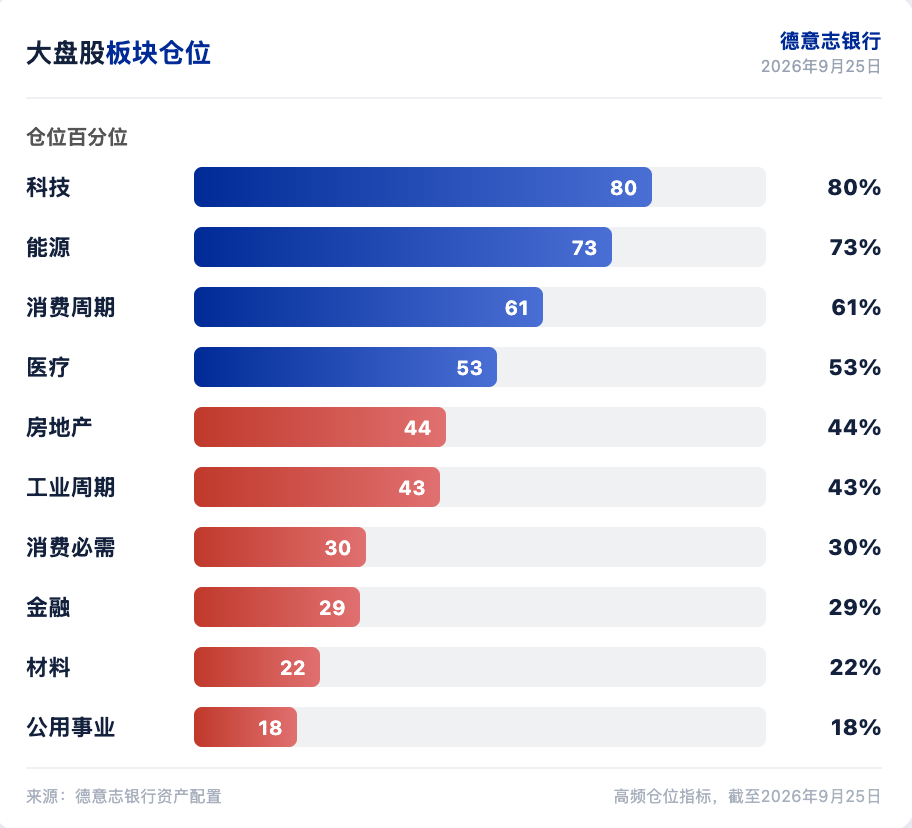
報告核心判斷來自倉位結構的分化。科技股倉位處於 0.8 個標準差,即 80 百分位,明顯超配但低於 6 月初接近 2 個標準差、99 百分位的峰值。其他板塊倉位中性或略低於中性,防禦型和週期型均如此,僅能源小幅超配。
德意志銀行首席策略師 Binky Chadha 表示,整體大盤股倉位 79 百分位,超配但不極端。系統化策略倉位升至 91 百分位,處於最高十分位,容易受波動率衝擊。自主決策型投資者倉位僅 64 百分位,儘管盈利增長強勁,受利率波動率飆升壓制。
利率波動是關鍵變數
自主決策型投資者倉位與債券市場波動率指數(MOVE 指數)的相關係數為負 89%。2021 年以來,利率波動率每攀升一個單位,自主決策型倉位就回落相應幅度。利率波動對股市的影響遠大於利率水平本身。
科技股輪動仍有空間
8 月利率波動率飆升,自主決策型投資者從明顯低配升至小幅低配。德意志銀行認為,利率波動率回落是自主決策型投資者加倉的前提。目前系統化策略倉位已高,進一步加倉空間有限,市場回撥時的資金流支撐也在減弱。
波動率控制基金股票配置處於 98 百分位,對下跌的敏感度攀升。商品交易顧問(CTA)股票倉位 82 百分位,美國 90 百分位、歐洲 85 百分位、新興市場 75 百分位、日本 62 百分位。進一步加倉依賴波動率回落,趨勢訊號已不是驅動因素。
科技仍是超配最明顯的方向
科技板塊是當前唯一明顯超配的方向。能源小幅超配,73 百分位。其他週期板塊小幅低配,消費週期 61 百分位,工業週期 43 百分位,金融 29 百分位,材料 22 百分位。
利率波動成關鍵變數
防禦板塊中,醫療 53 百分位,消費必需品 30 百分位,房地產 44 百分位,公用事業 18 百分位。科技與其他板塊的倉位差距,是這輪輪動持續的基礎。
資金流出現分化
截至 9 月 23 日當週,股票基金流出 102 億美元,為三個月來首次。美國股票基金流出 212 億美元,為六個月來最大。全球基金流入 133 億美元,連續第六個月。日本流入 3 億美元,歐洲流出 4 億美元,新興市場流出 39 億美元,亞洲除日本流出 36 億美元,中國流出 24 億美元。
資金流出現分化
債券基金流入 173 億美元,較上週加快。廣義債券基金流入 64 億美元,為三週高點。政府債券流入 24 億美元,為三個月最小。投資級流入 20 億美元,高收益債小幅流入。新興市場債券流入 47 億美元,為四個月最高。銀行貸款流入 17 億美元,為 2025 年 2 月以來最大。
貨幣市場基金流入 116 億美元,美國貢獻 172 億美元。日本流出 13 億美元,歐洲流出 9 億美元。
標普目標價 8000 點
德意志銀行維持標普 500 2026 年目標價 8000 點,2026 年每股收益預測 358 美元,2027 年 420 美元。報告認為,科技輪動仍有空間,但系統化策略倉位偏高,短期波動風險攀升。
標普目標價8000點
配置建議集中在三個方向。科技板塊倉位未達前高,輪動仍有空間。自主決策型投資者倉位偏低,利率波動率回落是加倉訊號。系統化策略倉位偏高,市場回撥時的資金流支撐減弱,需關注波動率衝擊。



