

美國 10 月 PCE 物價指數將於 11 月 25 日公布,機構預估年增率升至 3.8%、核心 PCE 同步加速,並強化市場對聯準會 12 月再度升息的預期。
(前情提要:Fed 十月會議紀錄:幾乎全員主張續升息,沃勒喊 12 月一次升 2 碼)
(背景補充:通膨反撲!美國 3 月 PCE 年增 3.5% 符合預期,能源飆升阻礙聯準會降息)
美國 10 月個人消費支出(PCE)物價指數將於週三(11 月 25 日)美東時間上午 8:30 公布。資料出爐前夕,多家機構同步上修預估,認為 10 月 PCE 年增率將升至 3.8%,逼近聯準會 2% 通膨目標的兩倍,也讓 12 月是否再度升息重新成為市場最關注的變數。
美國經濟分析局(BEA)已在官方公布時程中排定,10 月個人所得與支出報告將於 11 月 25 日上午 8:30(美東時間)發布,PCE 與核心 PCE 物價指數同步揭曉。這也意味著感恩節假期前,市場就得先消化一輪通膨資料。
消費沒熄火,通膨壓力先報到
機構分析指出,美國消費者在假日購物季前仍維持相對強的支出意願。市場預期 10 月經通膨調整後的實質個人消費支出月增 0.1%,而在此之前的兩個季度,消費支出都曾繳出強勁成長。換句話說,這輪物價上漲目前還沒有明顯澆熄需求,服務與零售端的定價能力,仍是通膨最難降的一塊。
加拿大皇家銀行(RBC)經濟研究團隊在最新一週前瞻中直言,這份 PCE 報告將確認通膨依然是問題,並提醒勞動市場動能依舊偏強,不足以讓決策者安心轉向寬鬆。
核心 PCE 同步加速,3.8% 意味著什麼
市場預估 10 月 PCE 物價指數年增 3.8%,剔除食品與能源後的核心 PCE 也將同步走高。核心 PCE 一向被視為比消費者物價指數(CPI)更能反映底層通膨壓力的指標,當核心也跟著加速,等於壓縮了「用能源價格波動解釋通膨」的空間,2% 目標看起來也更遠。
克里夫蘭聯準銀行的即時通膨預測同樣站在這條路徑上,其即時預測模型近期持續把 PCE 通膨的上行風險往後延伸,與機構普遍上修的方向一致。對照今年 3 月 PCE 年增曾站上 3.5% 的紀錄,通膨回落的斜率明顯不如年初預期。
聯準會內部訊號:幾乎全員主張續升息
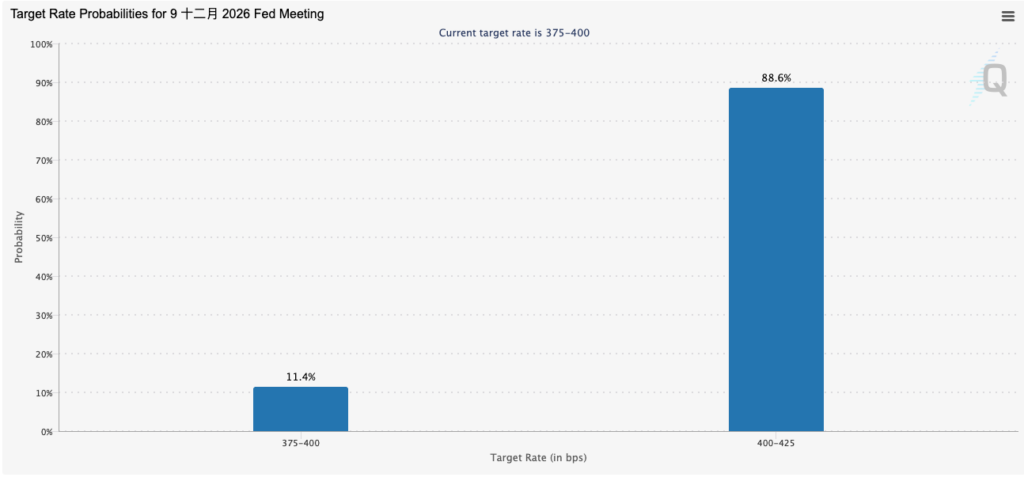
對市場來說,政策訊號比資料本身更關鍵。10 月 FOMC 會議紀錄顯示,決策官員幾乎一面倒主張繼續升息,理事沃勒更喊出 12 月一次升兩碼(50 個基點);主席華許則在會後記者會上強調通膨仍然太高、拒絕提供前瞻指引,並宣示自 2027 年起減少利率投票的安排。這些訊號疊加上 3.8% 的 PCE 預估,進一步強化市場對 12 月會議再度升息的押注。
根據 Fedwatch 數據,下個月市場預估升息的機率已經來到 88.6%。
另一個容易被忽略的背景是,這並不是美國獨有的現象。韓國央行今年已明確放鷹,市場一度預期其升息,亞洲主要央行在匯率貶值與輸入性通膨的雙重壓力下,政策迴旋空間普遍被壓縮。
資料公布前的觀察點
11 月 25 日的報告有三個數字值得盯緊:一是 PCE 年增率是否真的落在 3.8%;二是核心 PCE 的加速幅度有多大;三是實質消費支出的月增率能否守住 0.1%。若前兩項偏高、第三項仍強,等於同時對聯準會與市場施壓,12 月會議的升息爭論只會更激烈。

📍相關報導📍
能源漲價躲不掉!達拉斯聯準銀行:燃料衝擊已拉高核心 PCE 最高 0.6 個百分點,貨運與製造業被迫轉嫁成本
限空令 3.0 明上路,擋得住台股賣壓嗎?小心 PCE 與感恩節波動
美國 1 月 PCE 今晚公布!核心通膨預估衝上 3.1%,撼動降息時程?



