


MSCI 公布 11 月指數檢討最終名單,Strategy 自美國指數、Metaplanet 自日本小型股指數剔除,11 月 30 日收盤後生效,追蹤被動資金的賣壓進入倒數。
(前情提要:MSCI 敲定新規則!比特幣相關 Strategy、Metaplanet 可能被踢出指數)
(背景補充:Strategy 再買 1,036 枚比特幣!回購 1.883 億鎂 STRC,總持倉升至 85 萬枚)
全球最大指數編製商 MSCI 在 11 月 11 日公布 11 月指數檢討的最終名單,Strategy(MSTR)自 MSCI 美國指數剔除,Metaplanet(3350.T)自 MSCI 日本小型股指數剔除,兩項調整都在 11 月 30 日收盤後生效。這是 MSCI 10 月中定案「非營運公司」新規之後第一份真正上路的名單,等於替比特幣財庫公司(DAT)長年享有的一層被動買盤按下倒數。
名單不只兩家。依 MSCI 公布的 11 月指數檢討名單,Strategy 除了自美國指數被刪除,也一併離開 MSCI World 與 ACWI 這類跨市場基準;同批被刪的還有日本 Metaplanet、自美國微型股指數出局的 Upexi、英國鈾投資公司 Yellow Cake 與冰島的 Skel Fjárfestingafélag。以太幣財庫公司 Sharplink 則列在觀察名單,未進入 11 月小型股的刪除名單,MSCI 的檢討檔案也沒有對個別公司說明理由,僅重申這類公司「更接近投資基金」。Strategy 早在 9 月就致函批評這套規則帶有歧視,執行董事長 Michael Saylor 與執行長 Phong Le 也先後公開反對,主張剔除不影響公司本業,卻會傷害 MSCI 作為中立指數供應商的招牌;比特幣政策智庫 BPI 更在 10 月質疑 MSCI 的評估標準不透明,認為一紙內部認定就能把公司踢出名單。
五項財務比率,四項踩線就出局
整套規則分成兩道關卡。依 MSCI 公布的諮詢結果,第一關是核心篩檢,判斷發行公司是否握有實質營運資產;沒過關的公司進入第二關,由五項非產業特定財務比率組成的排除篩檢,五項中被標記四項以上就喪失指數成分資格。為了不讓指數週轉率暴衝,MSCI 另設兩層緩衝:既成分子必須在最近兩個年度申報期都不合格才會被剔除,非成分股只要任一期不合格就不得納入。
這套方法自 11 月檢討起生效,同時終止 2025 年 10 月針對「數位資產佔總資產五成以上」公司祭出的臨時措施,包括凍結股數、外資納入因子與國內納入因子調整,以及延後納入與規模分級遷移。換句話說,過去一年靠臨時凍結撐住權重的公司,現在得回到新規則重新排隊,而已經被排除的公司,即使之後買回營運資產,也要等下一次檢討才有機會回歸。
連美國指數系列也一併適用
MSCI 在 11 月 11 日的另一份公告確認,10 月 15 日定案的非營運公司處理方式同樣適用於 MSCI 美國指數系列,與全球標準指數同步在本次檢討上路。差別在涵蓋範圍:全球標準指數的調整牽動 MSCI World 這類跨市場基準,美國指數系列則直接影響以美國大型股為母體的 ETF 與被動基金。對 MSTR 這種在美股掛牌的持幣公司來說,兩邊的資金池同時關上,這也是為什麼同一家公司會在兩個不同指數體系裡被刪除。
兩家公司現在的處境
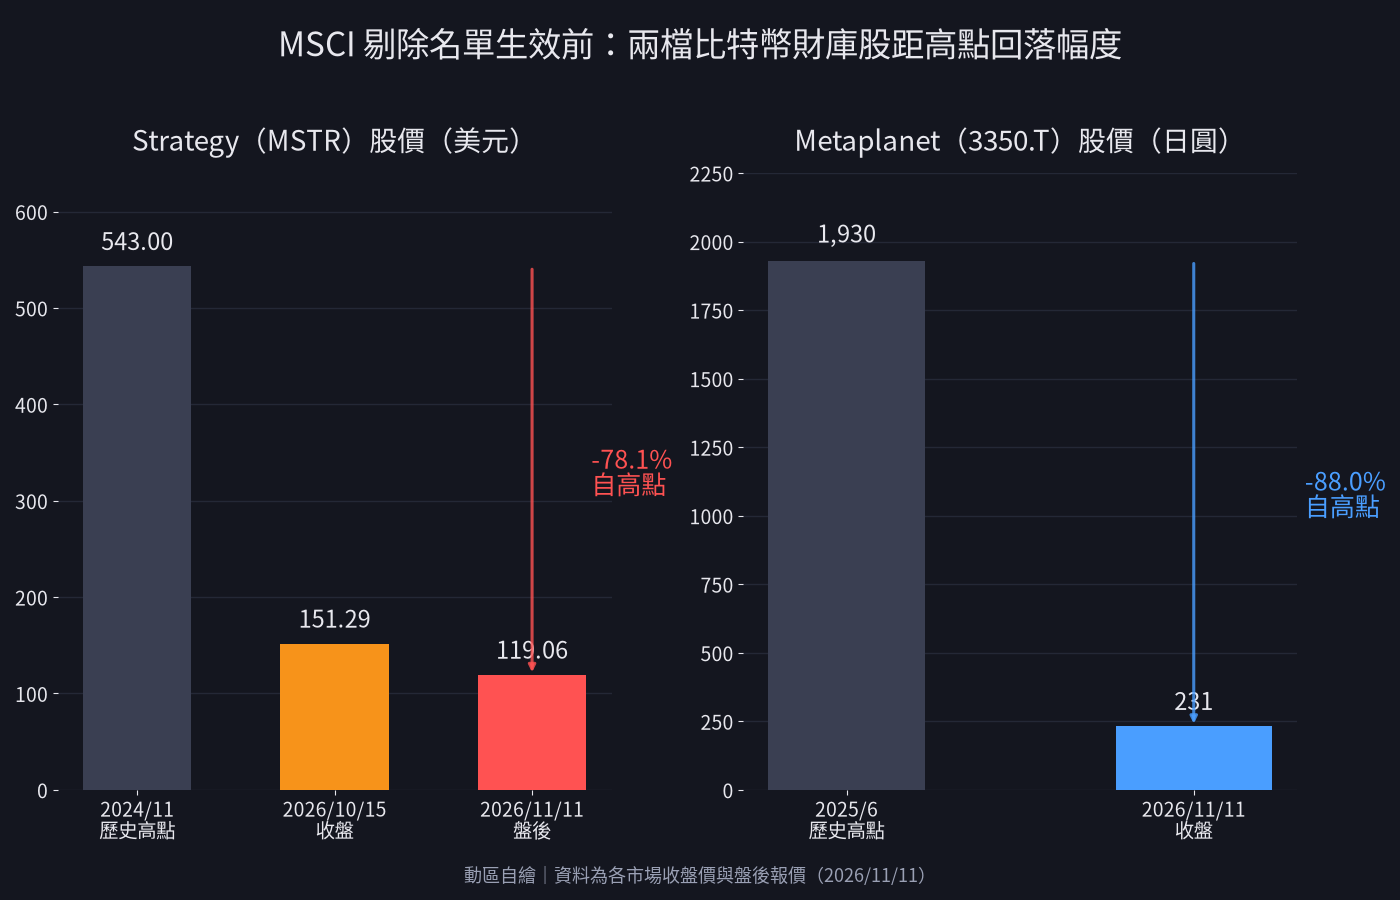
Strategy 是全球最大公開持幣公司,依 11 月 8 日申報持有 850,364 枚比特幣,本站 11 月 9 日報導時總持倉為 85 萬枚。股價方面,MSTR 曾在 2024 年 11 月寫下 543 美元高點,10 月 15 日收在 151.29 美元,11 月 11 日盤後再跌約 2.5% 至 119.06 美元,距高點回落 78%。有「日本微策略」之稱的 Metaplanet 同一天在東京收 231 日圓、下跌 2.53%,與 2025 年 6 月的 1,930 日圓高點相比蒸發 88%。
被動賣壓到底多大
市場最關心的是規模。依 摩根大通在去年 11 月估算,MSCI 若把 Strategy 剔除,被動資金可能賣出約 28 億美元的股票,若其他指數供應商跟進,最壞情境再多 88 億美元。不過這組數字是針對 MSCI 當時的初版提案(鎖定數位資產佔總資產五成以上的公司),套用到 10 月定案的新規則上要打折看,MSCI 自己也未公布任何金額。Strategy 方面的說法也變過:公司去年警告剔除將導致約 28 億美元持股被清算,到了今年 8 月 31 日致函 MSCI 時改為估算,追蹤 MSCI 指數的基金持有約 1,300 萬股、佔其流通普通股 3.1%,不到單日成交量。更該分清楚的是,強制賣壓落在股票,不等於 Strategy 會賣出比特幣,被動基金的動作是換掉成分股,而不是要求公司清算持幣。
市場同步承壓
大盤氣氛也不站在持幣公司這邊。比特幣同日一度下探 71,200 美元的 12 週低點,24 小時跌幅約 3.4%,導火線之一是輝達(Nvidia)執行長黃仁勳突然去職的訊息震動市場;依 CoinGlass 清算資料,全網 24 小時爆倉金額超過 7.5 億美元,其中 6.34 億美元是多單,以太幣、Solana 與 XRP 同步走弱。
市場影響與後續觀察
這份名單真正的意義,是把「什麼算一家公司」的分類權從企業手上收回指數編製商。DAT 過去兩年的估值模型建立在一個隱含假設上:持續增發股票買幣、市值成長換到指數成分資格、資格再帶來被動買盤,形成自我強化的迴圈。MSCI 把這類公司歸進「類基金載體」之後,迴圈的前半段還在,後半段被切斷,Strategy 未來的股價與其說跟著比特幣走,不如說要重新加上一層「指數租金折價」。
後續有兩個觀察點。第一是 11 月 30 日收盤的調整日,被動基金習慣貼著收盤價完成權重調整,因此賣壓會集中在當天尾盤而不是之前幾天,12 月 1 日起的成交量與 MSTR 相對持幣淨值的溢價會是最早的訊號;Sharplink 仍留在觀察名單,代表以太幣財庫的下一輪篩檢還沒結束。第二是其他指數供應商是否跟進,這決定 88 億美元的情境會不會成真。這件事對臺灣投資人也不是遠方新聞:透過複委託或海外 ETF 持有的 MSTR 曝險會隨成分調整被動變化,而這套篩檢的判斷標準是「資產主要用於投資、而非投入營運」,任何市場的上市櫃公司只要持幣比重偏高,都可能被歸進同一類,本地持幣概念股同樣在風險半徑內。

📍相關報導📍
摩根大通示警:微策略若被 MSCI 剔除,恐觸發指數基金 116 億美元賣壓



