


紐約掛牌的 Gemini 把英國與歐盟業務賣給新加坡穩定幣支付商 KAST,成交金額不到 1,000 萬美元。這筆交易延續該交易所今年初的海外撤退,也反映加密產業的併購正在轉向「買執照」這種小額、重合規的標的。
(前情提要:Gemini 交易所盤前股價暴漲逾 25%!獲「1 億美元比特幣」注資、搶下 CFTC 牌照,無懼 Q1 虧損 1 億鎂)
(背景補充:Gemini交易所正式啟動IPO:高盛、花旗承銷,股票代號GEMI、每股價格落在17-19美元)
雙子星交易所的上市母公司 Gemini Space Station(股票代號 GEMI)已把英國與歐盟業務轉手給新加坡穩定幣支付公司 KAST,成交金額不到 1,000 萬美元。這個數字由一名要求匿名的知情人士向媒體說明,理由是交易條件尚未對外公開。對照 Gemini 在 2025 年 9 月掛牌時的承銷定價區間,這筆錢只相當於一輪小型募資,賣掉的卻是能讓持牌公司在歐洲收付加密資產的監管資格。
交易輪廓其實先從一份職缺露出來。大約一個月前,KAST 開出的歐洲區總經理招募啟事就寫明,這名主管要負責 Gemini 英國與歐盟員工的移轉與過渡安排,等於在兩家公司正式說明之前,先把整併範圍寫進了工作內容。對於這筆交易,Gemini 拒絕評論;KAST 發言人不願談個案,僅表示公司「正因為營收與業務版圖成長,積極在市場上尋找併購機會」。
出售的起點在今年初。Gemini 2 月宣布收掉英國、歐盟與澳洲業務,同時削減全球約 25% 人力,只保留美國與新加坡兩塊市場,目標是把成本壓下來、往損益兩平靠近。當時市場已知有買方在看這些待關閉的英歐單位,看上的不是整家那斯達克上市公司的股權,而是它們手上的監管資格。交易落定等於證實這條路徑:許可與在地團隊被拆出來單獨出售,價格自然不會是整家公司估值的等比例縮小。
接手的一方來頭不小。KAST 總部在新加坡,做的生意是讓個人與企業持有、跨境移轉並直接花用穩定幣,產品線包含帳戶、跨境匯款與支付卡。創辦人 Raagulan Pathy 出身 Circle 管理層,公司在今年 3 月完成 8,000 萬美元 A 輪,由 QED Investors 與 Left Lane Capital 共同領投,募資用途明列申請許可與強化法遵。買下英歐單位,等於一次補齊在歐洲的落地資格、既有客戶與人事編制。
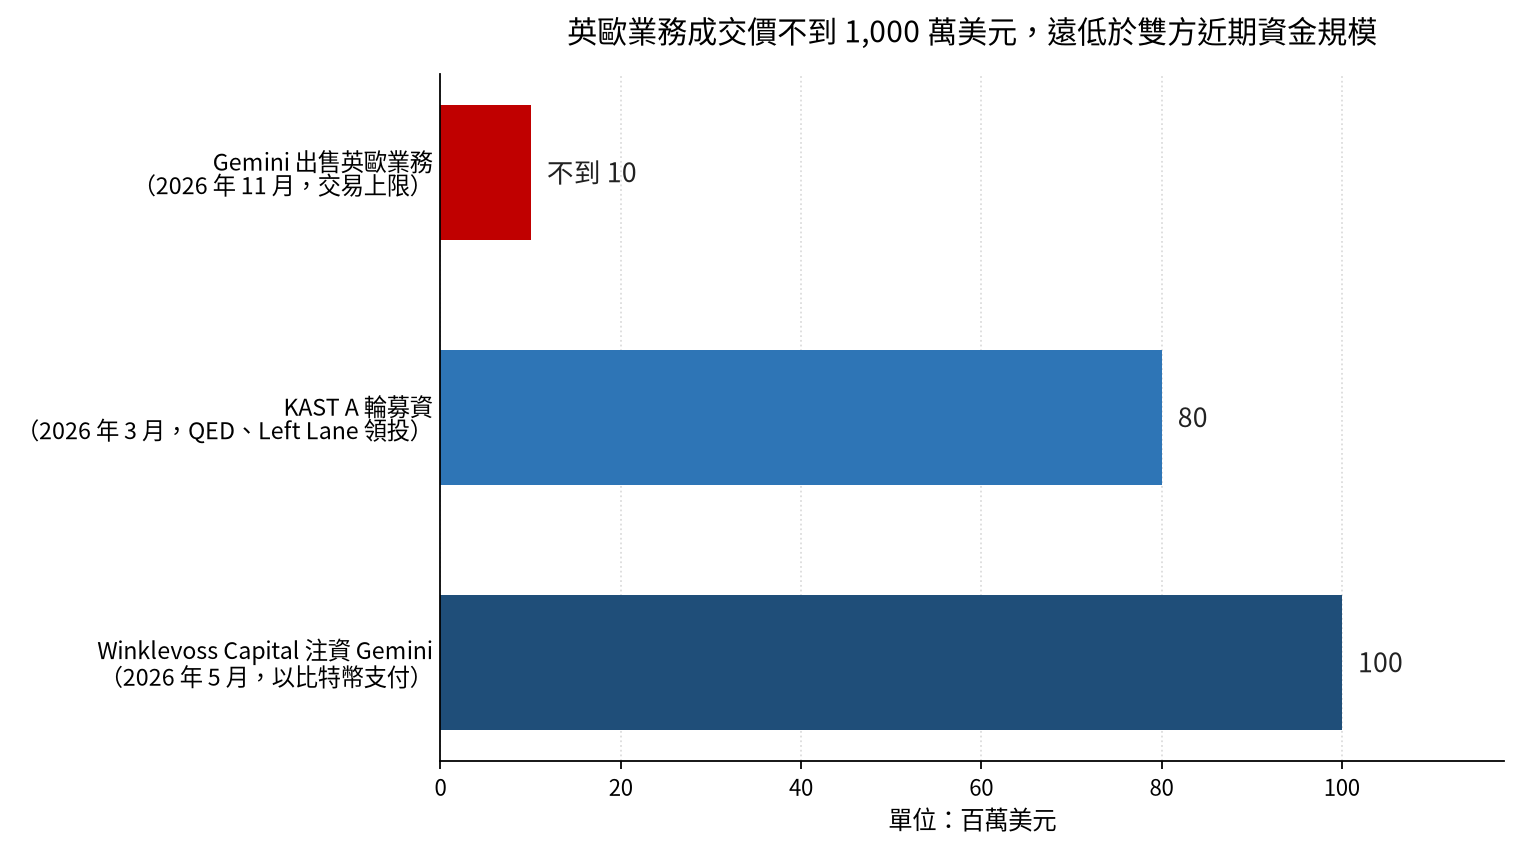
把幾筆金額放在一起看,定價邏輯就很清楚。KAST 手上的 A 輪資金是 8,000 萬美元,Gemini 在 5 月從 Winklevoss Capital Fund 拿到的注資是 1 億美元,而出售英歐業務的價碼不到 1,000 萬美元,大約只相當於 KAST 這輪募資的八分之一、Winklevoss 注資金額的十分之一。
整體併購市場也在往小額靠攏。併購顧問機構 Architect Partners 的季度統計顯示,第 3 季加密相關併購共 67 件、總額 22 億美元,金額比第 2 季少了 83%。件數還在、金額大幅縮水,說明買方現在要的是執照、通路與產品拼圖,而不是用大錢買下整家同業。
Gemini 一邊賣資產,一邊替自己找新的成長曲線。5 月那筆 1 億美元注資是以每股 14 美元買進 Class A 股、並以比特幣支付;8 月公司與 Apex Fintech Solutions 簽下意向書,要把受監管的加密預測市場鋪進券商通路,旗下 Gemini Titan 將成為 Apex 期貨佣金商提供加密事件合約的獨家合規場地。這條路線與賣掉歐洲據點並不矛盾,把資源集中到美國與新加坡,押注的是利潤率更高的產品。
短期最直接的檢驗點是財報。Gemini 排在美股週四收盤後公布第 3 季業績,市場要看的是虧損收斂速度、現金消耗,以及管理層怎麼說明海外撤退之後留下的營收缺口。
為什麼一張執照只值這個價?
對買方來說,自己從零申請英歐許可,要付出時間、法遵人力與不確定的審核期。KAST 3 月才剛拿到 8,000 萬美元,用不到 1,000 萬美元買下現成執照、現成團隊與既有客戶關係,是效率最高的入場方式。對賣方來說,待關閉單位的固定成本不會因為停止攬客而消失,人事、法遵與稽核每月照樣燒錢,能換回現金、又讓管理層注意力回到美國與新加坡,帳面上怎麼算都比硬撐划算。
這也解釋了併購金額與件數的背離。22 億美元、67 件交易代表市場沒有凍結,只是單筆規模變小。當監管門檻成為加密業最貴的資產,交易自然從「買公司」變成「買資格」,而賣方多半是像 Gemini 這種正在重整、需要現金與聚焦的上市公司。

📍相關報導📍
Dragonfly 預言:穩定幣支付卡將成 2026 年重大主題



