


以太坊儲備企業 SharpLink 公布 2026 年第三季財報,淨利 7.514 億美元、年增 6.2 倍,但其中 6.767 億美元來自 ETH 帳面未實現增值,真正營運收入只有 1,350 萬美元;股價年初至今仍跌 36%,市價淨值比只剩 0.64 倍。
(前情提要:伯恩斯坦給於SharpLink「優於大盤」評級!2026年目標價24美元,ETH五年後漲到1.5萬鎂)
(背景補充:V神定調:ETH 是價值儲存不是燒幣,燒不到 10% 也別難過)
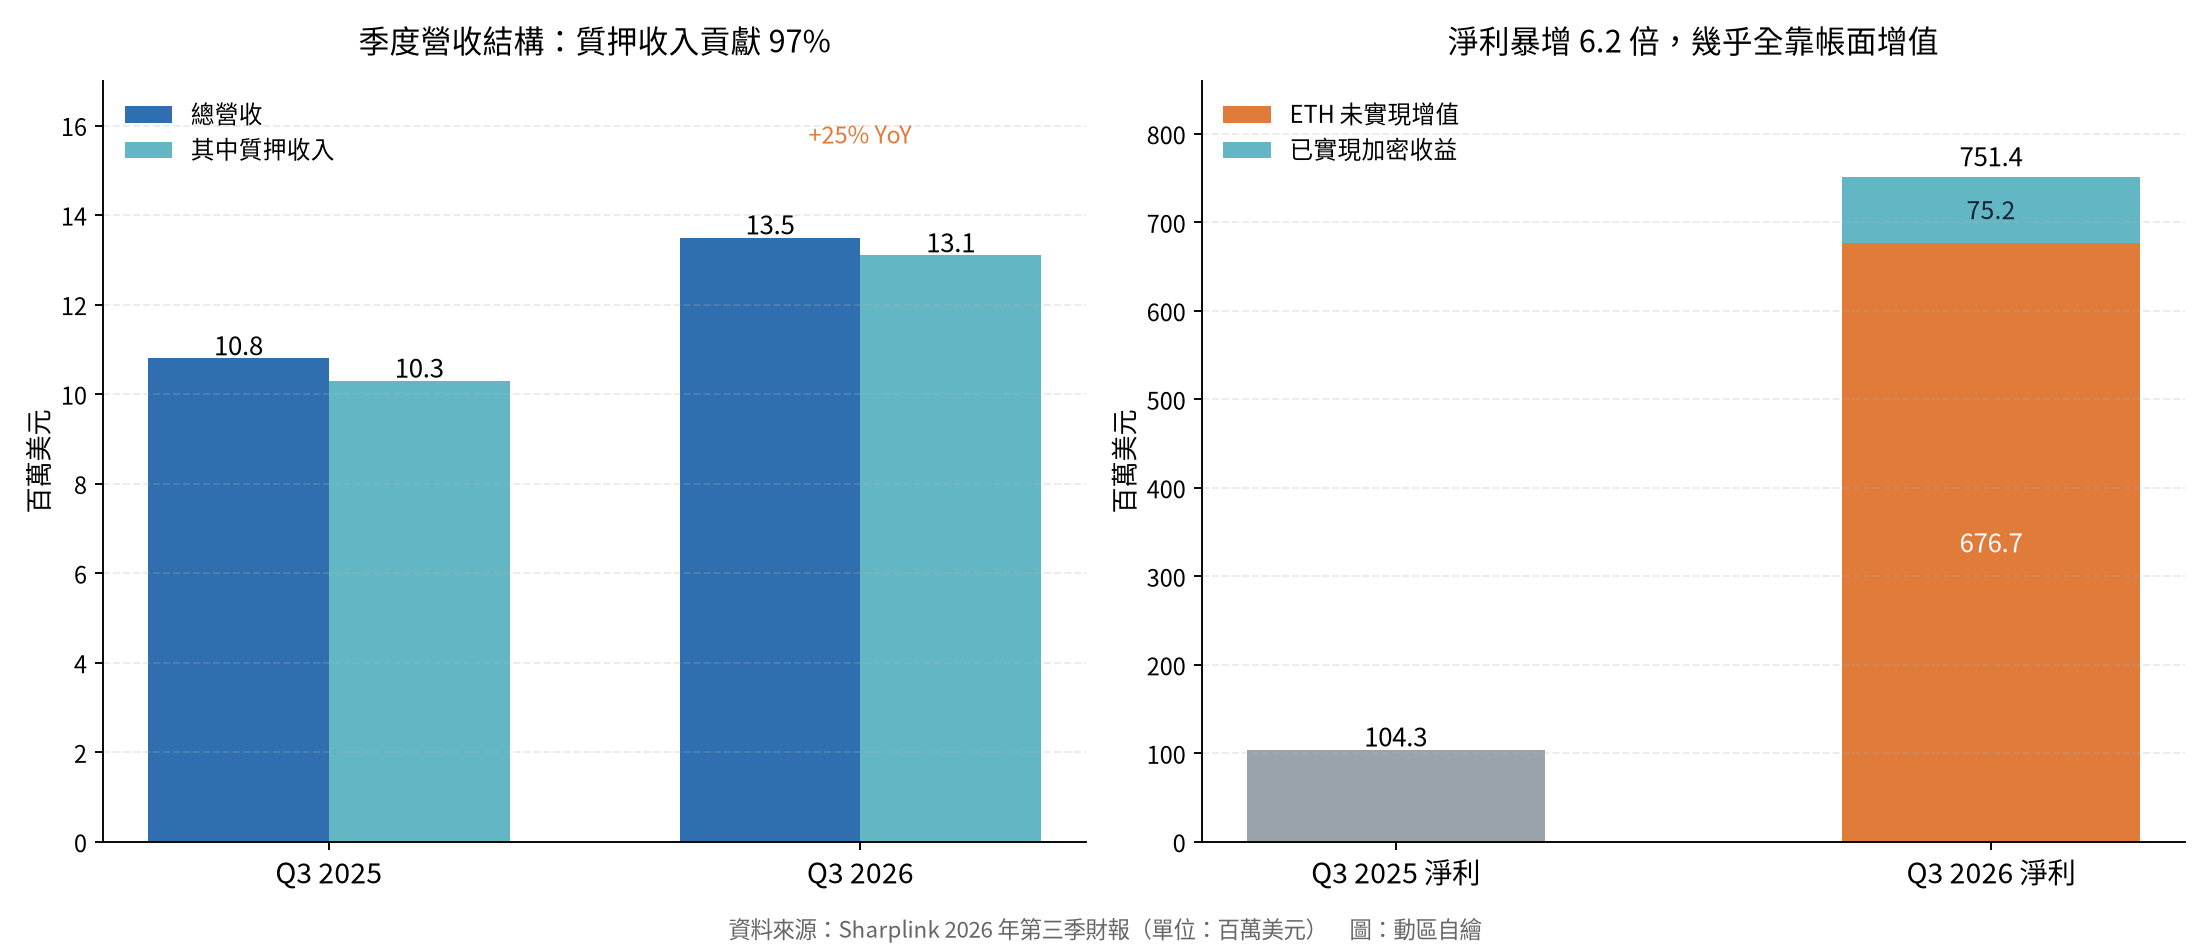
以太坊儲備企業 SharpLink(Nasdaq: SBET)公布 2026 年第三季財報,淨利衝上 7.514 億美元,換算稀釋後每股盈餘 3.45 美元,比去年同期的 1.043 億美元(每股 0.62 美元)大增 6.2 倍。公司在第三季財報裡披露的數字講得很直白:本季 ETH 未實現增值 6.767 億美元,已實現加密收益 7,520 萬美元,兩項合計 7.519 億美元,與 7.514 億美元的淨利幾乎畫上等號。
真正由營運帶進來的營收只有 1,350 萬美元,年增 24%(去年同期 1,080 萬美元),與上一季相比同樣成長 24%,略高於市場預期。拆開來看,質押收入 1,310 萬美元、年增 27%,佔總營收 97%,等於公司的現金流幾乎全部綁在 ETH 質押與流動性質押的操作上。費用端則往好的方向走,銷售與管理費用降到 1,100 萬美元、年減 8%;截至 9 月底現金與約當現金 4,790 萬美元,高於 2025 年底的 2,850 萬美元。
資產部位方面,SharpLink 截至 9 月 30 日持有約 892,708 枚 ETH,到 11 月 2 日微增至 895,117 枚,以美國 GAAP 認列的加密資產總額約 21 億美元。第三季真正的動作,是把這些幣從「放著」推進到「拿去工作」:9 月 28 日完成 2 億美元 ETH 的 Lido 質押配置、收到 wstETH,擴大流動性質押的操作空間;8 月成立的 Galaxy SharpLink Onchain Yield Fund 也在本季開始部署資金,該基金初始承諾額 1.25 億美元,由 SharpLink 出 1 億、Galaxy Digital 出 2,500 萬。公司另外對以太坊驗證與質押基礎設施公司 Blockspace 做了策略性股權投資,完整財測細節與 10-Q 申報都放在投資人關係頁面。
執行長 Joseph Chalom 把這季的定位講得很清楚:ETH 應該被當成有生產力的營運資產,而不是單純抱著等升值;永久資本基礎讓他們能做天期更長的配置,追求的是每股持幣量成長,而非單季損益好看。董事長、以太坊共同創辦人 Joseph Lubin 則把視角拉到生態面,點名摩根大通把機構存款代幣延伸到以太坊主網、大型資產管理公司推進資產代幣化,都是 ETH 角色持續放大的訊號。
但資本市場給的評價是另一個故事。根據 SBET 報價,財報發布當時股價約 6.20 美元、當日幾乎平盤,年初至今下跌 36%。早在 2025 年 8 月董事會就批准過 15 億美元回購計劃,股價此後仍未回到當初水位;對照去年 10 月伯恩斯坦給出的 24 美元目標價,如今只剩約四分之一。
淨利很漂亮,含金量要打折
7.5 億美元淨利放在任何一家上市公司都是驚人數字,但拆開來看,超過九成來自 ETH 價格變動的帳面重估,這部分不會帶進一毛現金,也不代表持幣數量增加。財報自己就註明,未實現增值反映的是公平價值變動,而依美國 GAAP,LsETH、weETH、wstETH 這類流動性質押憑證一旦認列減損,之後市價回升也不會回沖,等於漲價時認得漂亮,跌價時留下的缺口卻會一直掛在帳上。把資產規模與營運收入放在一起比,落差更明顯:21 億美元加密資產對上一年約 5,240 萬美元的營收(以本季 1,350 萬美元年化),換算報酬率大約 2.5%,這個結構更像一檔持幣工具,而不是一間靠本業賺錢的公司。
折價才是沒說出口的問題
用淨利除以每股盈餘回推,SharpLink 目前稀釋股數約 2.18 億股,以 6.20 美元計算市值約 13.5 億美元,對比 9 月底帳上的 21 億美元加密資產,市價淨值比只有 0.64 倍;若把估值基準換成現在的幣價,以 ETH 目前約 2,064 美元重算,892,708 枚的市值約 18.4 億美元,市價淨值比也僅 0.73 倍。市場願意付的價格低於公司手上的幣,說明 2025 年那套「溢價發股、發股買幣、推高每股持幣量」的飛輪已經反轉,靠增發創造每股增值的難度大幅提高。稀釋股數一年內從約 1.68 億股增加到約 2.18 億股、增幅近三成,每股盈餘 3.45 美元雖然比去年 0.62 美元成長 456%,成長的來源仍是紙上富貴。
接下來要盯兩件事。一是 ETH 第四季的價位:9 月底帳上 21 億美元隱含每枚約 2,352 美元的評價,如今幣價已落到 2,064 美元,若第四季維持這個水位,帳面增值會直接翻成未實現減損,淨利數字明顯縮水,公司每季盈餘等於被 ETH 行情綁死。二是營收的集中度:質押收入佔比 97%,一旦幣價走低、質押收益率跟著壓縮,1,350 萬美元這種規模的營收要再繳出兩位數成長會很吃力。同業 Bitmine 持幣量已達 607 萬枚、約為 SharpLink 的近 7 倍,規模差距也意味著在同樣收益率下,兩家公司攤提固定成本的能力不在同一個量級。

📍相關報導📍
Bitmine 再買 9,587 枚 ETH!總持倉升至 607 萬枚,距 5% 目標已完成 99%



