
加密支付卡掀起回饋大戰,KAST、Bleap 標榜最高 20% 現金回饋,底層資產收益卻只有 3.5% 到 4%,補貼缺口全靠融資填補;Bybit EU 已率先把回饋砍到無上限 1%,考驗使用者在優惠縮水後還留不留得住。
(前情提要:加密U卡「月消費達 6 億美元」年增 6 倍!USDT 佔 62.5%、Visa 吃下 9 成,Jupiter 單月翻 6.6 倍)
(背景補充:加密 U 卡單月消費破 7.5 億美元、880 萬筆交易:穩定幣刷進日常消費)
加密貨幣支付卡正掀起一場看似違反經濟學的回饋大戰。標榜最高 20% 現金回饋、動輒 8% 以上的餘額收益、特定消費再祭出誇張折扣,這些由穩定幣驅動的卡片用近乎無上限的優惠搶客;但對不少發卡業者而言,為了成長付出的代價,已經超過新客戶實際帶來的收入。
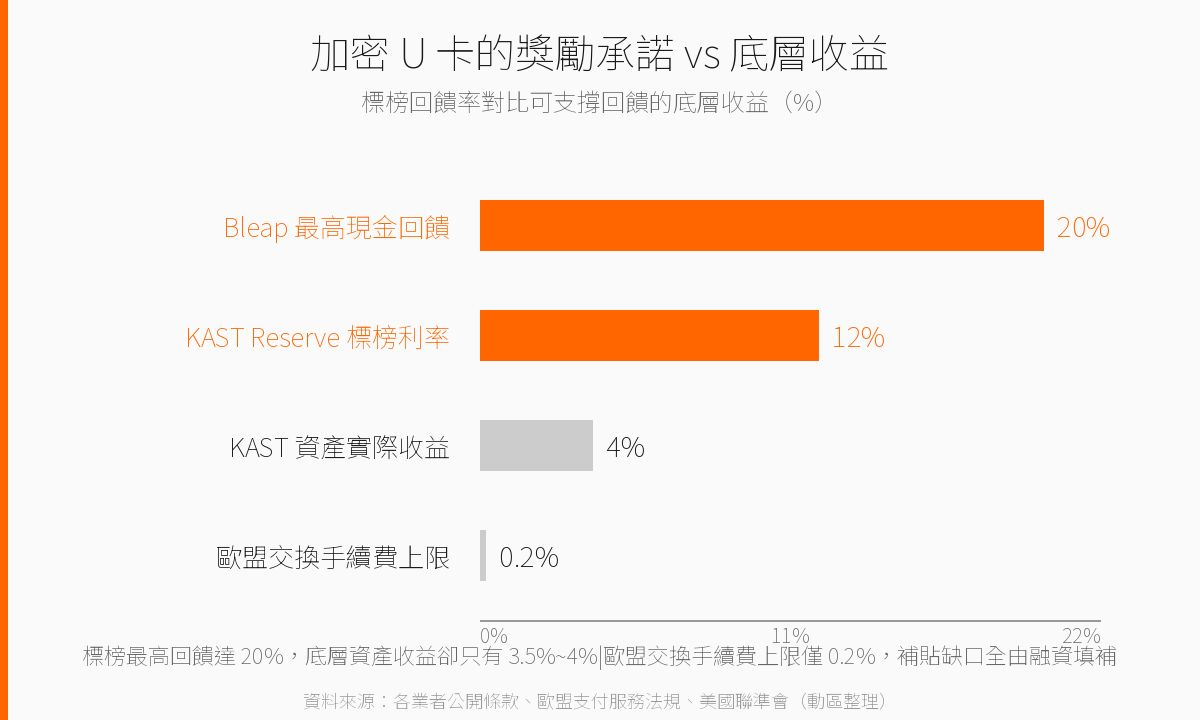
以在 Visa 網路上發卡的穩定幣金融平台 KAST 為例,執行長 Pathy 受訪時坦言,公司為了加碼成長支出,已從接近損益兩平轉為虧損。KAST 的 Reserve 帳戶依會員等級標榜 8% 到 12% 的獎勵利率,但支撐這項產品的資產實際只產生 3.5% 到 4% 的收益,中間的差額全由公司自行吸收。
Pathy 說,Reserve 到 9 月已吸引數千萬美元資金,補貼成本相當可觀,但他把這筆支出視為搶市佔的手段。「我們過去幾乎損益兩平,現在則是虧損的。」他強調,這套打法需要資金與時間,而 KAST 今年 3 月才剛完成 8,000 萬美元募資,由 QED Investors 與 Left Lane Capital 領投,手上約有 4 到 5 年的現金跑道,投資人並未催促它儘快轉盈。他點名會員費、企業服務與規畫中的代幣化股票等產品,是未來向客戶多收錢的來源;規模做大之後,也能向基礎設施供應商談到更好的條件。不過 KAST 不願揭露補貼金額、最新 Reserve 餘額,也不直接回答公司目前是否仍處於虧損。
同樣靠補貼搶客的還有 Bleap。這家業者標榜加密資產最高 15% 收益,以及最高 20% 現金回饋,但 Bleap Latvia 執行長 Timofejevs 受訪時也承認,若客戶只是刷卡、領回饋,對公司而言可能是不賺錢的。他同樣把希望寄託在規模與額外服務上,尤其是交易功能。根據其公開條款,Bleap 的預設現金回饋為 1%,單筆上限 500 歐元(約 560 美元)、每月上限 3,000 歐元;至於包含訂閱在內的最高 20% 回饋,另有各自的限額。
更嚴格的考驗在於,當回饋隨業者從「只求成長」轉向「追求獲利」而必然縮水時,客戶還會不會留下來。Bybit EU 已率先改寫與一般持卡人的條件。今年 6 月的公告把原本 2% 到 10%、設有月上限的非 VIP 回饋,改成無上限的 1%,並自 8 月 4 日起對既有持卡人生效;訂閱回饋也從常態福利,變成首月、上限 50 歐元的一次性優惠。Bybit 表示,更單純的結構能讓卡片對非高消費族群也有用。Bleap 的方案同樣調整過,原本的 2% 回饋改為 1% 基本回饋加上特定類別加碼,2 月的更新則移除了先前的 10 美元上限。至於這些變動如何影響活躍使用者、消費金額與客戶留存,Bybit 與 Bleap 都沒有回應。
回饋之所以難以支撐,關鍵在卡片的底層經濟結構。歐洲的規定把受規範的消費型簽帳金融卡交換手續費(interchange)上限壓在 0.2%;美國則視卡片與發卡行而定,聯準會的資料顯示,2024 年不受聯邦上限約束的簽帳金融卡交易,平均手續費為交易金額的 1.21%,信用卡另有一套規則,費率可高於 2%。換句話說,發卡方能從每筆交易分到的錢本就有限,卻要拿它來支付動輒兩位數的回饋,缺口只能靠融資填補。
即便回饋縮水,仍有跡象顯示刷卡可以養成習慣。Kraken 旗下的支付應用 Krak 採用 Mastercard 網路,其發言人 8 月表示,使用者平均每週刷卡 8.3 次,其中零售與商店交易佔 59.3%,公司正朝向 20 萬名持卡人邁進,目標是成為客戶的主要金融帳戶。Krak 強調,它評估的是整體客戶關係的經濟效益,而不是把卡片當成獨立產品;持有資產又會消費的客戶,即使不頻繁交易,也同樣有價值。OKX 也走類似路線,其歐洲執行長 Ghoos 在 8 月的部落格文章指出,OKX 的簽帳金融卡讓使用者不必先把資金從交易所匯到銀行就能消費,VIP 等級還能解鎖更高回饋。
Cero Finance 則嘗試另一種回饋模型。創辦人 Jonans 在里加 UN:BLOCK 會議受訪時說,其設計結合收益與交易相關收入來支撐遊戲化的獎勵,並打算以信貸與借貸作為主要營收來源;規畫中的卡片會讓客戶透過消費、連結帳戶與還款,逐步建立一段借貸關係。另一個看似更新的模式來自加密新型銀行 Ether.fi,其 Cash 信用卡與質押服務、受託管理的 DeFi 資金池三者相連,客戶可以拿在平台上持續生息的合格資產抵押借款,借款人支付利息,抵押品必要時會被清算。Alea Research 3 月的報告發現,約 80% 的 Cash 使用者同時使用了收益產品 Liquid;Ether.fi 也透過回饋結構控制成本,個人卡回饋從 3% 起,隨每月消費跨越門檻而遞減,且較低費率只適用於超過門檻的部分,已入帳的 ETHFI 回饋則不受影響。
補貼換成長的帳,最終還是要使用者買單
這波回饋大戰本質上是一場賭注:業者先用融資支付獲客成本,賭客戶未來會在交易、借貸、訂閱上掏出更多錢。KAST 與 Bleap 都具備這個條件,前者有 4 到 5 年的現金跑道,後者也在歐洲站穩腳步,但兩家都不願正面回答關鍵數字:補貼到底花了多少、使用者又留下多少。當同業開始主動下調回饋,Bybit EU 改成無上限的 1%、Bleap 退回 1% 的基本回饋,等於間接承認補貼無法長期維持,也讓「客戶會不會在回饋縮水時離開」從假設變成正在發生的現實。
對產業而言,真正值得追蹤的不是回饋率還能喊到多高,而是誰能率先把刷卡行為轉化為交易、借貸或訂閱收入。目前可見三條路線:交易所生態系(Krak、OKX)把卡片綁進既有的交易與 VIP 體系;信貸路線(Cero、Ether.fi)用借貸利息支撐回饋;以及 KAST 押注的代幣化股票等新產品。跑得最快的那條路,將決定這批 U 卡是可持續的金融產品,還是又一輪靠補貼堆出來的成長泡沫。
後續有兩個觀察點。一是下一季各家揭露的持卡人成長與獲利數字,補貼是否開始收斂將見真章;二是歐洲對交換手續費的規範若出現鬆綁動向,將直接改變發卡方的底層收益空間,連帶影響回饋能給到多高。
📍相關報導📍
胖企鵝推出 Visa 卡「Pengu Card」最高 12% 回饋,Pudgy Penguins 開始搶銀行的生意