

Injective 推出追蹤五款 NVIDIA GPU 租賃價格的永續期貨市場 SICI,以 H100 佔 40% 權重、USDC 保證金、最高 10 倍槓桿,讓 AI 算力成本首次可以像大宗商品一樣被避險與交易。
(前情提要:Injective 抱上韓國 BDACS!KRW1 韓元穩定幣,RWA 鏈上直接用本幣結算)
(背景補充:SpaceX 舉債 400 億買晶片,馬斯克警告 neocloud 大整併)
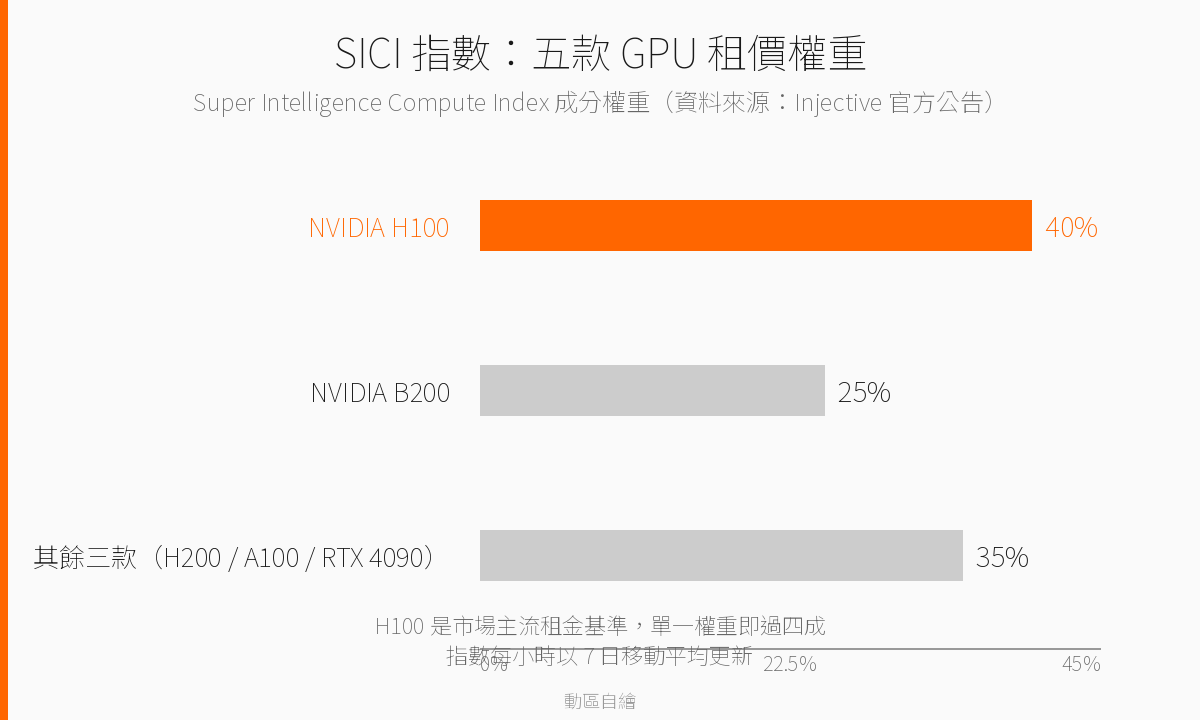
注射鏈 Injective 於週一推出「Super Intelligence Compute Index」(SICI)永續期貨市場,追蹤五款 NVIDIA GPU 的租賃價格,交易者可押注 AI 算力成本漲跌,最高提供 10 倍槓桿。官方公告指出,指數納入 H100、B200、H200、A100 與 RTX 4090 五款晶片,資料由倫敦市場資料商 LO:TECH 彙整自各算力租賃平台,每小時以七日移動平均更新。
權重分配是這份指數的骨架:H100 拿下 40%,B200 25%,其餘三款合計 35%。H100 之所以佔最大權重,因為它仍是目前算力租賃市場上流通量最大的主力機種,租金波動也最能反映整體供需。指數以 USDC 作為保證金,交易者可做多或做空,本質上是把「GPU 每小時租金」變成一個可連續交易的標的。
這並非 Injective 第一次做 GPU 衍生商品。早在 2025 年 8 月,該鏈就已上線掛鉤 H100 單一機型的租賃價格市場。此次推出 SICI,等於把單機種產品升級成五晶片指數,覆蓋從資料中心主力(H100、B200)到上一代主力(H200、A100)再到高階消費級(RTX 4090)的完整光譜。對做 AI 模型的團隊而言,算力租約是最大變動成本之一;SICI 讓開發方可以避險租金上漲,也讓 CoreWeave、Nebius 這類 GPU 出租方有機會鎖住租金下行風險,邏輯與農作物期貨、能源期貨完全相同,只是標的換成了算力。
neocloud 整併預期下的避險工具
推出時機值得注意。市場研究機構 Gartner 在 10 月警告,超過 80% 的專門 AI 雲(neocloud)可能無法在 2030 年前獨立存活,原因正是 GPU 基礎設施投資回報率不足。馬斯克週日在 X 平台也表示,超過 200 家 neocloud 可能面臨倒閉或被併購,因為 lender 對依賴 AI 資料中心營收的公司越來越不願放貸。他在 SpaceX「Super Intelligence」事業下持有財務利益,該事業第三季營收 76 億美元、年增 830%,部分來自新的雲服務合約。
大廠端的壓力同步上升。據 Bloomberg 報導,微軟 2026 年資本支出預計約 1,750 億美元,同步向約 6 萬名員工提供自願資遣方案;Meta 在 5 月裁員 8,000 人,此前已投入逾 1,000 億美元於 AI。算力成本是否持續上漲、neocloud 能否撐過整併潮,將直接決定 SICI 期貨的成交量與溢價結構。
後續觀察
兩個觀察點值得追蹤。第一,SICI 的成交量能否撐過首月:GPU 租賃指數屬於極窄的利基市場,避險需求集中在 AI 訓練公司,若流動性不足,10 倍槓桿下的價格會被少量資金大幅牽引,指數與真實租金的偏離反而會放大。第二,LO:TECH 的資料覆蓋範圍:目前資料來自「算力市場平台」,若主要 neocloud 的私訂合約(通常不掛牌)不在樣本內,指數就只反映掛牌市場租金,與大規模租約的實際成本之間會有結構性落差。對臺灣讀者而言,GPU 租賃價格是全球 AI 訓練成本的核心變數之一,SICI 若跑出具備代表性的報價序列,可作為觀察 AI 算力景氣週期的新指標。

📍相關報導📍
SpaceX 舉債 400 億買晶片,馬斯克警告 neocloud 大整併



