
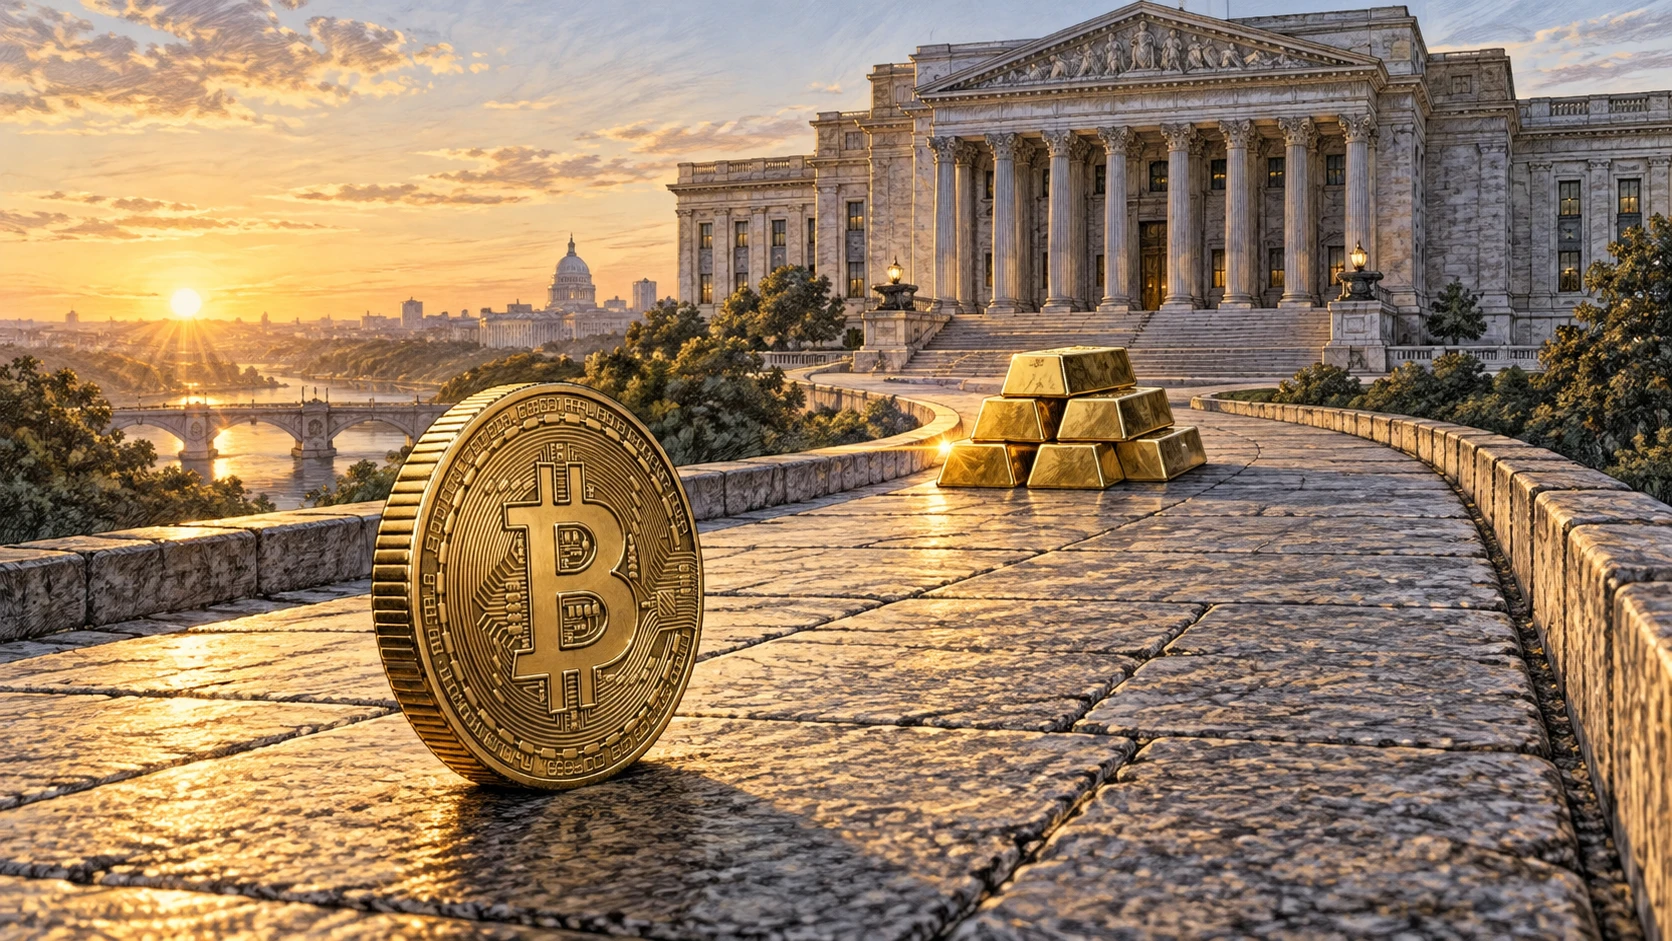
資產管理公司 Yorkville America 的 Steve Neamtz 指出,黃金與比特幣不是互斥的選擇,而是同一「去貨幣化」投資邏輯的不同階段。黃金已有央行儲備基礎設施,比特幣則透過現貨ETF補上託管缺口,兩者在高負債時代扮演互補角色。
(前情提要:《比特幣本位》導讀:從歷史、經濟、政治經濟和心理學分析比特幣的完整系統)
(背景補充:黃金叩關3000美元創歷史新高!比特幣「避險敘事失靈」苦苦掙扎)
黃金逼近4,200美元一盎司,比特幣盤旋在8.4萬美元上方,一組熟悉的比較又浮出水面:投資者應該選黃金,還是押「數位黃金」比特幣?Yorkville America 的 Steve Neamtz 在 CoinDesk Crypto Long & Short 專欄給出的答案很直接,兩者不該二選一,而是放在同一個投資組合裡,只是處在不同階段。
黃金有5,000年的儲備資產實績,比特幣的17年歷史還不足以提供同樣規模的實證。但兩者的核心吸引力來自同一個地方:供應量不會因為央行或財政部需要錢就被無限擴張。在債務氾濫的環境裡,這種稀缺性變得比過去更關鍵。
39兆國債、1兆利息,美元20年買力腰斬
美國聯邦債務已突破39兆美元,光是利息支出每年就吃掉約1兆。這個數字對已開發世界來說還不算最糟,但已經足夠說明貨幣作為財政問題洩壓閥的後果。過去20年,美元購買力大約蒸發了40%,這不是一次性的市場震盪,而是緩慢但穩定的貨幣貶值。
Neamtz 點出了一個常被混淆的問題:很多人拿黃金與比特幣的「避險屬性」來比較,看它們在股市下跌時是否逆勢上漲。但真正買這兩種資產的人,往往不是在找市場崩盤時的緩衝器,而是在下一個「去貨幣化賭注」,押注一種不依賴任何政府償付承諾的資產,能提供避險購買力流失的多樣化效果。
同一路徑,不同階段的基礎設施
在這個邏輯下,黃金和比特幣不是在同一條賽道競賽,而是同一條跑道的不同位置。黃金已經有成熟的託管、法律框架和央行儲備資格基礎設施,讓全球儲備管理者今天就能執行去貨幣化和儲備貨幣分散的論點。比特幣還沒有,至少還沒完全到位。
黃金的領先地位反映的是幾十年累積的管線,而不是更強的論點說服力。比特幣在認知滲透上遠不及黃金,它走在同一條曲線上更早的階段,也因此對年輕一代的投資者更具吸引力。
資料最直觀。2026年第二季,全球央行買入創紀錄的289公噸黃金,第一季是244公噸,這些資料來自由礦業利益資助的產業組織。即使採購節奏在其他來源也能得到印證,這仍然是儲備資金管理者在把錢投向哪裡、為什麼投的清楚訊號。比特幣正在透過現貨ETF這個較新的包裝被買入同一套論點,ETF解決了託管問題,但還沒有解決央行真正需要的「主權儲備資格」。
「去貨幣化交易」:同一筆操作,不是兩筆
這不要求投資者在兩者之間選邊。央行用既有的基礎設施買黃金;機構用還在建設中的基礎設施買比特幣,同一套去貨幣化邏輯,兩個不同階段。金融媒體在2026年已經開始把這視為同一筆交易而非兩種競爭選擇,「去貨幣化交易」的報導在整年持續升溫。
Neamtz 認為,2027年對投資者的真正問題不是哪個資產會贏,而是在一個購買力持續侵蝕的環境中,一個投資組合應該配置多少比例的黃金、多少比例的比特幣。兩者的波動性差異巨大,能幫助投資者衡量這兩種「抗去貨幣化」資產配置比例的工具,對組合建構有實質價值。
市場影響:從對立敘事到組合思維
這篇文章的論點對臺灣投資者的意義在於:長期以來加密社群和傳統金融圈習慣把黃金與比特幣放在對立位置,前者是「老派避險」,後者是「未來儲備」。但從機構和央行的實際操作來看,兩者更像是不同時間軸上的同一筆賭注。
比特幣現貨ETF在2024年透過後,比特幣已不再缺乏投資通道,缺的是央行級別的認可與儲備資格。這需要監管框架、會計準則、國際清算系統的全面配合,時間尺度以五年甚至十年計算。在此之前,黃金的基礎設施優勢不會消失,比特幣的波動性也不會降低。
對一般投資者而言,這篇文章的啟示不是「兩個都要買」,而是理解兩者背後的驅動力其實相同:對法幣購買力流失的防範。真正的配置決策應該基於個人的風險承受能力和時間視窗,黃金適合需要穩定性的資金,比特幣適合願意承擔波動以換取更高增長潛力的部位。兩者共存不是妥協,而是承認同一個宏觀現象可以用不同工具應對。
📍相關報導📍
《比特幣本位》導讀:從歷史、經濟、政治經濟和心理學分析比特幣的完整系統
黃金叩關3000美元創歷史新高!比特幣「避險敘事失靈」苦苦掙扎
比特幣兌黃金比率跌破12年支撐線,恐回測6.5萬美元…本輪牛市告終?