
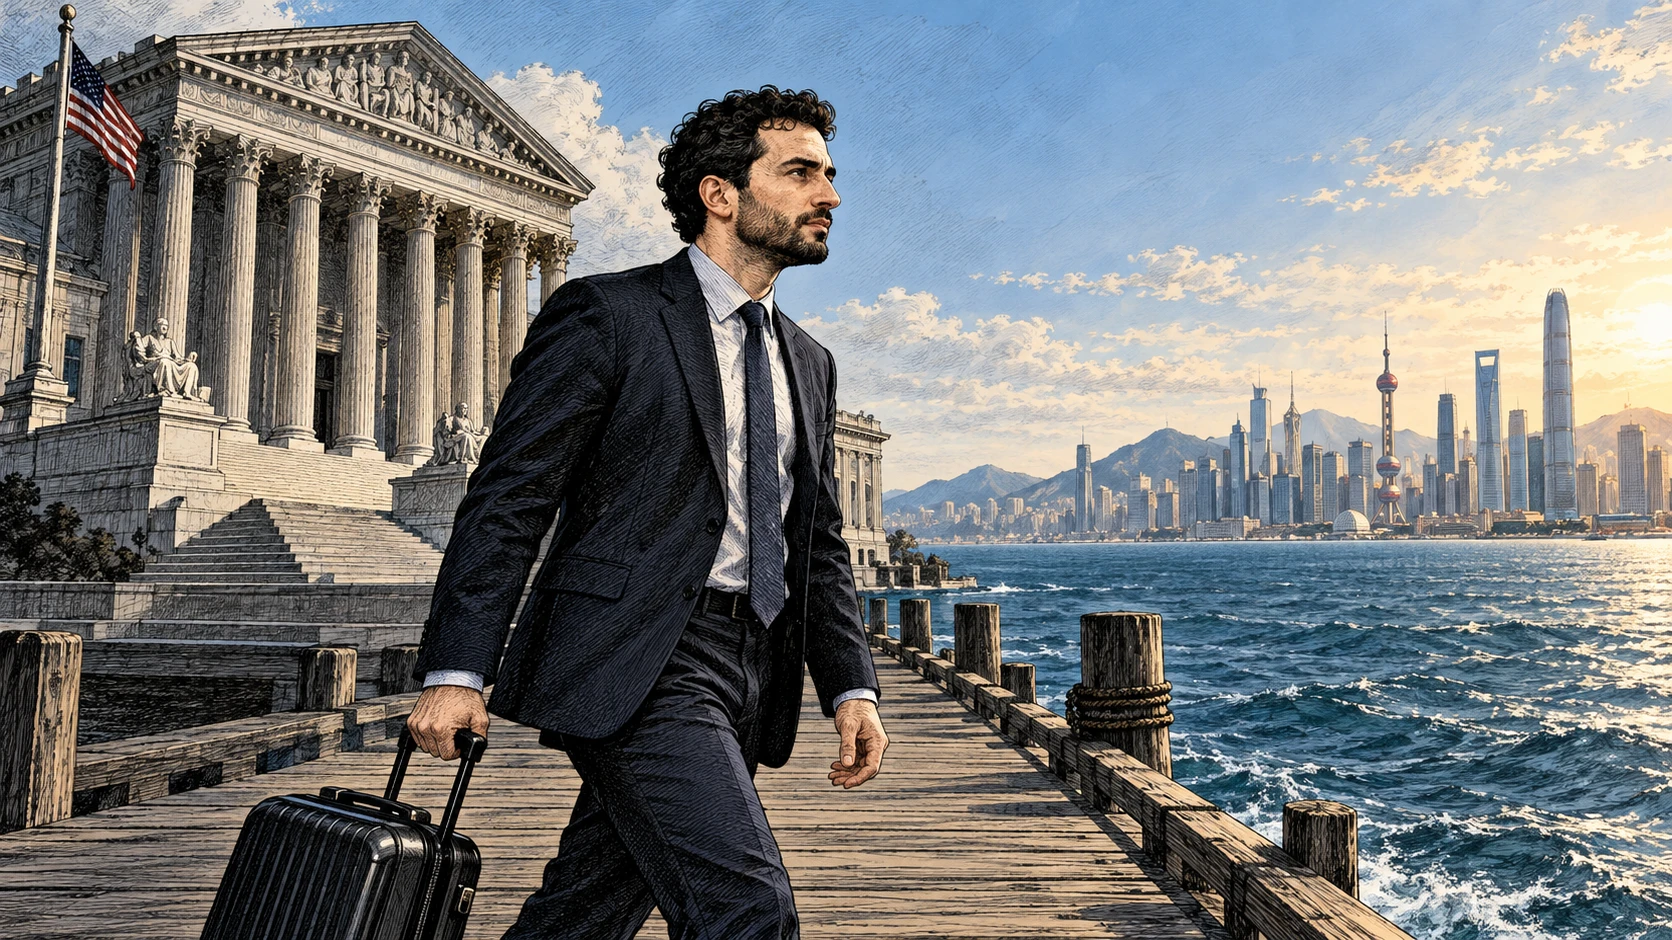
Kalshi CEO Tarek Mansour 在 DC Fintech Week 放話:如果美國法院判定預測市場歸各州賭博機關管轄,公司只能被迫遷往海外。他強調這不是「州對聯邦」的選擇,而是「美國 vs 海外」的生死戰。
(前情提要:CFTC 主動劃界預測市場!事件合約算衍生品,不算賭博 — 準備打最高法院)
(背景補充:Kalshi找川普前幕僚組遊說軍團!賭場業者先開槍,Polymarket同天被國會盯上)
美國預測市場龍頭 Kalshi 的執行長 Tarek Mansour 把話講得很直白:如果美國法院最終判定預測市場歸各州賭博機關管轄,公司唯一的選擇就是把營運搬到海外。他在週三(10/14)於 DC Fintech Week 活動中表示,這場法律戰本質是「美國 vs 海外」的生死戰。
聯邦法院分裂,新澤西把案子送上最高法院
這場爭議的核心在於:預測市場上的事件合約(event contracts)到底算不算賭博?越來越多州政府在法院挑戰 Kalshi 和其他預測平台,指控它們實際上在經營非法體育賭博,應該歸各州賭博監管局管。
但 Kalshi 和 CFTC 的立場一致:事件合約是聯邦管轄的金融衍生品,CFTC 才是唯一的合法監管機構。問題在於,聯邦上訴法院的判決已經分裂,一個重大判決支援 Kalshi 的立場,另外兩個則站在各州這邊。由於下級法院意見分歧,新澤西州已向美國最高法院提起聽證請求,要求最高法院介入裁決。
值得注意的是,國家美式足球聯盟(NFL)也已向法院提交意見書,這場官司的關注度遠超一般金融監管爭議。
Mansour:體育當然有經濟影響
Mansour 在活動中反駁了各州的核心論點,即體育相關的預測合約不具備足夠的經濟後果,不應該被視為受聯邦管制的金融合約。
「認為體育沒有經濟影響,這根本是荒謬的說法。」他說。他的邏輯很簡單:體育賽事已經成為預測市場上交易量最大的板塊之一,這些交易對市場流動性、定價效率、甚至體育產業本身的商業模式都有實質影響,完全符合商品交易所法(Commodity Exchange Act)對「商品」的定義。
他形容商品交易所法是「一部真正美麗的法律」,從農業期貨延伸到石油和金屬,再延伸到 swap 等更抽象的金融產品,法律框架本身就為新型態衍生品留有空間。
CFTC 加速立法,想把事件合約寫進 swap 定義
在司法戰的同時,CFTC 也在加速行政動作。上週,CFTC 發布了一項新規則並提出另一項擬議規則,目的很明確:把事件合約正式納入 swap 的定義範圍,讓 CFTC 的管轄權有法可依,各州賭博機關不能再插手。
這項舉措跟動區先前報導的脈絡一致,CFTC 主動劃界,把預測市場事件合約定義為衍生品而非賭博,並為可能的最高法院之戰提前布局。如果 CFTC 能在規則制定上搶先一步,就算最高法院的判決延宕,現行監管框架也能為 Kalshi 等公司提供緩衝。
交易量被質疑,Mansour:市場 Maker 的正常操作
Mansour 也在活動中回應了外界對 Kalshi 交易量的質疑。社交平台上流傳的說法是,Kalshi 上 BTC 和 ETH 的永續合約交易量異常膨脹,部分來自重複出現的固定大小訂單。
「Twitter 上的人看到交易量突增就以為是灌水,一點都不是那回事。」Mansour 解釋,那些是流動性提供者(market maker)的固定大小掛單,屬於正常市場操作。「這反映出的更大問題是,大家對市場的理解有多不足。市場就是很複雜,不是直觀上想像的那樣。」
市場觀察:如果預測市場真的搬去海外,誰是輸家
Mansour 的「海外論」不是虛張聲勢。監管套利在金融科技產業已是常態,穩定幣發行商把總部設在開曼、加密交易所遷往杜拜或新加坡,背後邏輯都是一樣的:哪裡的監管清晰且友善,資金就會往哪邊流。
如果預測市場真的被迫離岸,短期內美國散戶和機構將失去本地合規入口,CFTC 也會失去對這塊新興市場的資料能見度。對 Kalshi 而言,IPO 計畫(公司目前已進入 IPO 討論階段,估值上看 220 億美元)會直接受監管不確定性拖累,美國交易所上市需要明確的合規框架,offshore 營運會成為 SEC 的審查焦點。
這場官司的走向,不僅決定 Kalshi 的命運,也等於在定義整個預測市場產業未來十年的生存空間。
📍相關報導📍
預測市場 Kalshi CEO 證實正考慮 IPO 上市!估值年翻十倍達 220 億美元
傳統金融巨頭|嘉信理財、城堡證券透露進軍預測市場,高管早已私下投資 Kalshi
CFTC 警告預設市場操縱風險!賭總統講什麼話,可能已經違法