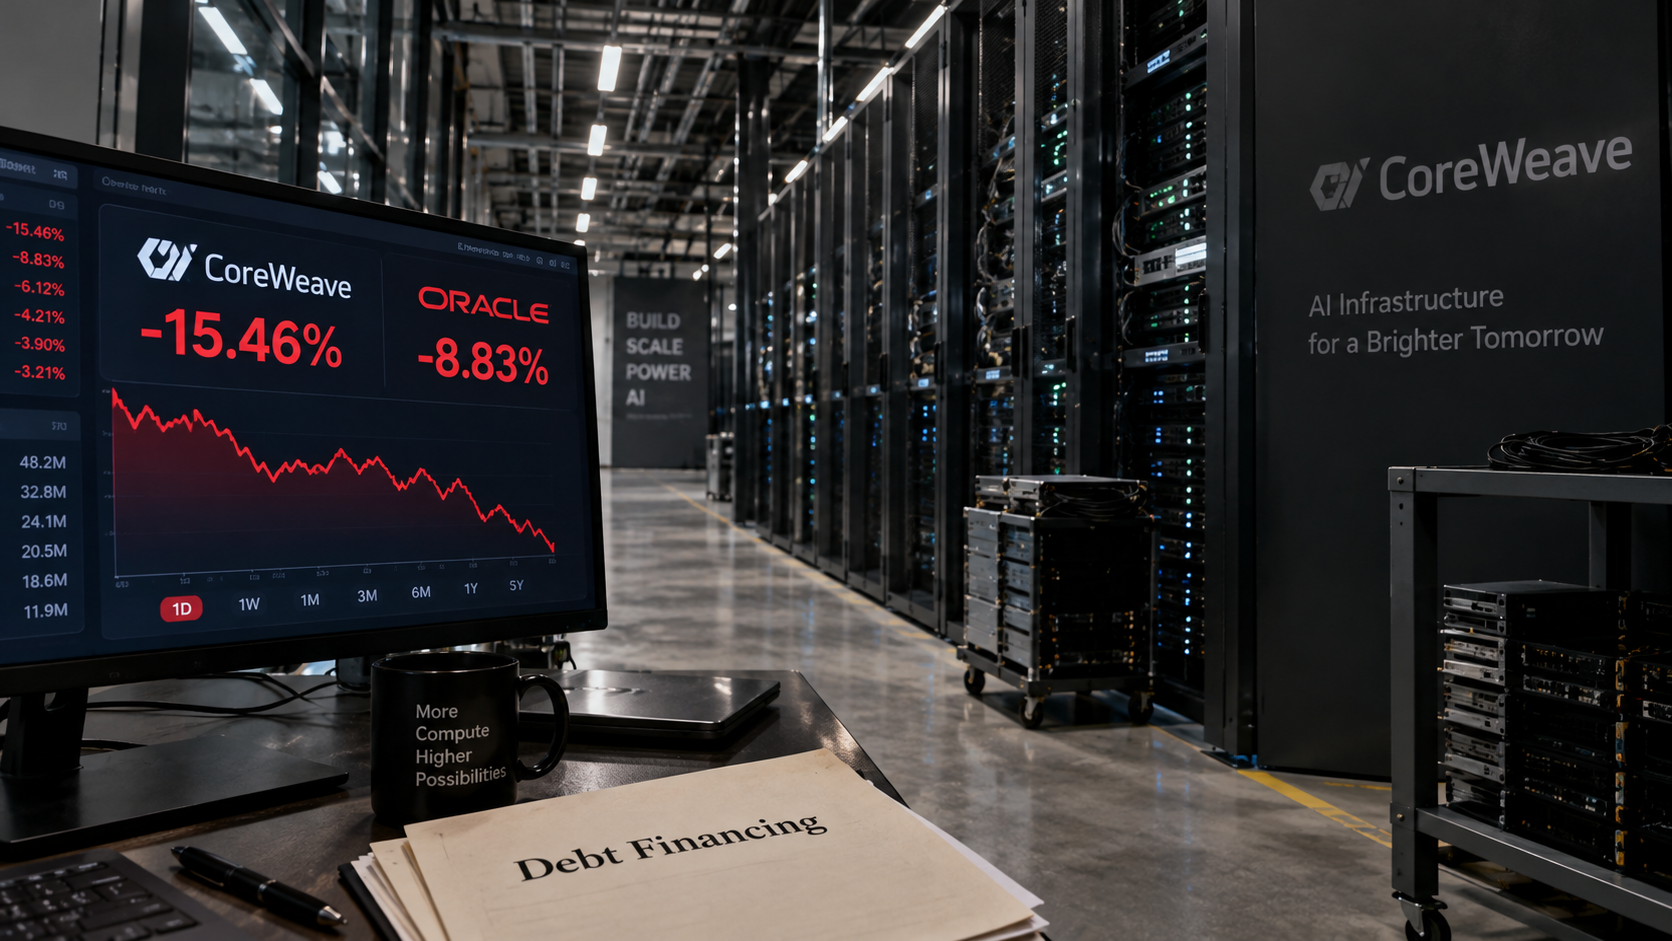
AI 基礎設施 CoreWeave 股價單日重挫逾 15%、債券殖利率逼近 15%,Oracle 同步大跌,市場開始重估靠舉債撐起的 AI 基建估值。
(前情提要:Nvidia力挺,四年估值80億美元!Coreweave到底是何方神聖?)
(背景補充:CoreWeave 續簽 OpenAI 65 億美元訂單!三次簽約狂攔 224 億鎂,CRWV 今年暴漲 238%)
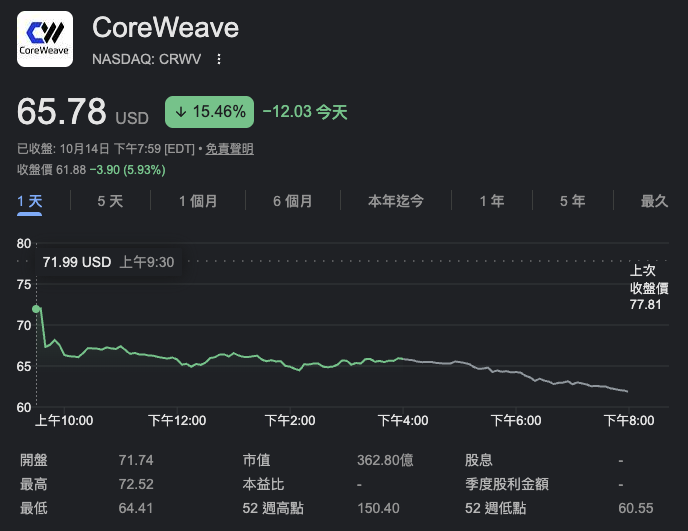
美股 14 日收盤,AI 雲端算力商 CoreWeave(CRWV)股價大跌超過 15%。它發行的兩檔美元公司債殖利率也同步走高:票面利率 9.625%、2032 年到期的債券殖利率約 14.8%;2031 年到期、票面 9.75% 的債券則在 14.9% 左右。殖利率高過票面利率,表示債券已經跌破面額。
違約保險也變貴了。Bloomberg 數據顯示,CoreWeave 五年期信用違約交換(CDS)利差從 10 月 6 日的 368 個基點,一週內跳到 643 個基點。
Oracle 被拖下水
賣壓很快擴散到其他 AI 基建股。Oracle(ORCL)盤中跌逾 7%,收盤跌幅接近 9%;同為新興算力雲(neocloud)的 Nebius 跌約 11%,伺服器廠 Dell 重挫近 12%,那斯達克指數收跌 1.4%。
不過兩家的信用評價差距仍大。Oracle 2032 年到期債券殖利率約 7.24%,大概是 CoreWeave 同期債券的一半。市場這次懲罰的是整條「借錢蓋算力」的供應鏈,而最脆弱的一環是 CoreWeave 這類 neocloud。
CoreWeave 的帳怎麼算
CoreWeave 的做法是拿 GPU 和客戶合約當擔保,借錢買更多 GPU。根據 FT 報導,到今年 6 月底,它的債務與租賃負債合計約 520 億美元,今年以來取得的融資超過 350 億美元。第二季淨利息支出 6.4 億美元,是去年同期 2.67 億美元的兩倍多。
公司手上有 1,040 億美元的未完成訂單,執行長 Mike Intrator 在備忘錄中說,這些訂單「足以支應所有債務」。但問題出在時間差:利息每季都得付,客戶的錢卻要等機房蓋好、GPU 上線才進得來。
便宜資金的日子結束了?
富國銀行投資研究所的 Luis Alvarado 認為,今年前九個月的寬鬆融資環境正在結束,投資人開始要求更高的報酬,才願意承擔 AI 基建債務的風險。
不過 Freedom Capital Markets 分析師 Paul Meeks 則說,CoreWeave 的資產負債表在同業中「相對差」,但「並沒有在惡化」,他預期 9 到 12 月毛利率會明顯改善。
再看大環境。JPMorgan 估計大型雲端業者今年投入 AI 基建約 8,000 億美元,2027 年將突破 1 兆美元。Palihapitiya 引用的資料顯示,美國直接放款市場從 2010 年的 960 億美元膨脹到 2025 年約 2.4 兆美元,科技業就占了 44%;AI 相關私募貸款的平均利差只比其他貸款高 0.1 個百分點,他認為放款人可能低估了風險。
投資人接下來該看什麼
當然,這次下跌不代表 AI 需求消失。Microsoft、Amazon、Google 這類現金流充沛的巨頭,財務體質明顯比 neocloud 穩。被重新定價的,是「先借錢、後收錢」的高槓桿模式。
接下來可以盯幾件事:CoreWeave 11 月財報裡的利息支出與毛利率、CDS 利差能不能回落、聯準會 10 月會不會升息,以及 OpenAI 等大客戶的付款能力。
📍相關報導📍
確保OpenAI算力!微軟與CoreWeave簽數十億鎂協議,前身曾是以太坊礦場
Nvidia力挺,四年估值80億美元!Coreweave到底是何方神聖?
CoreWeave 續簽 OpenAI 65 億美元訂單!三次簽約狂攔 224 億鎂,CRWV 今年暴漲 238%